
Accenture: Era Baru Perbankan Dimulai dengan AI dan Mata Uang Digital
Perkembangan AI, mata uang digital, hingga model bisnis baru mulai menghapus batasan yang selama ini membentuk cara bank beroperasi.
(Kompas.com) 03/03/26 15:36 153464
JAKARTA, KOMPAS.com - Industri perbankan global sedang memasuki fase transformasi besar. Perkembangan kecerdasan buatan (AI), mata uang digital, hingga model bisnis baru mulai menghapus batasan yang selama ini membentuk cara bank beroperasi.
Dalam laporan Top Banking Trends 2026, Accenture menyebut sektor perbankan kini bergerak menuju era yang disebut sebagai unconstrained banking, yaitu ketika teknologi membuka kemungkinan baru dalam penyimpanan, pergerakan, hingga pemanfaatan uang.
“Segala sesuatu yang kita ketahui tentang uang akan segera berubah, kecuali bahwa itu tetaplah uang,” tulis Accenture dalam laporan tersebut.
 SHUTTERSTOCK/ESB PROFESSIONAL Ilustrasi bank digital
Sebuah fase baru sedang terbentuk dalam cara uang disimpan, dipindahkan, digunakan, dan dibuat semakin cerdas untuk melayani bank maupun nasabah.
Perubahan ini terutama didorong oleh tiga kekuatan utama, yakni munculnya mata uang digital, berkembangnya uang yang dapat diprogram (programmable money), serta hadirnya konsep uang otonom yang digerakkan AI.
Mata uang digital mulai mengubah arsitektur keuangan
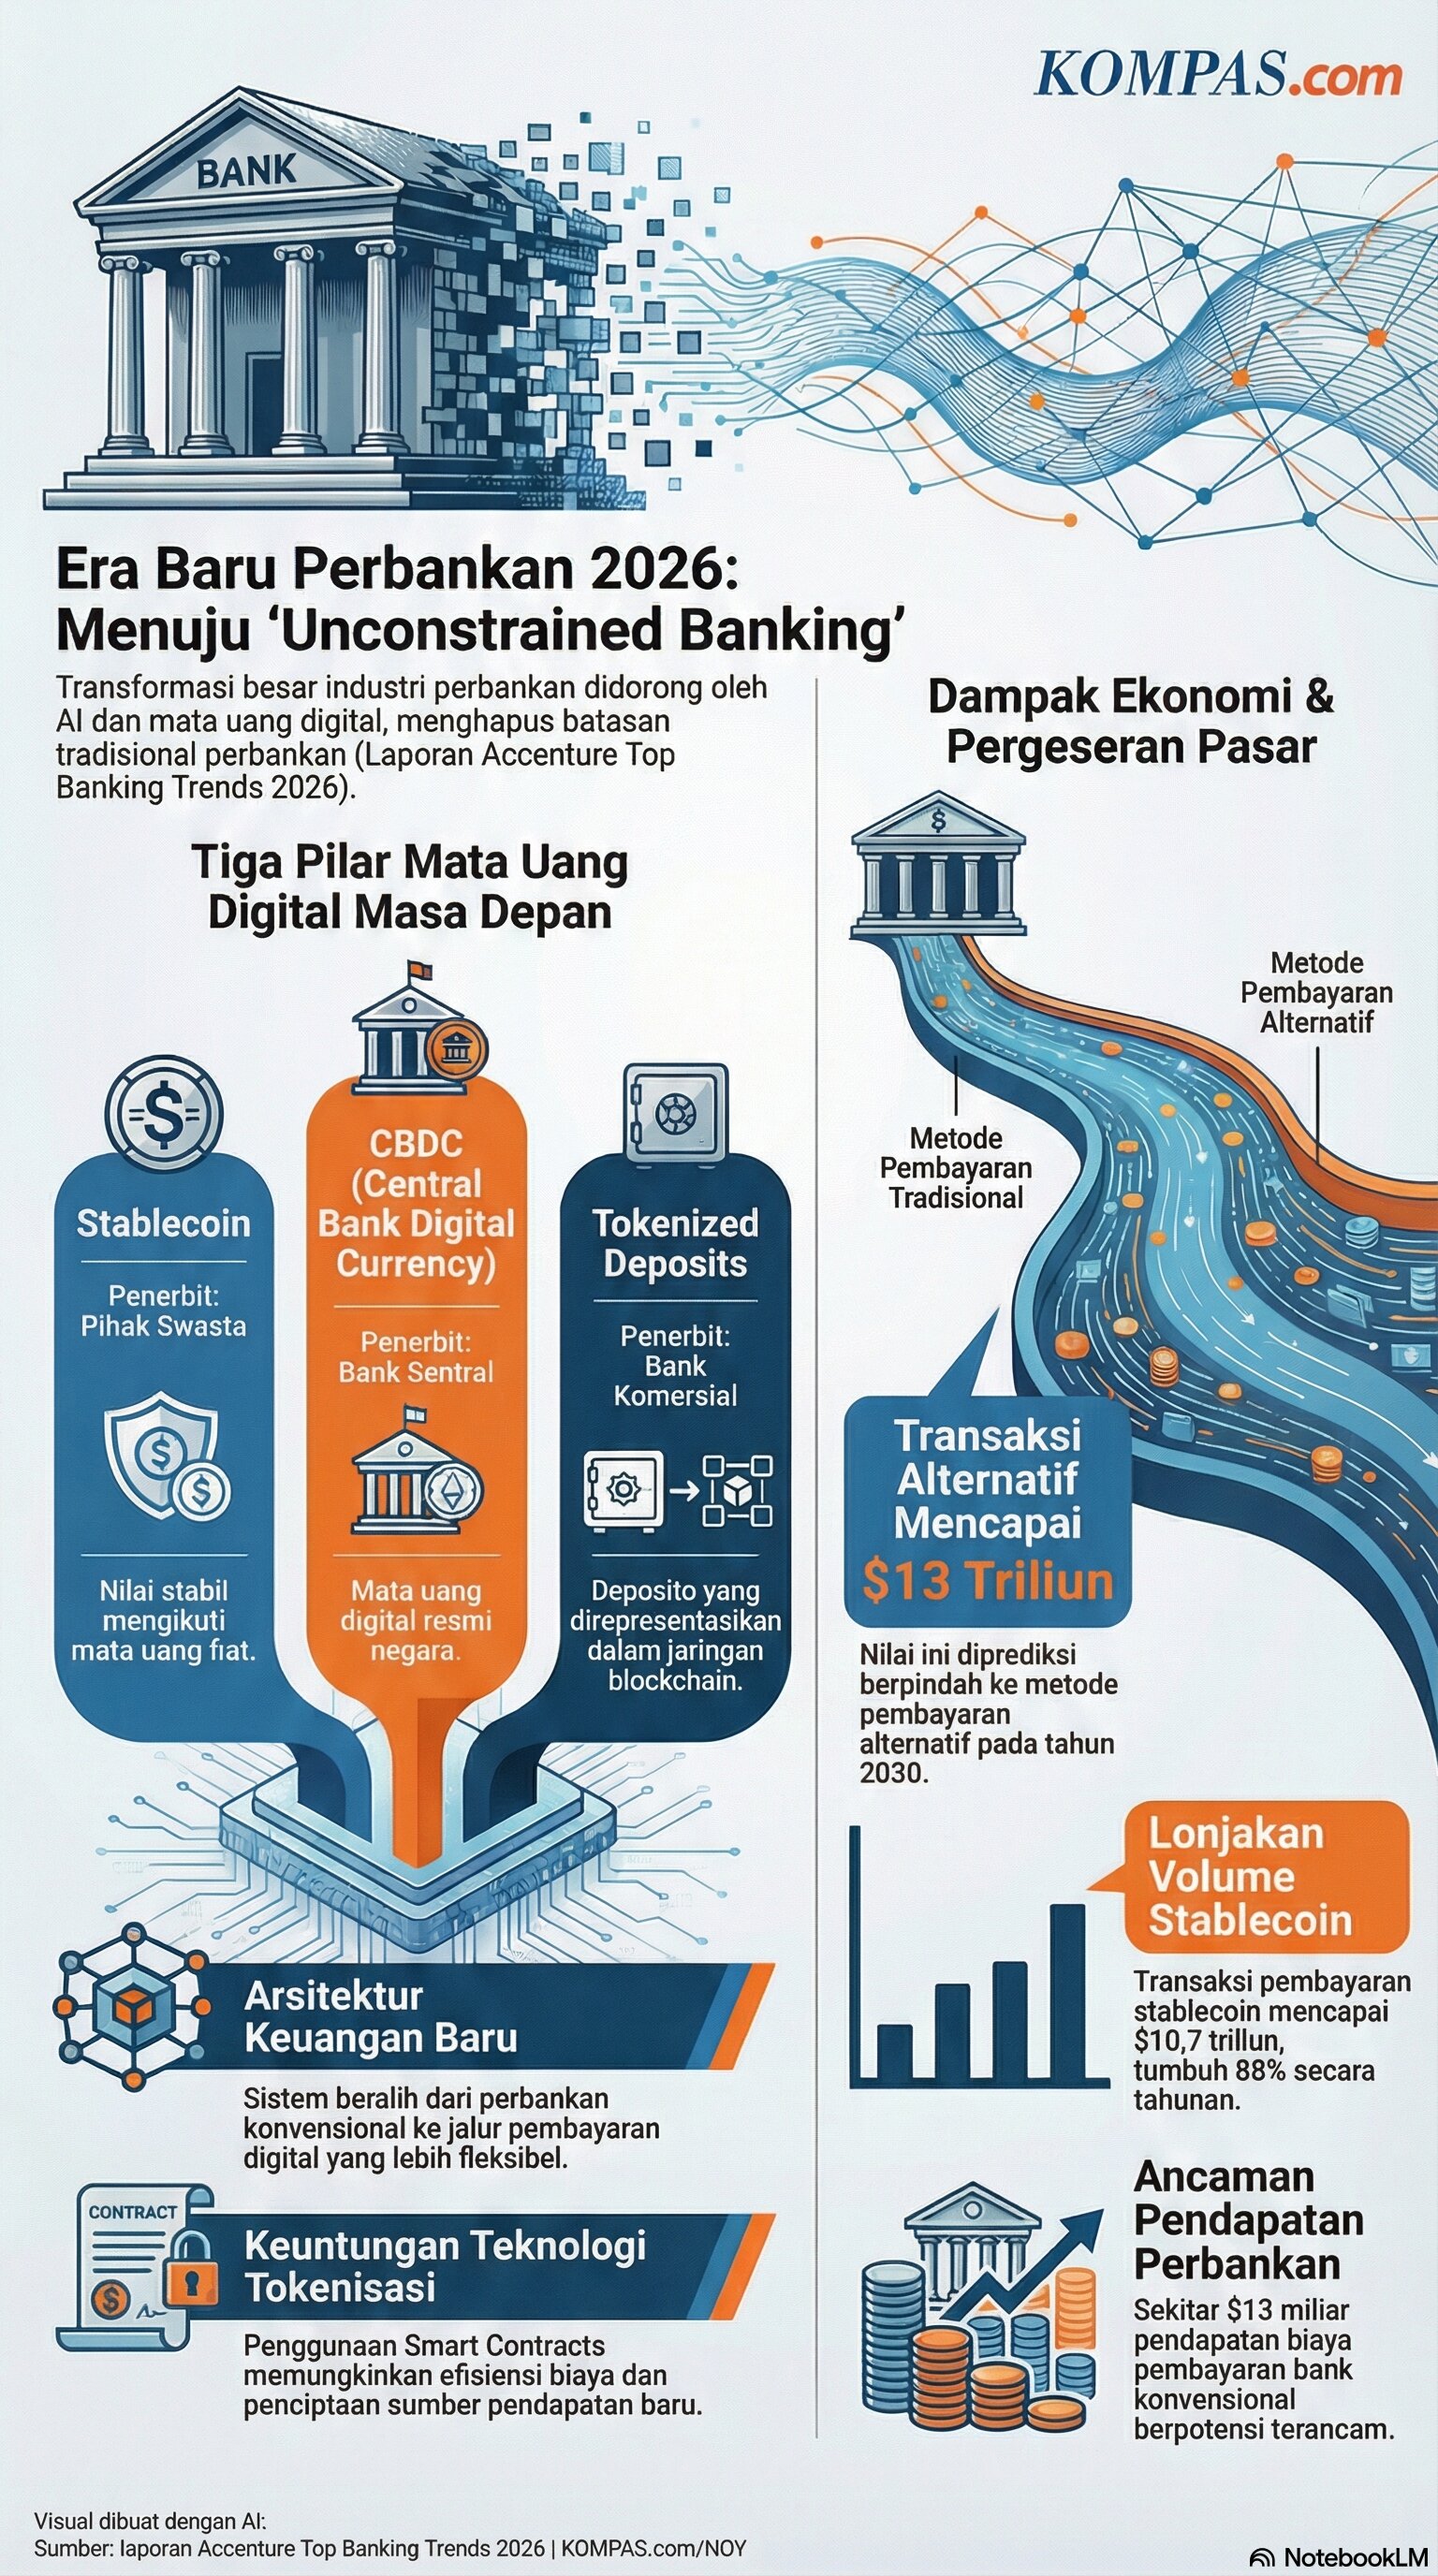
Salah satu perubahan paling mendasar terjadi pada cara uang disimpan dan dipindahkan. Mata uang digital seperti stablecoin, central bank digital currencies (CBDCs), dan tokenized deposits diperkirakan akan semakin masuk ke arus utama sistem keuangan.
Accenture dalam laporan tersebut menyebutkan, ketiga jenis mata uang digital itu memiliki karakteristik berbeda:
- Stablecoin, yaitu token digital yang diterbitkan pihak swasta dan dirancang agar nilainya stabil mengikuti mata uang fiat.
- CBDC, yaitu uang digital yang diterbitkan bank sentral.
- Tokenized deposits, yaitu deposito bank komersial yang direpresentasikan dalam jaringan blockchain.
FREEPIK/STARLINE Ilustrasi mata uang digital.Keberadaan berbagai bentuk uang digital ini mulai mengubah jalur pembayaran global (payment rails) yang selama ini mengandalkan sistem perbankan konvensional.
Accenture memperkirakan, jika penggunaan mata uang digital terus meningkat, nilai transaksi hingga 13 triliun dollar AS dapat berpindah ke metode pembayaran alternatif pada 2030.
Nilai tersebut setara sekitar Rp 219.453 triliun, dengan asumsi kurs Rp 16.881 per dollar AS.
Perubahan itu juga berpotensi mengancam sekitar 13 miliar dollar AS atau sekitar Rp 219,45 triliun pendapatan biaya pembayaran di sektor perbankan.
Meski demikian, teknologi yang sama juga membuka peluang baru. Tokenisasi dan kontrak pintar (smart contracts) memungkinkan penyedia layanan pembayaran mengurangi biaya sekaligus menciptakan sumber pendapatan baru.
Stablecoin tumbuh pesat
Di antara berbagai jenis mata uang digital, stablecoin mengalami perkembangan yang sangat cepat.
Dalam laporan tersebut disebutkan, volume transaksi stablecoin mencapai 51 triliun dollar AS dalam 12 bulan hingga Oktober 2025. Jika dikonversi dengan kurs Rp 16.881 per dollar AS, nilainya setara sekitar Rp 860.931 triliun.
Namun, setelah disesuaikan dengan aktivitas transaksi yang bukan pembayaran, nilai transaksi terkait pembayaran diperkirakan sekitar 10,7 triliun dollar AS atau sekitar Rp 180.626 triliun, meningkat 88 persen secara tahunan.
Volume tersebut bahkan disebut mencapai 81 persen dari volume pembayaran Visa dan 6,3 kali lebih besar dibandingkan PayPal.
SHUTTERSTOCK/MONSTER ZTUDIO Ilustrasi transaksi.Stablecoin juga semakin berperan dalam sistem keuangan global. Tether, penerbit stablecoin terbesar di dunia, kini disebut menjadi salah satu pemegang terbesar surat utang pemerintah Amerika Serikat (AS).
Pada kuartal II 2025 saja, Tether membeli 8 miliar dollar AS atau sekitar Rp 135,05 triliun surat utang AS.
Laporan itu menyebut perkembangan tersebut menunjukkan bagaimana mata uang digital berkembang dari inovasi pinggiran menjadi pemain yang berpengaruh dalam sistem keuangan global.
Banyak negara menjelajahi CBDC
Selain stablecoin, banyak negara juga mulai mengeksplorasi mata uang digital bank sentral (CBDC).
Menurut Accenture, sebanyak 135 negara saat ini sedang mengeksplorasi CBDC, meskipun baru tiga negara yang benar-benar meluncurkannya.
CBDC menawarkan sejumlah potensi manfaat, antara lain memperluas inklusi keuangan, menurunkan biaya transaksi, dan memberikan kontrol lebih besar bagi bank sentral terhadap kebijakan moneter.
Di sisi lain, tokenized deposits juga mulai berkembang sebagai jembatan antara sistem perbankan tradisional dan teknologi blockchain.
Dalam survei Accenture di laporan tersebut, 87 persen lembaga keuangan mengatakan mereka sedang mengeksplorasi tokenisasi dan tokenized deposits untuk menerbitkan versi digital dari aset tradisional.
Uang yang bisa “berpikir”
Transformasi berikutnya adalah munculnya konsep programmable money, yaitu uang yang dapat menjalankan instruksi otomatis berdasarkan kondisi tertentu.
 Perkembangan kecerdasan buatan (AI), mata uang digital, hingga model bisnis baru mulai menghapus batasan yang selama ini membentuk cara bank beroperasi.
Dengan teknologi ini, pembayaran dapat terjadi secara otomatis ketika syarat tertentu terpenuhi, misalnya ketika barang tiba di pelabuhan atau ketika faktur diverifikasi.
Dalam rantai pasok dan perdagangan internasional, sistem ini memungkinkan pembayaran otomatis berbasis milestone, escrow otomatis saat barang dikirim, dan pemeriksaan kepatuhan otomatis.
Menurut laporan tersebut, kemampuan tersebut dapat mengurangi sengketa transaksi, meningkatkan efisiensi modal kerja, dan membuat arus kas lebih dapat diprediksi.
Salah satu contoh implementasinya adalah kerja sama Siemens dengan J.P. Morgan Payments dalam modernisasi sistem treasury.
Dengan menggunakan blockchain, akun virtual, dan programmable money, Siemens berhasil mengurangi jumlah rekening bank sebesar 50 persen, menurunkan beban manajemen hingga 70 persen, dan mengotomatiskan 80 persen proses pencatatan kas.
Langkah tersebut menghasilkan penghematan lebih dari 20 juta dollar AS per tahun, atau sekitar Rp 337,62 miliar.
Munculnya “agentic money”
Tahap berikutnya dalam evolusi uang adalah konsep agentic money, yakni ketika uang dapat bergerak dan mengambil keputusan sendiri melalui agen berbasis AI.
Dalam model ini, agen AI dapat mengelola dan mengoptimalkan penggunaan dana atas nama pengguna.
Bagi perusahaan, agen tersebut dapat memprediksi kebutuhan arus kas, menentukan waktu terbaik untuk melakukan pembayaran, dan mengoptimalkan transaksi valuta asing.
Sementara bagi konsumen, agen AI dapat bertindak sebagai asisten keuangan digital yang mengeksekusi transaksi sesuai preferensi pengguna.
SHUTTERSTOCK/TIPPAPATT Ilustrasi transaksi keuangan.Dalam survei Accenture, 35 persen konsumen mengatakan mereka bersedia membiarkan AI menentukan dan melakukan pembelian atas nama mereka, meskipun sebagian besar tetap ingin meninjau atau menyetujui transaksi sebelum pembayaran dilakukan.
Contoh implementasi konsep ini dapat dilihat pada fitur Buy for Me milik Amazon, yang memungkinkan agen AI melakukan pembelian atas nama pengguna bahkan di situs pihak ketiga.
Persaingan dengan fintech dan Big Tech
Perubahan teknologi ini tidak hanya memengaruhi cara uang bergerak, tetapi juga struktur persaingan di sektor keuangan.
Fintech dan perusahaan teknologi besar disebut semakin agresif menawarkan cara yang lebih cepat dan murah untuk menyimpan, memindahkan, dan menggunakan uang.
Jika tren ini berlanjut, bank dapat kehilangan sebagian perannya dalam sistem pembayaran global.
Accenture memperkirakan pada 2030, metode pembayaran non-tradisional dapat menyamai metode tradisional dalam transaksi lintas negara perusahaan besar.
Selain itu, digital wallet alias dompet digital yang dapat digunakan lintas mata uang berpotensi mengurangi peran sistem perbankan koresponden yang selama ini digunakan dalam pembayaran internasional.
Risiko baru di era uang digital
Di tengah peluang tersebut, risiko baru juga muncul. Salah satunya adalah meningkatnya risiko penipuan.
DOK. Freepik/rawpixel.com. Ilustrasi penipuan digital. Global Fraud Index 2025: Ini Negara-Negara yang Paling Rentan Terhadap PenipuanMenurut laporan Accenture, 78 persen lembaga keuangan memperkirakan tingkat penipuan akan meningkat secara signifikan seiring berkembangnya mata uang digital dan sistem pembayaran berbasis agen.
Namun, sekitar 60 persen lembaga keuangan belum memiliki rencana respons khusus atau alat forensik yang memadai untuk menghadapi risiko tersebut.
Hal ini menunjukkan bahwa banyak institusi masih bergantung pada prosedur dan alur kerja tradisional yang belum siap menghadapi sistem keuangan yang semakin otomatis.
Peran bank dalam ekosistem baru
Dalam menghadapi perubahan tersebut, laporan Accenture menyebut bank memiliki beberapa pilihan peran dalam ekosistem mata uang digital.
Bank dapat berperan sebagai:
- Issuer, yaitu penerbit mata uang digital.
- Custodian, yaitu penyedia layanan penyimpanan aset digital.
- Facilitator, yaitu penyedia infrastruktur yang memungkinkan transfer dan transaksi mata uang digital.
Untuk menjalankan peran tersebut, bank juga perlu memperbarui sistem inti mereka agar dapat terintegrasi dengan teknologi blockchain dan sistem pembayaran real-time.
Menurut survei dalam laporan tersebut, 76 persen lembaga keuangan mengakui bahwa sistem mereka masih perlu diperbarui untuk mendukung konsep smart money.
KOMPAS.com berkomitmen memberikan fakta jernih, tepercaya, dan berimbang. Dukung keberlanjutan jurnalisme jernih dan nikmati kenyamanan baca tanpa iklan melalui Membership. Gabung KOMPAS.com Plus sekarang#perbankan #uang-digital #mata-uang-digital #blockchain #bank #indepth