#30 tag 24jam
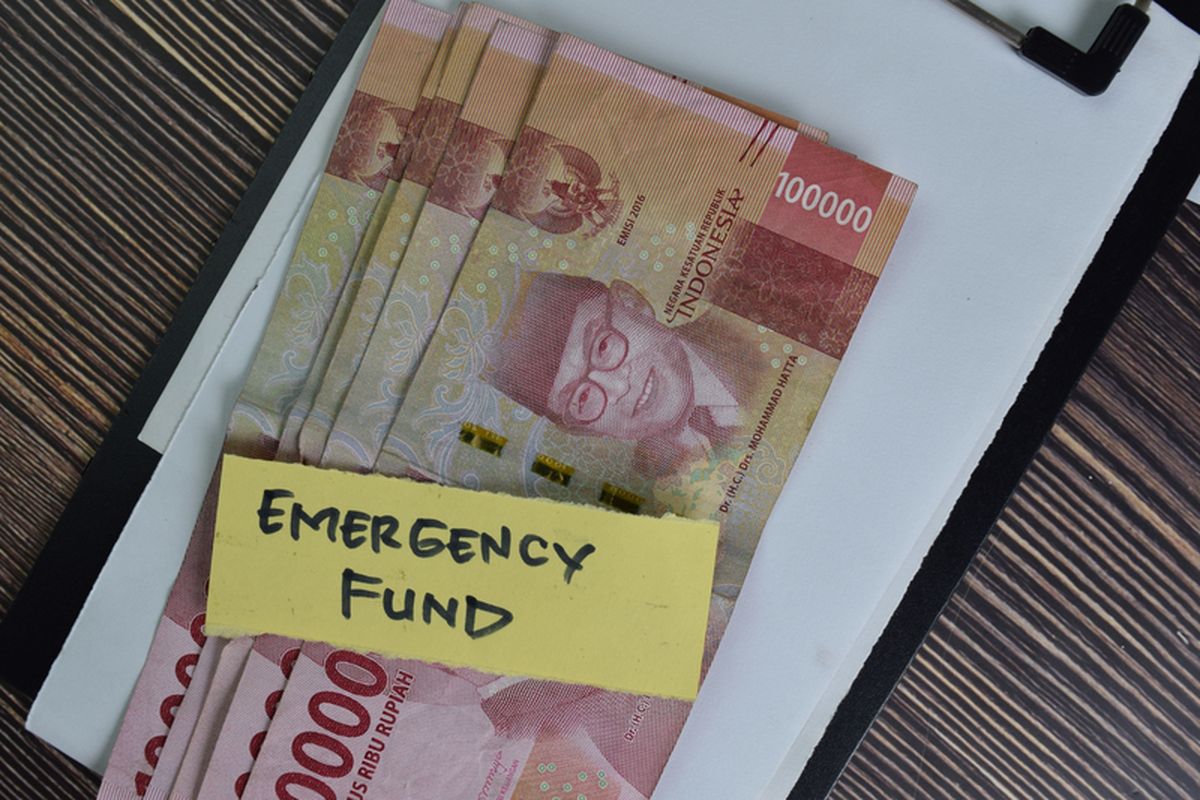
Dana Darurat Penting Saat Ekonomi Tak Pasti, Ini Alasannya
Dana darurat menjadi salah satu fondasi utama dalam perencanaan keuangan pribadi karena berfungsi sebagai bantalan pengeluaran tak terduga. [902] url asal
#perencanaan-keuangan #dana-darurat #rekening-tabungan #dana-darurat-adalah #dana-cadangan
(Kompas.com - Money) 25/05/26 08:18
v/230934/
JAKARTA, KOMPAS.com — Ketidakpastian ekonomi, ancaman pemutusan hubungan kerja (PHK), biaya kesehatan yang terus meningkat, hingga kebutuhan mendesak seperti perbaikan rumah atau kendaraan membuat dana darurat semakin penting bagi kondisi keuangan rumah tangga.
Dana darurat menjadi salah satu fondasi utama dalam perencanaan keuangan pribadi karena berfungsi sebagai bantalan ketika pengeluaran tak terduga muncul.
Tanpa dana cadangan itu, banyak orang terpaksa menggunakan kartu kredit, pinjaman berbunga tinggi, atau bahkan mengorbankan tabungan jangka panjang untuk menutup kebutuhan mendesak.
 PEXELS/COTTONBRO STUDIO Ilustrasi dana darurat. Cara mengumpulkan dana darurat ala Kemenkeu. Besaran dana darurat yang ideal.
Dikutip dari laman Investopedia, dana darurat adalahrekening tabungan yang secara khusus disiapkan untuk menghadapi pengeluaran tidak terduga seperti kehilangan pekerjaan, biaya medis, atau perbaikan rumah dan kendaraan.
Dana darurat idealnya cukup untuk menutup kebutuhan hidup selama tiga hingga enam bulan.
Konsep dana darurat semakin relevan ketika kondisi ekonomi tidak menentu.
Ketika penghasilan terganggu atau pengeluaran mendadak muncul, dana darurat menjadi penyangga agar kondisi keuangan tidak langsung terguncang.
Dana darurat dinilai penting sebelum mulai investasi
Membangun dana darurat sebaiknya menjadi prioritas sebelum seseorang fokus pada investasi atau melakukan pembelian besar.
Dana darurat dianggap sebagai langkah awal untuk membangun fondasi keuangan yang sehat.
Sebelum Anda fokus berinvestasi atau melakukan pembelian besar, penting untuk memiliki dana darurat tersedia.
SHUTTERSTOCK/PRAPAN MANUCHON Dana darurat adalah dana yang disisihkan atau dialokasikan untuk situasi darurat atau genting seperti kehilangan pekerjaan, masalah kesehatan, kecelakaan, atau kerusakan rumahDana darurat juga dinilai memberi rasa aman secara finansial. Ketika kondisi mendadak terjadi, seseorang tetap dapat memenuhi kebutuhan dasar tanpa harus mengganggu tujuan keuangan jangka panjang.
Menurut Investopedia, bahkan dana darurat dalam jumlah kecil tetap dapat memberikan perbedaan besar dalam menghadapi situasi darurat. Dana tersebut bisa digunakan untuk menghindari utang berbunga tinggi ketika pengeluaran mendadak muncul.
Pentingnya dana darurat juga terlihat ketika ekonomi melambat.
Reuters dalam laporannya menyebutkan, lebih dari 20 persen warga Amerika Serikat tidak memiliki tabungan darurat, sementara hanya 46 persen yang siap menanggung biaya hidup selama tiga bulan.
Padahal, para perencana keuangan menyebut tiga hingga enam bulan pengeluaran sebagai standar minimum dana darurat.
Dana darurat mencegah ketergantungan pada utang
Salah satu manfaat utama dana darurat adalah mencegah ketergantungan pada pinjaman ketika kondisi mendesak terjadi.
Tanpa dana darurat, pengeluaran tak terduga berisiko berubah menjadi beban utang yang sulit dilunasi.
Perencana keuangan dari Abundo Wealth, Jeremy Zuke, mengatakan dana darurat menjadi pembatas antara seseorang dengan utang berbunga tinggi ketika masalah mendadak muncul.
“Dana darurat adalah hal yang melindungi Anda dari utang berbunga tinggi ketika hal-hal buruk tak terhindarkan terjadi pada rumah, mobil, kesehatan, atau kehidupan Anda secara umum,” ujar Zuke.
Menurut dia, pengeluaran darurat sebenarnya bukan soal kemungkinan terjadi atau tidak, melainkan soal kapan situasi tersebut datang.
“Bagian terpenting adalah memulai, karena keadaan darurat berikutnya bukanlah pertanyaan tentang apakah akan terjadi, tetapi kapan akan terjadi,” kata Zuke.
SHUTTERSTOCK/TINNAKORN JORRUANG Ilustrasi dana darurat, menabung dana darurat.Dana darurat juga dapat menjaga seseorang tetap berada pada jalur tujuan keuangan jangka panjang.
Ketika terjadi pengeluaran mendadak, seseorang tidak perlu mencairkan investasi, mengambil dana pensiun, atau menjual aset produktif.
Dana darurat sebaiknya ditempatkan pada instrumen yang mudah diakses dan minim risiko, misalnya rekening tabungan berbunga tinggi, deposito, hingga reksa dana pasar uang.
Memulai dana darurat dari nominal kecil
Besarnya target dana darurat sering kali membuat sebagian orang enggan mulai menabung.
Namun, sejumlah perencana keuangan menilai konsistensi jauh lebih penting dibanding nominal awal. Anda dapat memulai dana darurat dengan setoran kecil per bulan, lalu meningkatkannya secara bertahap.
Target dana darurat juga tidak perlu langsung besar. Anda dapat memulai dari target kecil, kemudian meningkat, hingga akhirnya mencapai kebutuhan tiga sampai enam bulan pengeluaran rutin.
Strategi tersebut dinilai membantu proses menabung terasa lebih realistis dan tidak membebani kondisi keuangan sehari-hari.
Vox dalam laporannya juga menyebutkan, memiliki tabungan darurat dalam jumlah kecil tetap lebih baik dibanding tidak memiliki dana sama sekali.
Anda dapat mulai membangun kebiasaan menabung dengan mengurangi pengeluaran variabel seperti makan di luar atau menjual barang yang tidak digunakan.
Otomatisasi menjadi cara menjaga konsistensi
Salah satu tantangan terbesar dalam membangun dana darurat adalah menjaga konsistensi menabung.
SHUTTERSTOCK/MOZAKIM Ilustrasi dana darurat.Karena itu, banyak perencana keuangan merekomendasikan sistem otomatis agar dana langsung tersisih sebelum digunakan untuk konsumsi.
Otomatisasi transfer bulanan dapat membantu seseorang tetap disiplin membangun dana darurat.
“Saya sangat menyarankan untuk mengotomatiskan kontribusi bulanan Anda karena ketika Anda tidak pernah melihat uang itu, akan lebih mudah untuk menghindari pengeluaran yang tidak disengaja,” ujar Zuke.
Menurut dia, metode yang lebih efektif adalah mengarahkan sebagian gaji langsung ke rekening tabungan darurat melalui sistem payroll perusahaan.
“Dengan cara itu, Anda benar-benar tidak pernah melihat uang itu tersedia untuk dibelanjakan,” kata Zuke.
Selain otomatisasi, pemisahan rekening dana darurat juga dianggap penting. Reuters menyebutkan, menyimpan dana darurat di rekening terpisah dapat mengurangi godaan untuk menggunakan dana tersebut bagi kebutuhan non-darurat.
Dana darurat tidak hanya untuk krisis besar
Banyak orang menganggap dana darurat hanya dibutuhkan ketika terjadi bencana besar atau kehilangan pekerjaan.
Padahal, pengeluaran kecil yang muncul mendadak juga dapat mengganggu kondisi keuangan jika tidak diantisipasi.
Dana darurat dapat digunakan untuk kebutuhan seperti biaya medis, perbaikan kendaraan, perbaikan rumah, hingga perjalanan mendesak yang tidak direncanakan.
Keberadaan dana darurat dinilai tidak hanya penting untuk menghadapi krisis besar, tetapi juga menjaga stabilitas keuangan sehari-hari.
Inti dari membangun dana darurat bukan terletak pada besarnya nominal awal, melainkan kebiasaan untuk memulai dan melanjutkan proses menabung secara konsisten.
KOMPAS.com berkomitmen memberikan fakta jernih, tepercaya, dan berimbang. Dukung keberlanjutan jurnalisme jernih dan nikmati kenyamanan baca tanpa iklan melalui Membership. Gabung KOMPAS.com Plus sekarang
Kenapa Dana Darurat Tidak Boleh Digunakan untuk Investasi?
Mayoritas ahli keuangan menegaskan bahwa dana darurat sebaiknya tidak diinvestasikan ke instrumen berisiko. [1,051] url asal
#investasi #dana-darurat #indepth #dana-darurat-adalah #menabung-dana-darurat
(Kompas.com - Money) 28/01/26 16:32
v/117332/
JAKARTA, KOMPAS.com - Dana darurat adalah salah satu pilar dasar perencanaan keuangan pribadi.
Dana darurat merupakan tabungan yang disisihkan khusus untuk menutup kebutuhan tak terduga seperti kehilangan pekerjaan, biaya medis, atau perbaikan rumah.
Meski godaan untuk memanfaatkan dana darurat demi mengejar imbal hasil di pasar modal besar, mayoritas ahli keuangan menegaskan bahwa dana darurat sebaiknya tidak diinvestasikan ke instrumen berisiko.
 SHUTTERSTOCK/BANGOLAND Ilustrasi dana darurat.
Fungsi utama dana darurat: likuiditas dan keamanan, bukan pertumbuhan
Tujuan utama dana darurat adalah memastikan ketersediaan uang dalam waktu singkat tanpa risiko kehilangan nilai pokok.
Investasi, terutama saham dan aset berisiko lainnya, bisa mengalami penurunan nilai yang signifikan dalam jangka pendek.
Dana darurat sebaiknya memprioritaskan likuiditas, yakni akses cepat dan tanpa penalti ke dana, daripada imbal hasil yang tinggi.
Dengan demikian, instrumen berfluktuasi tidak cocok untuk tujuan ini.
Prinsip ini sederhana: ketika krisis datang, Anda membutuhkan akses cepat ke jumlah penuh dana tanpa harus mewujudkannya pada saat pasar sedang turun.
Jika dana darurat ditempatkan dalam aset yang turun nilainya atau yang memerlukan waktu pencairan, pemiliknya mungkin terpaksa menjual di bawah harga pasar atau menghadapi keterlambatan akses.
Ini adalah situasi yang memperburuk krisis, bukan meringankannya.
SHUTTERSTOCK/DEEMERWHA STUDIO Ilustrasi dana darurat.Banyak rumah tangga tidak punya bantalan memadai
Survei dan laporan lembaga riset menunjukkan kesenjangan besar antara kebutuhan dana darurat dan kondisi riil sebagian besar rumah tangga.
Bankrate melaporkan bahwa sebagian besar orang masih merasa tidak nyaman dengan tingkat tabungan darurat mereka dan hanya sebagian kecil yang bisa menutupi beberapa bulan pengeluaran hidup tanpa kesulitan.
Angka-angka terbaru Bankrate menunjukkan bahwa mayoritas responden merasa tidak mampu menutup pengeluaran selama tiga sampai enam bulan tanpa bantuan.
Laporan Reuters juga mencatat, lebih dari satu dari lima orang dewasa tidak memiliki tabungan darurat sama sekali, dan hanya sekitar 46 persen yang mampu menutup tiga bulan pengeluaran.
Adapun berdasarkan data Otoritas Jasa Keuangan (OJK) dan survei GoodStats 2024, hanya 29 persen masyarakat yang menabung secara konsisten setiap bulan.
Artinya, lebih dari 70 persen penduduk hidup tanpa dana darurat, hanya mengandalkan pemasukan bulanan.
Risiko menjual investasi di saat pasar sedang turun
Investasi jangka panjang memang biasanya memberi imbal hasil lebih tinggi daripada tabungan konvensional, tetapi volatilitas pasar berarti nilai portofolio dapat turun tajam dalam waktu singkat.
Jika Anda menggunakan dana darurat yang ditempatkan di saham atau reksa dana untuk menutup kebutuhan mendesak saat pasar mengalami koreksi, maka Anda berisiko mengunci kerugian permanen.
Urutan prioritas dalam dana darurat adalah safety (keamanan), liquidity (likuiditas), dan only then yield (hasil). Menempatkan dana darurat dalam aset yang menuntut waktu pencairan atau yang berisiko menurun nilainya mencederai urutan prioritas ini.
Dok. Shutterstock/ChristianChan Ilustrasi dana darurat.Biaya alternatif bila tidak punya dana darurat
Tanpa dana darurat yang likuid, individu cenderung menggunakan sumber pembiayaan yang jauh lebih mahal saat krisis, yakni kartu kredit berbunga tinggi, pinjaman jangka pendek, atau menjual aset pada harga yang tidak menguntungkan.
“Memiliki cadangan dana tunai untuk menutupi pengeluaran tak terduga mencegah orang menggunakan investasi jangka panjang mereka atau bergantung pada bentuk pembiayaan yang kurang menarik, seperti kartu kredit, jika mereka membutuhkan uang tunai dalam jangka pendek," ujar Christine Benz, pakar keuangan pribadi di perusahaan riset keuangan Morningstar dan penulis buku How To Retire.
Menutup kebutuhan dengan utang konsumtif bisa merusak rencana keuangan jangka panjang. Imbal hasil investasi yang semula diharapkan tergerus oleh bunga utang dan biaya lain.
Perbedaan tujuan: dana darurat vs investasi terencana
Salah satu kesalahan konseptual umum adalah menganggap semua uang tabungan adalah sama.
Dana darurat merupakan “asuransi likuid” untuk kejadian tak terduga. Investasi adalah strategi untuk mencapai tujuan finansial jangka menengah–panjang, misal untuk pensiun, dana pendidikan, atau properti.
Kedua instrumen ini punya horizon, profil risiko, dan produk yang jauh berbeda.
Sejumlah penasihat keuangan merekomendasikan menaruh dana darurat pada instrumen berisiko rendah dan mudah dicairkan, seperti deposito, tabungan berbunga tinggi, atau reksa dana pasar uang.
Pilihan ini mempertahankan akses cepat sambil memberi sedikit imbal hasil, tanpa mempertaruhkan modal utama.
SHUTTERSTOCK/TINNAKORN JORRUANG Ilustrasi dana darurat, menabung dana darurat.Bagaimana membedakan situasi “layak pakai” vs “jangan sentuh”
Banyak ahli setuju pada pedoman umum, tetapi penyesuaian diperlukan berdasarkan kondisi individu:
1. Ukuran
Target konservatif umum adalah dana darurat setara tiga sampai enam bulan pengeluaran penting.
Bagi pekerja dengan pendapatan tidak stabil atau tanpa tunjangan pengangguran, ukuran ini bisa lebih besar.
2. Akses
Simpan dana darurat di akun yang mudah dicairkan tanpa biaya atau penalti.
3. Kegunaan
Dana darurat digunakan hanya untuk kejadian yang benar-benar darurat, misal kehilangan pekerjaan, tagihan medis besar yang takdir, atau perbaikan rumah maupun kendaraan yang tak dapat ditunda.
Menggunakan dana darurat untuk membeli barang konsumtif atau kebutuhan yang bisa ditunda mengikis fungsi protektifnya.
Dave Ramsey dan perencana keuangan lain bahkan menyarankan aturan ketat, yaitu memperlakukan dana darurat seperti asuransi, bukan sebagai sumber modal untuk mengejar keuntungan investasi.
Jika ada dana “kelebihan” setelah dana darurat terpenuhi, baru boleh diinvestasikan
Prinsip praktis yang sering dianjurkan adalah urutkan prioritas yakni sebagai berikut.
PEXELS/COTTONBRO STUDIO Ilustrasi dana darurat. Cara mengumpulkan dana darurat ala Kemenkeu. Besaran dana darurat yang ideal.- Darurat: cadangan 3–6 bulan
- Utang berbunga tinggi: lunasi
- Kontribusi pensiun
- Investasi jangka panjang
Setelah dana darurat terisi dan utang mahal terkelola, dana surplus layak dipindahkan ke kendaraan investasi yang sesuai tujuan dan horizon.
Jika Anda ingin mengoptimalkan sedikit imbal hasil untuk dana darurat, pilih instrumen yang tetap rendah risiko dan sangat likuid, bukan pasar saham volatil.
Rekomendasi praktis menabung dana darurat
Berikut beberapa langkah praktis yang dapat dilakukan untuk menabung dana darurat.
- Hitung kebutuhan pokok per bulan, lalu kalikan 3–6 kali sebagai target awal. Bagi pekerja kontrak atau pengusaha mikro pertimbangkan 6–12 bulan.
- Simpan dana daruat terpisah dari rekening sehari-hari dengan label “Darurat” untuk menghindari godaan.
- Pilih akun dengan akses cepat dan tanpa penalti. Hindari menaruh dana darurat di instrumen yang memerlukan waktu pencairan panjang atau berpotensi turun nilainya.
- Evaluasi berkala. Setelah kondisi membaik, misal utang lunas atau stabilitas kerja sudah terjamin, alokasikan surplus ke investasi sesuai tujuan jangka panjang.
Dana darurat bukanlah wadah investasi. Fungsi utamanya adalah menyediakan likuiditas dan keamanan modal saat krisis.
Menempatkan dana darurat di aset berisiko menaikkan kemungkinan harus menjual saat pasar turun, atau tidak bisa mengakses dana saat benar-benar dibutuhkan, keduanya berpotensi memperparah keadaan darurat
Untuk itu, penuhi terlebih dahulu dana darurat di instrumen likuid dan aman. Setelah itu, barulah alokasikan dana ke instrumen investasi untuk tujuan jangka panjang.
KOMPAS.com berkomitmen memberikan fakta jernih, tepercaya, dan berimbang. Dukung keberlanjutan jurnalisme jernih dan nikmati kenyamanan baca tanpa iklan melalui Membership. Gabung KOMPAS.com Plus sekarang
Dana Darurat Bukan Uang Dingin: Ini Perbedaan Fungsi dan Risikonya
Di banyak obrolan soal finansial, istilah uang dingin kerap muncul beriringan dengan dana darurat. [1,275] url asal
#dana-darurat #keuangan-rumah-tangga #dana-darurat-adalah #uang-dingin #uang-dingin-adalah
(Kompas.com - Money) 07/01/26 15:06
v/96191/
JAKARTA, KOMPAS.com - Di banyak obrolan soal finansial, istilah uang dingin kerap muncul beriringan dengan dana darurat.
Keduanya terdengar mirip, sama-sama uang yang tidak dipakai untuk belanja harian, tetapi tujuan, cara menyimpan, dan risiko yang boleh ditanggung sebenarnya berbeda.
Perbedaan ini menjadi penting karena salah kaprah biasanya berujung pada dua hal. Pertama, dana darurat diinvestasikan ke aset berisiko sehingga sulit dicairkan saat krisis.
 SHUTTERSTOCK/WITSARUT SAKORN Ilustrasi dana darurat.
Kedua, uang dingin dibiarkan menganggur padahal sebenarnya bisa dialokasikan untuk tujuan jangka panjang.
Di Indonesia, persoalan ini juga terkait kesiapan rumah tangga menghadapi guncangan.
Dikutip dari Antara, perencana keuangan Annisa Steviani menyebut fenomena minimnya dana darurat masih terlihat di masyarakat.
"Perencanaan keuangan dibutuhkan bukan hanya agar kita bisa tenang setelah pensiun nanti tapi tenang selama kita hidup sekarang ini,” kata Annisa.
Definisi dana darurat: “payung” yang harus mudah dibuka kapan saja
Pada dasarnya, dana darurat adalah cadangan kas untuk menutup pengeluaran tak terduga tanpa memaksa orang berutang atau mengorbankan aset penting.
Dikutip dari Investopedia, dana darurat adalah uang yang disisihkan untuk menutupi pengeluaran tak terduga.
Membangun dana darurat memberi Anda jaring pengaman finansial setiap kali Anda menghadapi keadaan yang tak terduga, termasuk pengeluaran sehari-hari setelah kehilangan pekerjaan atau tagihan medis yang tak terduga, dan lain sebagainya.
SHUTTERSTOCK/DEEMERWHA STUDIO Ilustrasi dana darurat.Ukuran idealnya sering diringkas sebagai tiga sampai enam bulan pengeluaran.
Dana darurat sebaiknya disiapkan di tempat yang mudah diakses jika dibutuhkan. Dana darurat tidak boleh digunakan untuk membayar pengeluaran yang tidak penting, tetapi harus diisi kembali setiap kali digunakan.
Definisi uang dingin: “modal tenang” untuk tujuan jangka menengah hingga panjang
Sementara itu, uang dingin adalah dana yang tidak akan dipakai dalam waktu dekat dan tidak mengganggu kebutuhan primer bila nilainya berfluktuasi.
Presiden Direktur PT Doo Financial Futures Ariston Tjendra menjelaskan prinsip uang dingin untuk investasi.
“investasi mengunakan uang dingin memberikan rasa aman karena dana yang diinvestasikan tidak mengganggu kebutuhan primer,” tutur Ariston, dikutip dari Kontan.
Intinya, uang dingin adalah dana yang “boleh bekerja”, baik di deposito, obligasi, reksa dana, saham, emas, atau instrumen lain, karena secara perencanaan, kebutuhan hidup harian, cicilan, serta perlindungan dasar termasuk dana darurat sudah ditopang pos lain.
Perbedaan dana darurat dan uang dingin
Berikut perbedaan dana darurat dan uang dingin yang perlu Anda ketahui agar tidak salah kaprah.
1. Tujuan: proteksi vs pertumbuhan
- Dana darurat: tujuan utamanya untuk proteksi (menjaga stabilitas hidup saat ada guncangan).
- Uang dingin: tujuan utamanya bisa pertumbuhan atau pencapaian target (misalnya DP rumah 3 sampai 5 tahun, dana pendidikan, pensiun), tergantung horizon waktu dan toleransi risiko.
Unsplash Ilustrasi mengatur keuangan.Karena tujuan berbeda, ukuran keberhasilannya pun berbeda. Dana darurat “berhasil” saat Anda tidak perlu panik ketika krisis terjadi.
Uang dingin “berhasil” saat nilainya bertumbuh sesuai rencana atau setidaknya tidak memaksa Anda menjual rugi untuk kebutuhan mendesak.
2. Akses dan likuiditas: harus instan vs boleh bertahap
Dana darurat idealnya berada di instrumen yang sangat likuid: mudah dicairkan, minim penalti, tidak bergantung jam bursa, dan nilainya relatif stabil.
Uang dingin boleh ditempatkan di instrumen yang likuiditasnya tidak secepat dana darurat, selama sesuai rencana, misal ada potensi turun-naik dan butuh waktu pemulihan.
Cara Anda mencapai tujuan dana darurat dapat bervariasi tergantung pada pendapatan dan anggaran.
Akan tetapi, memulai dengan tujuan kecil yang dapat dicapai dapat membantu Anda membangun dana darurat tanpa merasa terbebani secara finansial.
“Memulai dari yang kecil tidak apa-apa. Hal-hal kecil itu dapat bertambah,” ungkap Jaime Eckles, perencana keuangan bersertifikat dan wealth management leader di Plante Moran Financial Advisors, dikutip dari AP.
Pesan kuncinya adalah, dana darurat harus praktis dulu, baru ideal.
3. Risiko yang boleh ditanggung: rendah vs bisa menengah atau tinggi
Dana darurat tidak dirancang untuk mengejar imbal hasil tinggi. Risiko penurunan nilai atau risiko tidak bisa dicairkan saat dibutuhkan adalah musuh utamanya.
Sementara itu, uang dingin bisa menanggung risiko lebih besar karena Anda tidak bergantung pada dana itu untuk kebutuhan mendesak. Namun, ini hanya benar jika dana darurat dan kebutuhan rutin sudah aman.
SHUTTERSTOCK/BANGOLAND Ilustrasi dana darurat.Oleh karena itu, menaruh dana darurat ke instrumen berfluktuasi berpotensi membuat orang menjual saat harga turun, bukan karena strategi, melainkan karena terpaksa.
4. Cara menghitung: berbasis pengeluaran vs berbasis target
Cara menghitung dana darurat umumnya dihitung dari biaya hidup bulanan, yakni pengeluaran rutin, bukan gaya hidup ideal.
Patokan yang sering dipakai adalah tiga sampai enam bulan pengeluaran, dengan variasi tergantung tanggungan, stabilitas pekerjaan, dan sumber penghasilan.
Uang dingin lebih cocok dihitung dari target finansial dan horizon waktu, misalnya target DP rumah Rp X dalam Y tahun.
Kenapa orang sering tertukar antara dana darurat dan uang dingin?
Berikut beberapa penyebab kenapa pemahaman mengenai dana darurat dan uang dingin sering tertukar.
1. Sama-sama uang menganggur
Secara kasat mata, dana darurat dan uang dingin sama-sama tidak dipakai sekarang. Bedanya, dana darurat memang disengaja menganggur demi kesiapsiagaan.
Uang dingin justru biasanya menganggur karena belum "ditugaskan" untuk kebutuhan dekat, sehingga bisa dialihkan ke instrumen yang produktif.
2. Dorongan mengejar imbal hasil
Saat suku bunga atau return investasi ramai dibicarakan, banyak orang tergoda mengoptimalkan semua saldo mengendap. Di titik ini, dana darurat rawan “dipaksa produktif” pada aset yang tidak sesuai fungsinya.
Dok. Shutterstock Ilustrasi dana darurat. Dana darurat adalah simpanan yang digunakan dalam kondisi tak terduga, seperti kehilangan pekerjaan, biaya medis mendadak, atau hal mendesak lainnyaPadahal, logika dana darurat mirip premi ketenangan. Anda “membayar” opportunity cost (imbalan tidak maksimal) untuk memperoleh kepastian akses saat keadaan mendesak.
3. Dana darurat dipakai untuk hal yang bukan darurat
Perlu diingat, dana darurat semestinya dipakai untuk kebutuhan tak terduga, bukan pengeluaran non-esensial. Masalahnya, definisi “darurat” sering meluas, mulai dari diskon gadget, liburan mendadak, sampai “talangin” kebutuhan gaya hidup.
Akibatnya, pos yang seharusnya stabil menjadi bolong-bolong. Lalu, ketika kejadian benar-benar darurat muncul, keuangan rumah tangga kembali rentan.
Panduan praktis: memposisikan dana darurat dan uang dingin dalam arsitektur keuangan
Berikut cara memposisikan dana darurat dan uang dingin dalam perencanaan keuangan Anda agar tidak tertukar dan penggunaannya tepat sasaran.
1. Urutan prioritas: stabilkan dulu, baru bertumbuh
Urutan yang lazim dipakai dalam perencanaan keuangan adalah sebagai berikut.
- Kebutuhan hidup rutin (biaya bulanan).
- Kewajiban tetap (cicilan atau tagihan).
- Proteksi dasar (minimal dana darurat, juga perlindungan risiko sesuai kebutuhan).
- Baru kemudian investasi atau tujuan finansial (uang dingin).
2. Pisahkan rekening dan “label” uangnya
Langkah paling sederhana untuk mencegah tertukar adalah memisahkan rekening sebagai berikut.
- Rekening atau pos dana darurat (akses mudah, jelas batasan pemakaian).
- Rekening atau pos uang dingin (alokasi investasi atau tabungan target).
SHUTTERSTOCK/PRAPAN MANUCHON Dana darurat adalah dana yang disisihkan atau dialokasikan untuk situasi darurat atau genting seperti kehilangan pekerjaan, masalah kesehatan, kecelakaan, atau kerusakan rumahEckels menyarankan kliennya untuk membuka rekening terpisah untuk dana darurat, yang tidak berada di bank yang sama dengan rekening transaksi rutin mereka, agar mereka tidak tergoda untuk mentransfer uang tersebut dalam situasi non-darurat.
3. Definisikan “darurat” sebelum darurat terjadi
Agar tidak menjadi pos serbaguna, tuliskan contoh yang termasuk darurat, misalnya kehilangan pekerjaan, biaya rawat inap, serta perbaikan kendaraan untuk bekerja, dan yang tidak termasuk darurat, misalnya ganti ponsel karena model baru, belanja promo.
Dengan definisi yang disepakati dari awal, dana darurat tidak ikut terbakar oleh keputusan emosional.
4. Uang dingin tetap perlu aturan risiko
Walau uang dingin lebih bebas, bukan berarti tanpa batas. Uang dingin memberi rasa aman karena tidak mengganggu kebutuhan primer, tetap mensyaratkan disiplin pemisahan pos.
Artinya, sebelum menyebut suatu dana sebagai uang dingin, pastikan:
- Kebutuhan primer aman.
- Dana darurat aman.
- Kewajiban jangka pendek tidak bergantung pada dana itu.
Dana darurat dan uang dingin: dua pos, dua fungsi, dua jenis ketenangan
Kesimpulannya, dana darurat memberi ketenangan karena Anda punya bantalan saat kejadian tak terduga datang, dan definisinya jelas sebagai cadangan kas untuk biaya mendadak.
Sementara itu, uang dingin memberi ketenangan karena Anda berinvestasi tanpa mengorbankan kebutuhan primer.
Dalam segala situasi, KOMPAS.com berkomitmen memberikan fakta jernih dari lapangan. Kirimkan Apresiasi Spesial untuk mendukung Jurnalisme. Berikan apresiasi sekarang
Khawatir Badai PHK? Ini Pentingnya Dana Darurat dan Cara Menabungnya
Kehidupan ekonomi yang tak menentu memperkuat argumen bahwa dana darurat adalah fondasi penting dalam manajemen keuangan pribadi. [665] url asal
#dana-darurat #dana-darurat-adalah #cara-menabung-dana-darurat #phk #tabungan-dana-darurat
(Kompas.com - Money) 10/11/25 06:00
v/33204/
JAKARTA, KOMPAS.com - Di tengah krisis global dan perlambatan ekonomi domestik, kegawatan pasar tenaga kerja Indonesia semakin nyata.
Hingga Agustus 2025, sekitar 58.000 orang kehilangan pekerjaan karena pemutusan hubungan kerja (PHK) dari total pengangguran 7,46 juta orang.
Menurut laporan Kementerian Ketenagakerjaan (Kemenaker) jumlah PHK meningkat dari 18.610 orang pada Januari sampai Februari 2025 menjadi 44.333 orang pada Agustus 2025.
 SHUTTERSTOCK/ANDRII YALANSKYI Ilustrasi pemutusan hubungan kerja (PHK).
Angka tersebut naik sekitar 32,1 persen dibanding periode yang sama tahun sebelumnya.
Dalam lanskap semacam ini, memiliki dana darurat bukan lagi sekadar pilihan, melainkan keharusan.
Saat risiko kehilangan pekerjaan meningkat, dana darurat berfungsi sebagai bantalan keuangan yang memungkinkan seseorang atau keluarga tetap bisa bertahan, mempertahankan likuiditas, dan mempertahankan stabilitas hidup hingga tercipta sumber pendapatan baru.
Kehidupan ekonomi yang tak menentu memperkuat argumen bahwa dana darurat adalah fondasi penting dalam manajemen keuangan pribadi.
Ini terutama bagi mereka yang bekerja di sektor formal maupun informal yang kini secara nyata menghadapi badai PHK.
Membangun dana darurat dapat memberikan jaring pengaman finansial, memberikan ketenangan pikiran dan rasa aman.
Berikut beberapa cara menabung dana darurat di tengah badai PHK, dikutip dari NDTV, Senin (10/11/2025).
PEXELS/COTTONBRO STUDIO Ilustrasi dana darurat. Cara mengumpulkan dana darurat ala Kemenkeu. Besaran dana darurat yang ideal.1. Tetapkan tujuan yang realistis
Targetkan dana darurat setara biaya hidup tiga sampai enam bulan untuk menutupi kebutuhan pokok seperti sewa, tagihan, kebutuhan pokok, dan asuransi.
2. Mulailah dari yang kecil
Jangan berkecil hati jika Anda tidak dapat menabung dana darurat dalam jumlah banyak sekaligus.
Mulailah dengan jumlah kecil dan tetap setiap bulan. Bahkan, Rp 10.000 atau Rp 20.000 dapat bertambah menjadi dana yang substansial seiring waktu.
Otomatiskan transfer ke rekening tabungan terpisah untuk menyisihkan uang sebagai dana darurat secara konsisten tanpa tergoda untuk membelanjakannya.
3. Evaluasi anggaran Anda
Tinjau pendapatan dan pengeluaran Anda untuk mengidentifikasi peluang menabung.
Kurangi pengeluaran yang tidak penting, seperti makan di luar atau berlangganan, dan alihkan dana tersebut ke dana darurat Anda.
Bagi profesional TI yang menghadapi PHK, misalnya, prioritaskan biaya penting daripada pembelian teknologi yang bersifat diskresioner.
4. Buka rekening terpisah untuk menyimpan dana darurat
Simpan dana darurat Anda di rekening tabungan berbunga tinggi atau reksa dana likuid untuk akses mudah dan pertumbuhan bunga yang moderat.
Hindari investasi berisiko seperti saham, karena dana tersebut harus likuid dan stabil.
5. Otomatiskan tabungan dana darurat
Atur transfer otomatis ke dana darurat Anda setiap hari gajian, meskipun hanya sedikit.
Konsistensi membangun dana darurat dari waktu ke waktu tanpa bergantung pada kemauan keras Anda.
SHUTTERSTOCK/TINNAKORN JORRUANG Ilustrasi dana darurat, menabung dana darurat.6. Gunakan bonus atau THR untuk dana darurat
Masukkan bonus, imbal hasil investasi, THR, atau penghasilan sampingan ke dalam dana darurat Anda. Ini dapat mempercepat atau meningkatkan tabungan dana darurat Anda.
7. Lindungi dana darurat Anda
Gunakan dana darurat hanya untuk keadaan darurat yang mendesak seperti kehilangan pekerjaan, tagihan medis, atau perbaikan mendesak, bukan untuk pengeluaran terencana seperti liburan.
Jika pengeluaran Anda meningkat, sesuaikan target tabungan dana darurat Anda.
Jika Anda perlu menggunakan sebagian dana darurat, prioritaskan untuk mengisinya kembali sesegera mungkin.
8. Tetap disiplin
Jadikan dana darurat Anda sebagai prioritas, terutama di industri yang volatil seperti TI atau manufaktur, di mana PHK dapat terjadi secara tiba-tiba.
Kontribusi dana darurat rutin, bahkan selama masa stabil, memastikan kesiapan Anda menghadapi masa-masa genting.
Di tengah ketidakpastian ekonomi yang masih membayangi hingga penghujung 2025, kesiapan Anda dalam menghadapi guncangan finansial menjadi kunci ketahanan ekonomi rumah tangga.
Dana darurat bukan hanya instrumen finansial, tetapi juga simbol kesiapsiagaan menghadapi risiko kehilangan pendapatan, naiknya biaya hidup, atau perubahan mendadak dalam pekerjaan.
Pemerintah memang berupaya membuka lapangan kerja baru dan menjaga stabilitas ekonomi, namun langkah-langkah makro tak selalu mampu menjangkau kebutuhan darurat di tingkat individu.
Oleh karena itu, menumbuhkan budaya menabung dan membangun dana darurat setara tiga hingga enam bulan pengeluaran seharusnya menjadi prioritas.
Dengan demikian, Anda tidak mudah goyah ketika badai PHK kembali datang.
Dalam segala situasi, KOMPAS.com berkomitmen memberikan fakta jernih dari lapangan. Ikuti terus update topik ini dan notifikasi penting di Aplikasi KOMPAS.com. Download sekarang
Jangan Pakai Kartu Kredit untuk Dana Darurat, Ini 5 Alasannya
Para perencana keuangan menyarankan Anda untuk memiliki dana darurat setara biaya hidup tiga hingga enam bulan. [670] url asal
#dana-darurat #kartu-kredit #dana-darurat-adalah #menabung-dana-darurat #kartu-kredit-untuk-dana-darurat #kartu-kredit-sebagai-dana-darurat
(Kompas.com - Money) 10/11/25 05:30
v/33190/
JAKARTA, KOMPAS.com - Para perencana keuangan menyarankan Anda untuk memiliki dana darurat setara biaya hidup tiga hingga enam bulan.
Dana darurat adalah dana yang dapat membantu Anda mengatasi gangguan pada pendapatan tanpa terlilit utang yang besar.
Penting untuk disadari bahwa, bagi sebagian orang, menabung sebanyak dana darurat bisa jadi sulit.
 SHUTTERSTOCK/PRAPAN MANUCHON Dana darurat adalah dana yang disisihkan atau dialokasikan untuk situasi darurat atau genting seperti kehilangan pekerjaan, masalah kesehatan, kecelakaan, atau kerusakan rumah
Jika setiap rupiah pendapatan dihabiskan untuk biaya hidup dasar, membangun dana darurat bisa jadi sulit.
Jika terjadi kondisi darurat, seperti PHK, tagihan medis yang besar, atau perbaikan mobil atau rumah yang mendesak, bisa jadi Anda mungkin harus bergantung pada kartu kredit agar bisa bertahan.
Namun, Anda sebaiknya tidak menggunakan kartu kredit untuk dana darurat.
Berikut beberapa alasan mengapa kartu kredit tidak boleh dianggap sebagai dana darurat jika Anda mampu menabung, dikutip dari NerdWallet, Senin (10/11/2025).
1. Kartu kredit adalah pinjaman
Menabung untuk keadaan darurat adalah latihan berpikir ke depan.
Anda memiliki penghasilan tambahan hari ini, jadi Anda menyisihkannya untuk saat-saat ketika Anda mungkin tidak memiliki penghasilan sama sekali.
Sebaliknya, ketika Anda menggunakan kartu kredit sebagai dana darurat, uang yang Anda belanjakan menjadi utang kartu kredit yang pada akhirnya harus Anda bayar.
Ibaratnya, "diri Anda saat ini" meminjam uang dari "diri Anda di masa depan."
FREEPIK/JCOMP Ilustrasi kartu kredit.Namun, yang terpenting, Anda tidak tahu apakah diri Anda di masa depan akan memiliki penghasilan tambahan untuk melunasi utang tersebut.
Jika tidak, Anda mungkin mengirimkan utang yang sangat besar kepada diri Anda sendiri.
Alternatifnya, mulailah menabung dana darurat, meskipun Anda hanya dapat menyisihkan sedikit demi sedikit.
Dengan memulai dari yang kecil, Anda tidak akan kehilangan uang yang Anda sisihkan.
Buatlah rencana tabungan dana darurat yang realistis dan tetapkan tujuan bertahap untuk menyimpan dana pengeluaran selama enam bulan.
Meskipun tujuan tersebut masih jauh, dana darurat kecil dapat mencegah Anda terjerat utang saat menghadapi keadaan darurat seperti perbaikan mobil atau rumah.
2. Perhatikan suku bunga kartu kredit
Menggunakan kartu kredit untuk pengeluaran darurat tidak hanya menghasilkan utang, tetapi Anda juga akan menanggung risiko memiliki utang tersebut.
Kebanyakan kartu kredit mengenakan suku bunga dua digit, sehingga semakin sulit untuk melunasinya.
Alternatifnya, jika Anda harus bergantung pada kartu kredit untuk menambah dana darurat, lebih baik mengajukan kartu kredit baru dengan bunga awal nol persen.
Kartu-kartu ini biasanya mensyaratkan skor kredit yang baik, tetapi jika Anda memenuhi syarat, Anda akan menghemat bunga selama masa penawaran.
3. Kartu kredit mungkin tidak diterima
Misalnya, jika Anda membutuhkan perbaikan darurat di rumah, kontraktor mungkin tidak menerima kartu kredit karena biaya dan risiko tambahan yang menyertai penerimaan kartu kredit sebagai metode pembayaran.
SHUTTERSTOCK/OLLEG VISUAL CONTENT Ilustrasi kartu kredit.Alternatifnya, ketika dana darurat tidak cukup, Anda mungkin sudah memiliki kartu kredit yang dapat membantu Anda mencairkan dana atau menawarkan cara alternatif untuk membayar.
Beberapa kartu kredit menawarkan cara yang lebih murah untuk mengakses batas kredit Anda.
4. Anda bisa kehilangan akses kredit di masa mendatang
Jika Anda memaksimalkan penggunaan satu atau dua kartu kredit untuk menghadapi keadaan darurat, Anda dapat memperkirakan skor kredit Anda akan turun drastis.
Itu karena Anda telah meningkatkan rasio pemanfaatan kredit secara signifikan, yaitu jumlah utang sebagai persentase dari batas kredit Anda.
Akibatnya, skor kredit Anda mungkin akan terdampak besar.
Hal ini dapat diperbaiki, tetapi dapat membuat mendapatkan kredit menjadi sulit atau sangat mahal di masa mendatang.
5. Penerbit dapat membatalkan kartu atau memotong limit kredit
Jika Anda menyimpan kartu kredit tambahan untuk keadaan darurat tetapi tidak menggunakannya, Anda mungkin akan mendapatkan kejutan yang tidak menyenangkan di saat yang paling buruk.
Penerbit biasanya menutup rekening kartu kredit yang tidak aktif selama jangka waktu tertentu.
Penerbit kartu kredit juga dapat memangkas limit kredit atau menutup rekening dalam kondisi ekonomi yang tidak menentu.
Lebih lanjut, ketika rekening ditutup karena ketidakaktifan pengguna, penerbit tidak perlu memberi Anda pemberitahuan sebelumnya.
Ini berarti Anda bisa terjebak tanpa batas kredit saat Anda sangat membutuhkannya.
Dalam segala situasi, KOMPAS.com berkomitmen memberikan fakta jernih dari lapangan. Ikuti terus update topik ini dan notifikasi penting di Aplikasi KOMPAS.com. Download sekarang#50 tag sepekan
Warning: file_get_contents(): php_network_getaddresses: getaddrinfo for ekbis.blog failed: Name or service not known in /home/u1731472/public_html/sub/ekbisblog/inc.dashboard.php on line 54
Warning: file_get_contents(http://ekbis.blog/adminv2/tag7day.json): Failed to open stream: php_network_getaddresses: getaddrinfo for ekbis.blog failed: Name or service not known in /home/u1731472/public_html/sub/ekbisblog/inc.dashboard.php on line 54
Warning: foreach() argument must be of type array|object, null given in /home/u1731472/public_html/sub/ekbisblog/inc.dashboard.php on line 56