#30 tag 24jam
Mengganti tameng dengan benteng, perkuat eksportir
Tekanan terhadap rupiah kembali mengemuka ketika kurs menembus Rp17.424 per dolar AS pada 5 Mei, melemah sekitar 5 persen dalam 12 bulan. Ironisnya, gejolak ... [1,360] url asal
#perkuat-eksportir #perkuat-ekspor #gejolak-nilai-tukar #kurs-rupiah
Dengan kombinasi faktor-faktor tersebut, setiap guncangan global membuat rupiah seakan berdiri hanya dengan tameng tipis, bukan di balik benteng kokoh
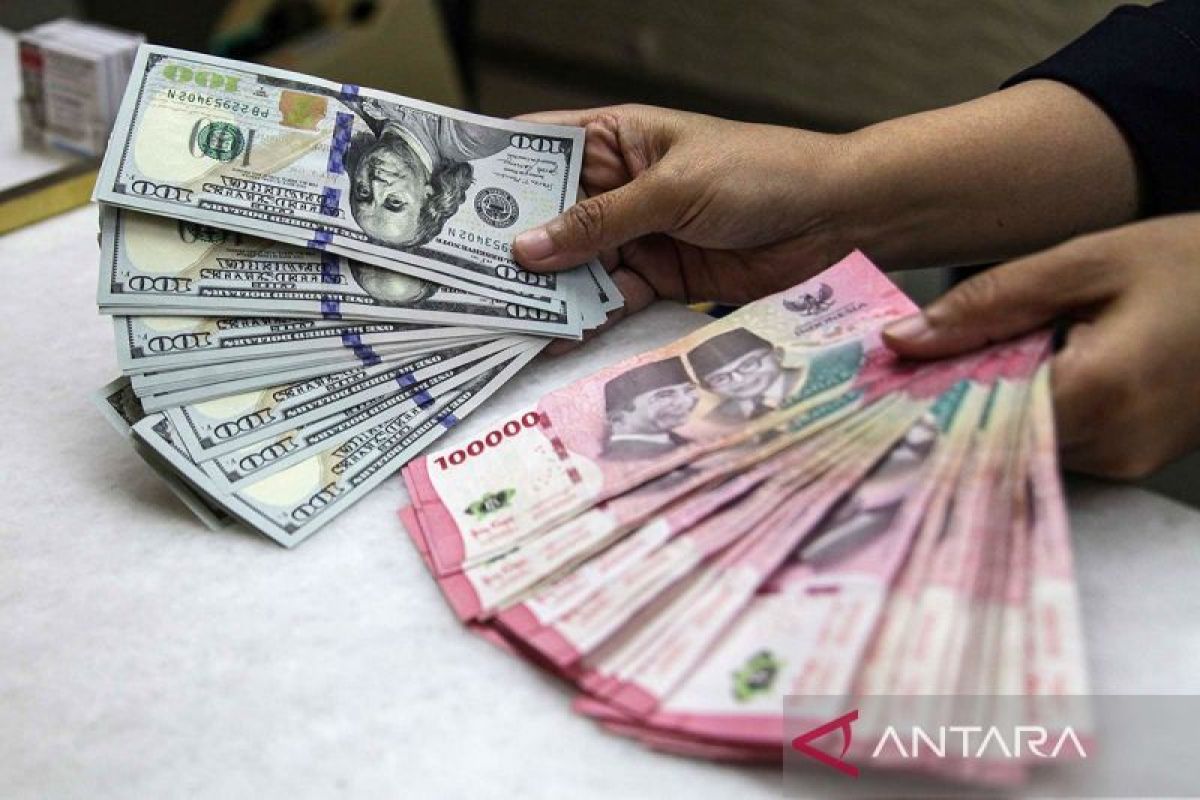
Jakarta (ANTARA) - Tekanan terhadap rupiah kembali mengemuka ketika kurs menembus Rp17.424 per dolar AS pada 5 Mei, melemah sekitar 5 persen dalam 12 bulan. Ironisnya, gejolak nilai tukar ini terjadi di tengah pertumbuhan ekonomi Indonesia yang justru solid, mencapai 5,61 persen pada kuartal I 2026, lebih tinggi dari pada kuartal sebelumnya yang 5,39 persen.
Di permukaan, publik mudah menunjuk jari ke faktor eksternal: perang Iran menghadapi agresi AS dan Israel, ketegangan di Selat Hormuz, lonjakan harga minyak, dan tingginya suku bunga Amerika Serikat. Namun, di balik semua itu, tekanan terhadap rupiah sesungguhnya mencerminkan rapuhnya fondasi domestik yang membuat setiap guncangan global membesar, efeknya terasa di dalam negeri.
Secara global, dolar AS menguat karena kembali menjadi aset pelindung nilai di tengah ketidakpastian geopolitik, diperkuat kebijakan suku bunga tinggi The Fed.
Ketegangan di Selat Hormuz tidak hanya memicu kekhawatiran pasokan energi, tetapi juga ikut mendorong kenaikan harga minyak dan tekanan inflasi impor di negara pengimpor minyak, seperti Indonesia. Inflasi kita melonjak menjadi 4,76 persen (year-on-year) pada Februari 2026, dari 3,55 persen pada Januari, dengan indeks harga konsumen naik dari 105,48 menjadi 110,50.
Literatur ekonomi moneter kontemporer mengingatkan bahwa faktor eksternal hanya pemantik; besarnya "api" sangat ditentukan oleh kondisi bahan bakar di dalam negeri. Di Indonesia, ada setidaknya empat kerentanan struktural yang membuat rupiah mudah goyah.
Pertama, pelebaran defisit fiskal dan meningkatnya kebutuhan pembiayaan utang memunculkan kekhawatiran terhadap keberlanjutan fiskal. Pasar akan menuntut premi risiko lebih tinggi, yang berujung pada arus keluar dana portofolio asing dari pasar surat berharga negara dan memperbesar tekanan pada rupiah.
Kedua, struktur ekonomi yang masih sangat bergantung pada impor bahan baku, beberapa pangan, dan energi, membuat kebutuhan dolar AS tetap tinggi, bahkan ketika pertumbuhan ekonomi domestik terlihat baik. Begitu harga komoditas melemah atau permintaan global melambat, surplus perdagangan menyempit dan bantalan cadangan devisa terhadap gejolak kurs menipis.
Ketiga, daya saing ekspor Indonesia masih terkunci pada komoditas primer, dengan nilai tambah rendah dan logistik nasional yang mahal dan tidak efisien. Di sisi UMKM, ada perkembangan menggembirakan: sepanjang 2025 ekspor produk UMKM mencapai sekitar 15 persen dari total ekspor Indonesia, dan menembus lebih dari 33 negara.
Namun, bila dibandingkan dengan sekitar 65 juta pelaku UMKM aktif, kontribusi tersebut masih perlu ditingkatkan untuk menopang neraca perdagangan dan cadangan devisa secara signifikan jika dikomparasikan dengan Malaysia dan Thailand yang mencapai 28-30 persen UMKM penyumbang ekspor.
Keempat, tata kelola kebijakan dan komunikasi antarlembaga yang belum sepenuhnya selaras sering kali menimbulkan kebingungan sinyal. Pergeseran pesan dan komunikasi kebijakan ekonomi yang tidak solid memperkuat sikap wait and see investor dan mendorong volatilitas di pasar keuangan domestik. Dengan kombinasi faktor-faktor tersebut, setiap guncangan global membuat rupiah seakan berdiri hanya dengan tameng tipis, bukan di balik benteng kokoh.
Perisai jangka pendek
Menghadapi tekanan kurs di atas Rp17.400, Bank Indonesia merespons dengan strategi intervensi multi-instrumen, memanfaatkan transaksi Non-Deliverable Forward (NDF) offshore, Domestic Non-Deliverable Forward (DNDF) onshore, intervensi spot, hingga pembelian Surat Berharga Negara (SBN) di pasar sekunder.
DNDF domestik dirancang memberikan fasilitas lindung nilai berbasis rupiah tanpa penyerahan dolar tunai, sehingga perusahaan dapat melakukan hedging di pasar dalam negeri dan mengurangi dominasi NDF offshore dalam pembentukan ekspektasi nilai tukar.
Bank Indonesia juga memperkuat instrumen Sekuritas Rupiah Bank Indonesia (SRBI) yang tercatat meningkat 21 persen menjadi Rp885,41 triliun pada April, di samping pembelian SBN di pasar sekunder yang mencapai Rp123,8 triliun hingga awal Mei.
Langkah ini bertujuan menahan kenaikan yield yang berlebihan, menstabilkan pasar obligasi, dan menarik kembali capital inflow untuk mengimbangi keluarnya dana dari SBN dan pasar saham.
Bagi UMKM eksportir, kebijakan ini ibarat kabar baik yang masih “terlalu jauh di menara kebijakan”. DNDF potensial menjadi alat penting perlindungan nilai tukar, tetapi di lapangan, UMKM menghadapi kendala literasi derivatif yang rendah, skala transaksi kecil, dan biaya serta persyaratan margin yang terasa berat.
Karena itu, efektivitas DNDF bagi UMKM jauh lebih besar bila digunakan melalui skema tidak langsung. Bank menawarkan paket kredit ekspor plus fasilitas hedging sederhana, sementara banklah yang melakukan lindung nilai ke Bank Indonesia melalui DNDF.
Integrasi dengan KUR berorientasi ekspor, KURBE, dan pembiayaan LPEI dengan komponen hedging yang disubsidi – wajib atau opsional – akan membuat perlindungan kurs benar-benar menyentuh pelaku kecil yang padat karya.
Sektor pertanian, mebel, dan tekstil yang sensitif terhadap margin kurs bisa menjadi prioritas karena dampaknya besar terhadap ekspor dan penyerapan tenaga kerja. Namun, semua instrumen ini, betapapun canggih, pada hakikatnya masih tameng taktis jangka pendek. Tanpa penguatan struktur ekonomi, rupiah akan terus menjadi korban pertama tiap kali ada badai global berikutnya.
Membangun benteng
Stabilitas rupiah yang berkelanjutan menuntut sinergi kebijakan moneter, fiskal, dan reformasi struktural yang konsisten dari hulu ke hilir. Di sini, penguatan UMKM eksportir bernilai tambah tinggi, bukan sekadar agenda pemberdayaan, tetapi bagian inti dari strategi pertahanan mata uang.
Pertama, pemerintah harus menjaga kepercayaan pasar melalui jalur konsolidasi fiskal yang kredibel dan bertahap. Pengelolaan anggaran yang hati-hati, transparan, dan konsisten akan mengurangi kekhawatiran soal kemampuan negara mengelola utang dan memenuhi kewajiban, sehingga premi risiko menurun dan tekanan terhadap rupiah berkurang.
Kedua, koordinasi moneter–fiskal antara Bank Indonesia dan Kementerian Keuangan perlu naik kelas dari sekadar koordinasi formal menjadi orkestrasi narasi. Dalam masa krisis, publik dan pasar perlu mendengar pesan yang sama, dengan nada yang sama, dari otoritas moneter dan fiskal. Komunikasi yang tegas dan selaras membantu meredam kepanikan, menjaga ekspektasi inflasi, dan menstabilkan kurs, seperti yang diupayakan ketika rupiah berada di bawah tekanan pada April–Mei 2026.
Ketiga, komitmen untuk mengurangi kebergantungan terhadap impor dan dolar harus diterjemahkan ke agenda konkret: substitusi impor selektif, dorongan hilirisasi industri, dan pengembangan ekspor bernilai tambah tinggi yang melibatkan UMKM.
Perluasan penggunaan mata uang lokal dalam transaksi bilateral (local currency transaction/LCT) serta pemanfaatan transaksi digital lintas negara (seperti QRIS dan BI-FAST di kawasan regional) dapat membantu mengurangi tekanan permintaan dolar secara bertahap. Di saat yang sama, perbaikan efisiensi logistik dan penguatan kapasitas produksi domestik akan memperkuat cadangan devisa dan mengurangi kerentanan kurs dalam jangka panjang.
Keempat, pendalaman pasar keuangan domestik – termasuk pasar DNDF onshore– menjadi keharusan, bukan pilihan. Instrumen lindung nilai harus lebih beragam dan mudah diakses, sementara surat berharga rupiah perlu semakin atraktif bagi investor domestik dan manajer dana regional yang terkait ekosistem UMKM. Likuiditas dan efisiensi pasar yang membaik akan membantu menyerap guncangan global tanpa selalu memaksa bank sentral melakukan intervensi besar-besaran.
Kelima, kualitas tata kelola dan konsistensi sinyal kebijakan ekonomi perlu ditingkatkan secara serius. Kredibilitas institusional yang kuat, transparansi pengambilan keputusan, dan komunikasi yang bisa diprediksi adalah modal penting untuk memulihkan dan menjaga kepercayaan investor. Dalam dunia yang sarat ketidakpastian, kebijakan yang tidak bisa diprediksi seringkali lebih berbahaya daripada berita buruk yang jelas.
Transformasi
Strategi sinergi ini perlu ditempatkan dalam horizon waktu yang jelas. Jangka pendek (0–6 bulan) menitikberatkan pada intervensi terukur DNDF/NDF/spot, penguatan SRBI, pengendalian transaksi spekulatif, dan komunikasi yang konsisten antara otoritas.
Jangka menengah (6–18 bulan) diarahkan pada konsolidasi fiskal yang kredibel, pendalaman pasar DNDF domestik, integrasi hedging dalam pembiayaan ekspor UMKM, dan percepatan substitusi impor selektif. Jangka panjang (lebih dari 18 bulan) harus fokus pada transformasi struktur ekspor lewat hilirisasi, penguatan daya saing, dan konsolidasi tata kelola institusional.
Pada titik ini, pertanyaan kuncinya bukan lagi sekadar “berapa cadangan devisa kita?” tetapi “seberapa kokoh fondasi ekspor bernilai tambah dan basis devisa yang bersumber dari jutaan pelaku usaha?” Dengan pertumbuhan ekonomi yang masih solid 5,61 persen di kuartal I 2026, Indonesia memiliki momentum yang sayang jika hanya dihabiskan untuk strategi tanggap darurat jangka pendek.
Rupiah tidak bisa selamanya hanya mengandalkan tameng intervensi pasar ketika badai datang. Ia membutuhkan benteng: struktur ekonomi yang lebih berdaulat, basis ekspor UMKM yang naik kelas, pasar keuangan domestik yang dalam, dan tata kelola kebijakan yang kredibel.
DNDF, NDF, dan instrumen moneter lainnya tetap penting sebagai lapis pertama pertahanan; tetapi tanpa reformasi struktural dan penguatan UMKM eksportir sebagai basis devisa, kita hanya memindahkan titik lemah dari satu siklus krisis ke siklus berikutnya. Dengan orkestrasi kebijakan yang konsisten, Indonesia bukan saja bisa mempertahankan stabilitas rupiah, tetapi sekaligus mengubah setiap episode tekanan global menjadi momentum percepatan transformasi ekonomi
*)Prof Dodi Wirawan Irawanto PhD,Ketua Pusat Riset Kepemimpinan dan Organisasi Universitas Brawijaya Malang
Copyright © ANTARA 2026

Fitch Ratings Ungkap Skenario jika Perang AS–Iran Makin Berlarut-larut
Fitch Ratings memperingatkan bahwa perang AS-Iran yang berkepanjangan dapat memicu risiko nilai tukar dan inflasi, berdampak pada korporasi Indonesia. [411] url asal
#perang-as-iran #fitch-ratings #risiko-keuangan #nilai-tukar-rupiah #inflasi-lanjutan #gejolak-nilai-tukar #ketidakpastian-global #currency-mismatch #utang-dolar-as #harga-energi-global #sektor-energi
(Bisnis.Com - Market) 24/04/26 02:00
v/201181/
Bisnis.com, JAKARTA – Lembaga pemeringkat Fitch Ratings Indonesia mengungkapkan perang antara Amerika Serikat dan Iran yang berlangsung lebih lama dapat memicu sejumlah risiko yang berdampak langsung terhadap kinerja keuangan korporasi.
Direktur Corporate Ratings APAC Fitch Ratings Indonesia Felita menyebutkan setidaknya terdapat dua risiko utama yang perlu diantisipasi oleh korporasi di Indonesia, yakni gejolak nilai tukar dan tekanan inflasi lanjutan.
“Jadi, semakin besar porsi biaya atau utang dalam dolar, semakin besar risikonya,” ujarnya, Kamis (23/4/2026).
Menurutnya risiko pertama datang dari volatilitas nilai tukar rupiah yang berpotensi bergerak fluktuatif seiring meningkatnya ketidakpastian global. Kondisi ini dinilai paling berdampak pada perusahaan yang memiliki ketidaksesuaian mata uang atau currency mismatch.
Perusahaan dengan pendapatan dalam rupiah, tetapi memiliki utang dalam dolar AS atau ketergantungan tinggi terhadap bahan baku impor, menjadi kelompok yang paling rentan. Semakin besar eksposur terhadap mata uang asing dalam struktur biaya maupun utang, semakin tinggi pula risiko yang harus ditanggung.
Selain faktor nilai tukar, risiko kedua yang tak kalah penting adalah meningkatnya inflasi lanjutan. Kenaikan harga energi global diperkirakan akan mendorong kenaikan harga barang dan jasa secara lebih luas di dalam negeri.
Dampak inflasi ini diperkirakan akan lebih terasa pada sektor-sektor yang bergantung pada permintaan non prioritas, seperti produk gaya hidup, hiburan, hingga barang konsumsi sekunder.
Dalam kondisi harga yang meningkat, konsumen cenderung menahan belanja dan memprioritaskan kebutuhan pokok. Hal ini membuat permintaan terhadap produk non esensial menjadi lebih elastis dan rentan mengalami penurunan.
Dengan demikian, perusahaan di sektor tersebut berisiko menghadapi tekanan ganda, yakni kenaikan biaya operasional di satu sisi dan pelemahan permintaan di sisi lain.
Kombinasi kedua risiko ini perlu diantisipasi sejak dini oleh korporasi, terutama melalui pengelolaan risiko nilai tukar serta strategi efisiensi biaya dan penyesuaian bisnis agar tetap mampu bertahan di tengah ketidakpastian global yang berkepanjangan.
Sisi lain memanasnya tensi geopolitik antara AS dan Iran membuka peluang bagi sejumlah sektor saham untuk mencetak cuan.
Sektor energi, khususnya minyak dan gas (migas) hingga batu bara, menjadi yang paling diuntungkan seiring lonjakan harga komoditas global dan potensi gangguan pasokan energi.
Felita, mengungkapkan bahwa sektor minyak dan gas, khususnya di sisi hulu atau upstream, menjadi salah satu yang paling diuntungkan dari situasi ini. Kenaikan harga minyak mentah dinilai mampu menutupi peningkatan biaya operasional, seperti energi dan logistik.
“Selain itu, sektor batu bara termal juga berpotensi diuntungkan,” ujarnya.
Menurutnya sektor batu bara termal juga ikut terdongkrak dengan potensi peralihan sumber energi dari gas ke batu bara di sejumlah negara Asia, seperti Korea Selatan, Jepang, dan Taiwan, akibat mahalnya harga gas.
#50 tag sepekan
Warning: file_get_contents(http://ekbis.blog/adminv2/tag7day.json): Failed to open stream: HTTP request failed! HTTP/1.1 404 Not Found
in /home/u1731472/public_html/sub/ekbisblog/inc.dashboard.php on line 54
Warning: foreach() argument must be of type array|object, null given in /home/u1731472/public_html/sub/ekbisblog/inc.dashboard.php on line 56