#30 tag 24jam
Tak Sembarang Pindar Bisa Terapkan Skema Tadpole
Banyak peminjam tidak membaca rincian kontrak dengan seksama karena mereka dihadapkan pada situasi mendesak sehingga terjebak skema tadpole atau pinjaman dengan cicilan yang besar di awal. [975] url asal
#tadpole #pindar #ojk #give-me-perspective
(Katadata - In-Depth & Opini) 11/02/26 07:05
v/132670/
Industri pendanaan daring atau pinjaman daring (pindar) tumbuh pesat dalam beberapa tahun terakhir. Peranan industri ini semakin penting dalam inklusi keuangan terhadap kelompok masyarakat yang belum memiliki akses atau tersentuh layanan perbankan.
Namun, industri ini juga dibayang-bayangi oleh sejumlah sentimen negatif terkait isu perlindungan konsumen. Salah satunya adalah skema pendanaan yang memiliki cicilan yang besar di awal atau disebut sebagai skema tadpole.
Banyak peminjam tidak membaca rincian kontrak dengan seksama karena mereka dihadapkan pada situasi mendesak. Pola cicilan yang besar di awal menyebabkan mereka rentan terjebak skema cicilan yang membebani peminjam di tenor awal pinjamannya.
Praktik tadpole menjadi praktik yang bertentangan dengan pelindungan konsumen. Skema pembayaran cicilan yang besar di awal bertujuan mengalihkan risiko dari platform ke peminjam secara tidak seimbang.
Platform dan pemberi pinjaman bisa menikmati arus kas yang cepat, sedangkan peminjam menghadapi risiko gagal bayar sejak bulan pertama. Mereka kerap terpaksa mencari pinjaman baru untuk menutup pinjaman lama, bahkan dari platform pinjaman online ilegal.
Adief Razali, Kepala Departemen Pengawasan Lembaga Keuangan Mikro dan Lembaga Jasa Keuangan Lainnya, OJK, menyatakan OJK akan memperketat penyelenggara pindar yang boleh menerapkan skema tadpole demi melindungi konsumen.
“OJK memahami terdapat concern mengenai aspek perlindungan konsumen atas pendanaan dengan menggunakan skema pembayaran tadpole. Untuk memitigasi concern tersebut, OJK melakukan pembatasan secara ketat terhadap penyelenggara yang akan menerapkan skema pembayaran tadpole,” ujar Adief.
Menurut Adief, tidak sembarang pindar bisa menerapkan skema ini karena ada syarat-syarat yang harus dipenuhi.
Simak penjelasan lengkapnya dalam wawancara Katadata dengan Adief Razali yang dilakukan secara tertulis pertengahan Januari 2026.
Apa dasar pertimbangan di balik perubahan kebijakan OJK terkait skema pembayaran tadpole dari sebelumnya mengarahkan platform untuk menghentikan penggunaan skema tersebut, hingga kini mengizinkannya kembali dengan persyaratan yang lebih ketat? Faktor apa yang mendorong perubahan ini?
OJK memahami bahwa terdapat concern aspek perlindungan konsumen atas pendanaan dengan menggunakan skema pembayaran tadpole. Untuk memitigasi concern tersebut, OJK melakukan pembatasan secara ketat terhadap penyelenggara yang akan menerapkan skema pembayaran tadpole.
Penyelenggara wajib mematuhi ketentuan batasan manfaat ekonomi yang berlaku, memenuhi aspek transparansi, yaitu menyampaikan informasi secara lengkap kepada Penerima Dana maupun Pemberi Dana, untuk memastikan para pihak telah memahami dan menyepakati skema pembayaran angsuran dengan jumlah yang besar pada periode awal (front-loaded installments). Penyelenggara juga harus memenuhi kualitas pendanaan Tingkat Wanprestasi 90 hari (TWP90) kurang dari 5%.
Skema pembayaran tadpole secara prinsip merupakan bentuk mitigasi risiko yang diterapkan oleh penyelenggara pindar untuk menjaga pengembalian dana milik Pemberi Dana dan memitigasi risiko pendanaan macet.
Industri pindar masih membutuhkan pengembangan dan penguatan pada aspek inklusivitas layanan keuangan, peningkatan mitigasi risiko bagi lender, transparansi dan pelindungan konsumen serta penerapan tata kelola yang baik untuk mendukung pertumbuhan industri yang sehat dan berkelanjutan sebagai alternatif pembiayaan bagi masyarakat.
Bagaimana mekanisme pengawasan OJK agar platform yang menerapkan skema tadpole sesuai dengan persyaratan yang telah ditentukan? Apakah ada sanksi jika terjadi pelanggaran?
OJK meminta kepada penyelenggara pindar yang menerapkan skema pembayaran tadpole untuk melaporkan jumlah outstanding pendanaan dan TWP90 kepada OJK setiap bulan paling lambat tanggal 10 bulan berikutnya.
Jika OJK menemukan pelanggaran terhadap ketentuan yang berlaku atas skema tadpole yang diselenggarakan oleh penyelenggara pindar, OJK dapat mengenakan sanksi administratif sesuai ketentuan yang berlaku.
Survei yang dilakukan oleh Segara Institute menunjukkan bahwa sebagian konsumen merasa dirugikan oleh struktur pembayaran tadpole. Bagaimana tanggapan OJK atas temuan ini?
OJK telah menetapkan pembatasan terhadap penerapan skema pembayaran tadpole dalam kegiatan usaha penyelenggara, dengan mewajibkan kepatuhan terhadap ketentuan batasan manfaat ekonomi yang berlaku serta pemenuhan aspek transparansi.
Dalam hal ini, penyelenggara (pindar) wajib menyampaikan informasi secara lengkap, jelas, dan mudah dipahami kepada penerima dana maupun pemberi dana. Khususnya, terkait karakteristik skema pembayaran angsuran yang bersifat front-loaded, agar para pihak memahami dan menyepakati struktur pembayaran dimaksud.
Selain itu, penyelenggara juga diwajibkan untuk menjaga kualitas pendanaan dengan Tingkat Wanprestasi 90 hari (TWP90) kurang dari 5%. Pembatasan dan penegasan kewajiban tersebut ditujukan untuk memperkuat perlindungan konsumen dan memitigasi potensi kerugian yang dapat timbul akibat penerapan skema pembayaran tadpole.
Sejalan dengan hal tersebut, penyelenggara diminta untuk senantiasa memperhatikan kemampuan pembayaran penerima dana secara memadai sebelum memfasilitasi pendanaan.
Apa pandangan OJK mengenai keseimbangan antara risiko dan literasi keuangan (terutama terkait pemahaman risiko) bagi para pemberi dana ritel?
Literasi keuangan memiliki peran yang sangat penting dalam menjaga keseimbangan antara potensi manfaat dan risiko produk jasa keuangan, khususnya bagi pemberi dana retail. Tingkat literasi keuangan yang memadai akan meningkatkan kemampuan konsumen dalam memahami karakteristik produk, mekanisme, serta risiko yang melekat di dalamnya.
Dengan pemahaman risiko yang baik, pemberi dana retail diharapkan dapat mengambil keputusan secara sadar dan bertanggung jawab sesuai dengan profil risiko masing-masing, sehingga perlindungan konsumen dapat berjalan seiring dengan pengembangan industri jasa keuangan yang sehat dan berkelanjutan.
Untuk memastikan literasi pengguna terhadap risiko yang dimiliki dalam transaksi pindar, OJK juga telah meminta penyelenggara pindar untuk memastikan pemahaman pengguna terhadap risiko transaksi pindar. Antara lain, menampilkan pop up risiko transaksi pada halaman utama sistem elektronik dan meminta deklarasi pemahaman risiko sebelum transaksi dilakukan oleh pengguna.
OJK juga mewajibkan Lembaga Jasa Keuangan mengadakan sosialisasi literasi dan edukasi sebanyak satu kali dalam satu semester. Hal ini ditujukan untuk meningkatkan literasi atas risiko dan manfaat produk dan jasa yang ditawarkan oleh Lembaga Jasa Keuangan.
Untuk memperkuat transparansi dan kepercayaan publik terhadap platform pinjaman digital, apakah OJK mempertimbangkan penerapan sistem reputasi atau rating platform yang dapat diakses publik?
OJK mengatur terkait aspek transparansi penyelenggara pindar kepada publik melalui POJK 40/2024 dan SEOJK 19/2025. Penyelenggara diwajibkan mematuhi keterbukaan informasi yang dapat diakses oleh masyarakat melalui laman (website) resmi miliki penyelenggara pindar, antara lain terkait tingkat wanprestasi serta laporan keuangan yang telah diaudit.
Selain itu, OJK secara rutin melaksanakan pemeriksaan dan pengawasan untuk memastikan kepatuhan penyelenggara terhadap ketentuan yang berlaku, termausk dalam aspek transparansi kepada publik.
Saat ini, OJK belum menerapkan sistem reputasi atau rating platform. Namun demikian, OJK tetap membuka ruang untuk melakukan kajian lebih lanjut apabila ke depan terdapat kebutuhan penguatan mekanisme tersebut dalam rangka menjaga kepercayaan publik.
Skema Tadpole: Jebakan Cicilan atau Inovasi Pembayaran?
Skema tadpole adalah pola cicilan pinjaman daring dengan beban pembayaran sangat besar di awal baik melalui cicilan tidak merata, interval pembayaran dipercepat, maupun pencairan dana yang tidak utuh. [1,611] url asal
#tadpole #cicilan #pembayaran #inovasi #pinjaman-daring #pindar #pinjaman-online #pinjol #keuangan #finansial #literasi-keuangan #literasi-finansial #otoritas-jasa-keuangan #ojk #educate-me #update-me
(Katadata - In-Depth & Opini) 22/12/25 09:22
v/80834/
Reno (30, nama samaran) pertama kali terjebak skema tadpole melalui pinjaman online (pinjol) ilegal. Cicilan awal yang sangat besar membuat hidupnya dipenuhi teror telepon dan pesan penagihan. “Waktu itu minjem Rp500.000, terus di minggu-minggu awal harus bayar 200 (ribu). Nah, sisanya di minggu selanjutnya atau sebulan terakhir barulah kecil, lebih kecil dari minggu-minggu awal,” tuturnya dalam wawancara bersama tim Katadata (30/11).
Kepada tim Katadata, pria berambut ikal ini mengaku jumlah maksimal pinjaman yang pernah diajukannya sebesar Rp2 juta. Polanya sama; pembayaran besar di muka atau pencairan yang tidak utuh, serta kewajiban yang membengkak dari yang dicairkan.
Tekanan cicilan awal inilah yang membuat Reno kewalahan. Alih-alih memberi ruang bernapas, skema ini memaksanya mencari dana tambahan hanya untuk bertahan. “Ujung-ujungnya gali lubang tutup lubang,” ujarnya.
Reno bukanlah satu-satunya orang yang terkena jerat tadpole. Pengalaman serupa dibagikan oleh pengguna akun TikTok dengan username @HayuOlshop. Dalam sebuah unggahan video TikTok, ia menceritakan pengalamannya meminjam dana Rp1 juta pada platform pinjaman daring (pindar) legal dan dibebankan cicilan awal sebesar Rp930.000.
Pengalaman lainnya dibagikan oleh akun TikTok @MuhammadRobby01 yang membubuhkan komentar, “Tagihan pertamanya 70 persen. Gila!”.
Mereka hanyalah contoh bagaimana masyarakat yang tidak sepenuhnya memahami struktur pinjaman dapat dengan mudah terjerat skema yang tidak adil, baik pada platform ilegal maupun legal.
Sebagai informasi, istilah pinjol (pinjaman online) merujuk pada layanan peer-to-peer lending ilegal, sementara layanan yang legal dibedakan dengan sebutan pindar (pinjaman daring).
Otoritas Jasa Keuangan (OJK) mencatat bahwa skema cicilan yang tidak transparan tengah menjadi salah satu isu yang harus segera ditangani untuk melindungi konsumen. Langkah-langkah pembenahan pun mulai diarahkan pada peningkatan kejelasan biaya dan pola pembayaran.
Dalam satu dekade terakhir, layanan pinjaman daring memang menjadi fenomena yang menarik perhatian di sektor keuangan di Indonesia. Jumlah penggunanya meningkat pesat. Per Januari 2025, OJK mencatat jumlah pengguna pinjaman daring di Indonesia tembus 146,5 juta jiwa.
Angka tersebut meningkat 20 persen dibanding tahun sebelumnya pada periode yang sama, dengan dominasi generasi milenial (19-34 tahun) sebagai pengguna terbanyak berdasarkan laporan Profil Internet Indonesia 2025 yang dirilis Asosiasi Penyelenggara Jasa Internet Indonesia (APJII).
Adapun total penyaluran pinjaman daring mencapai Rp29,08 triliun per Agustus 2025. Sementara, total outstanding pinjaman daring tembus Rp90,99 triliun per September 2025.
Namun di balik statistik pertumbuhan tersebut, terselip satu masalah baru yakni praktik skema tadpole, yaitu pola cicilan dengan beban besar di awal. Praktik ini berjalan dalam senyap, memanfaatkan celah regulasi dan ketidaktahuan konsumen.
Penelusuran terhadap pola tadpole mengungkap bahwa skema ini bukan sekadar variasi teknis dalam pembayaran. Tadpole berpotensi menjerat peminjam dalam tekanan arus kas yang berat bahkan meningkatkan risiko gagal bayar.
Tiga Wajah Tadpole: Cicilan Tidak Merata Hingga Pencairan Tidak Penuh
Secara singkat, skema tadpole adalah sebutan untuk metode cicilan di mana nominal pembayaran terbesar dibebankan pada periode awal pinjaman atau front loaded installment. Skema tadpole menetapkan cicilan pertama yang jauh lebih besar dibanding cicilan-cicilan berikutnya. Berbeda dengan pola cicilan normal yang nominalnya setara (flat) setiap periode, skema ini menekan pengguna di awal masa pinjaman
Nama tadpole sendiri datang dari analogi bentuk kecebong yang berkepala besar dan berekor kecil, mencerminkan dominasi cicilan awal dalam keseluruhan beban pembayaran. Meski begitu, skema tadpole tidaklah tunggal. Setidaknya ada tiga tipe skema tadpole yang diterapkan oleh penyedia jasa pinjaman daring nakal.
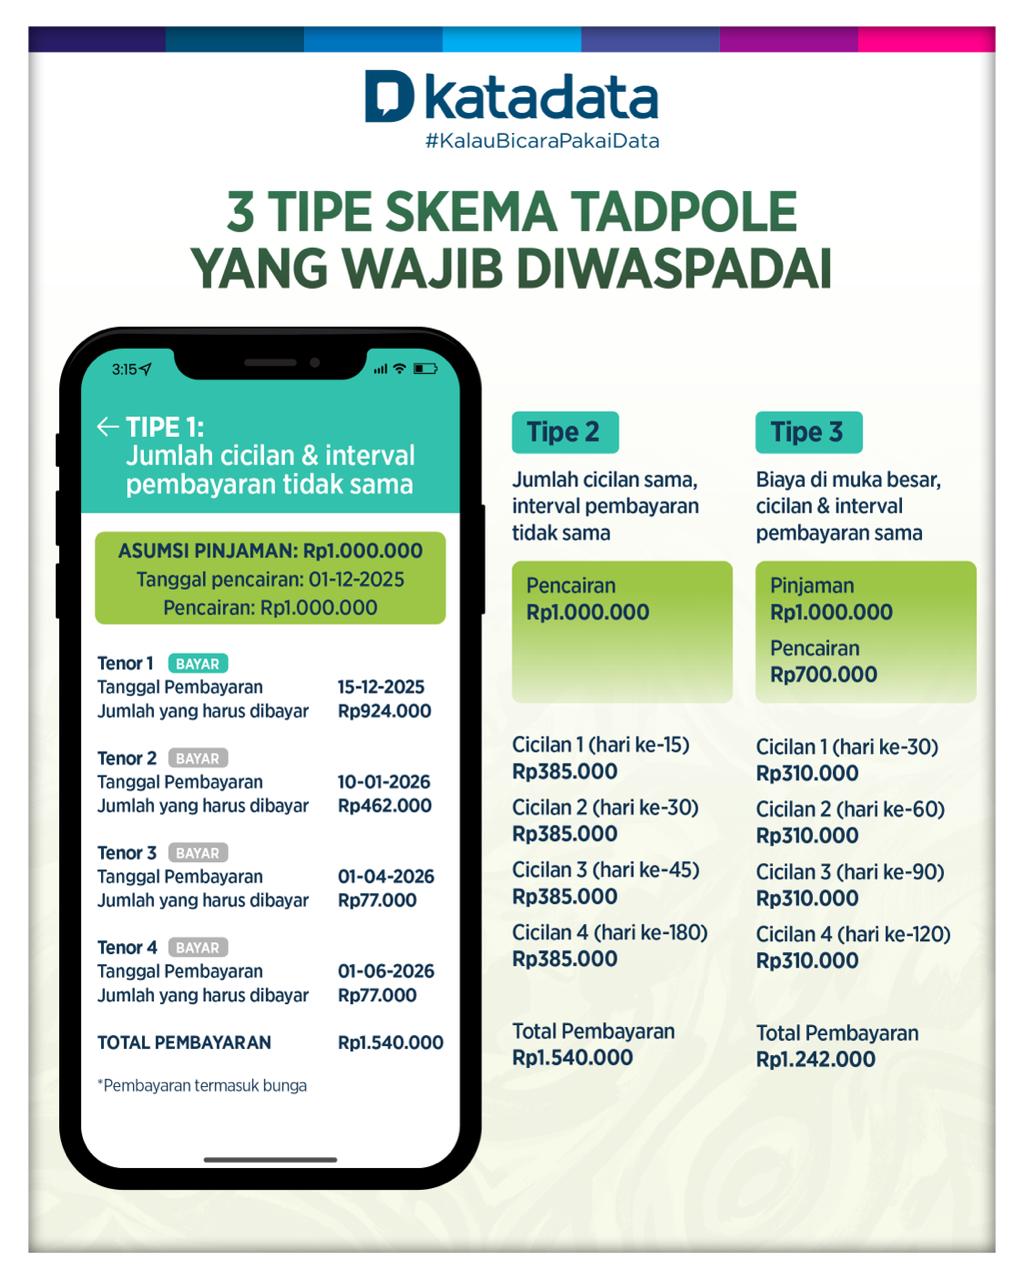
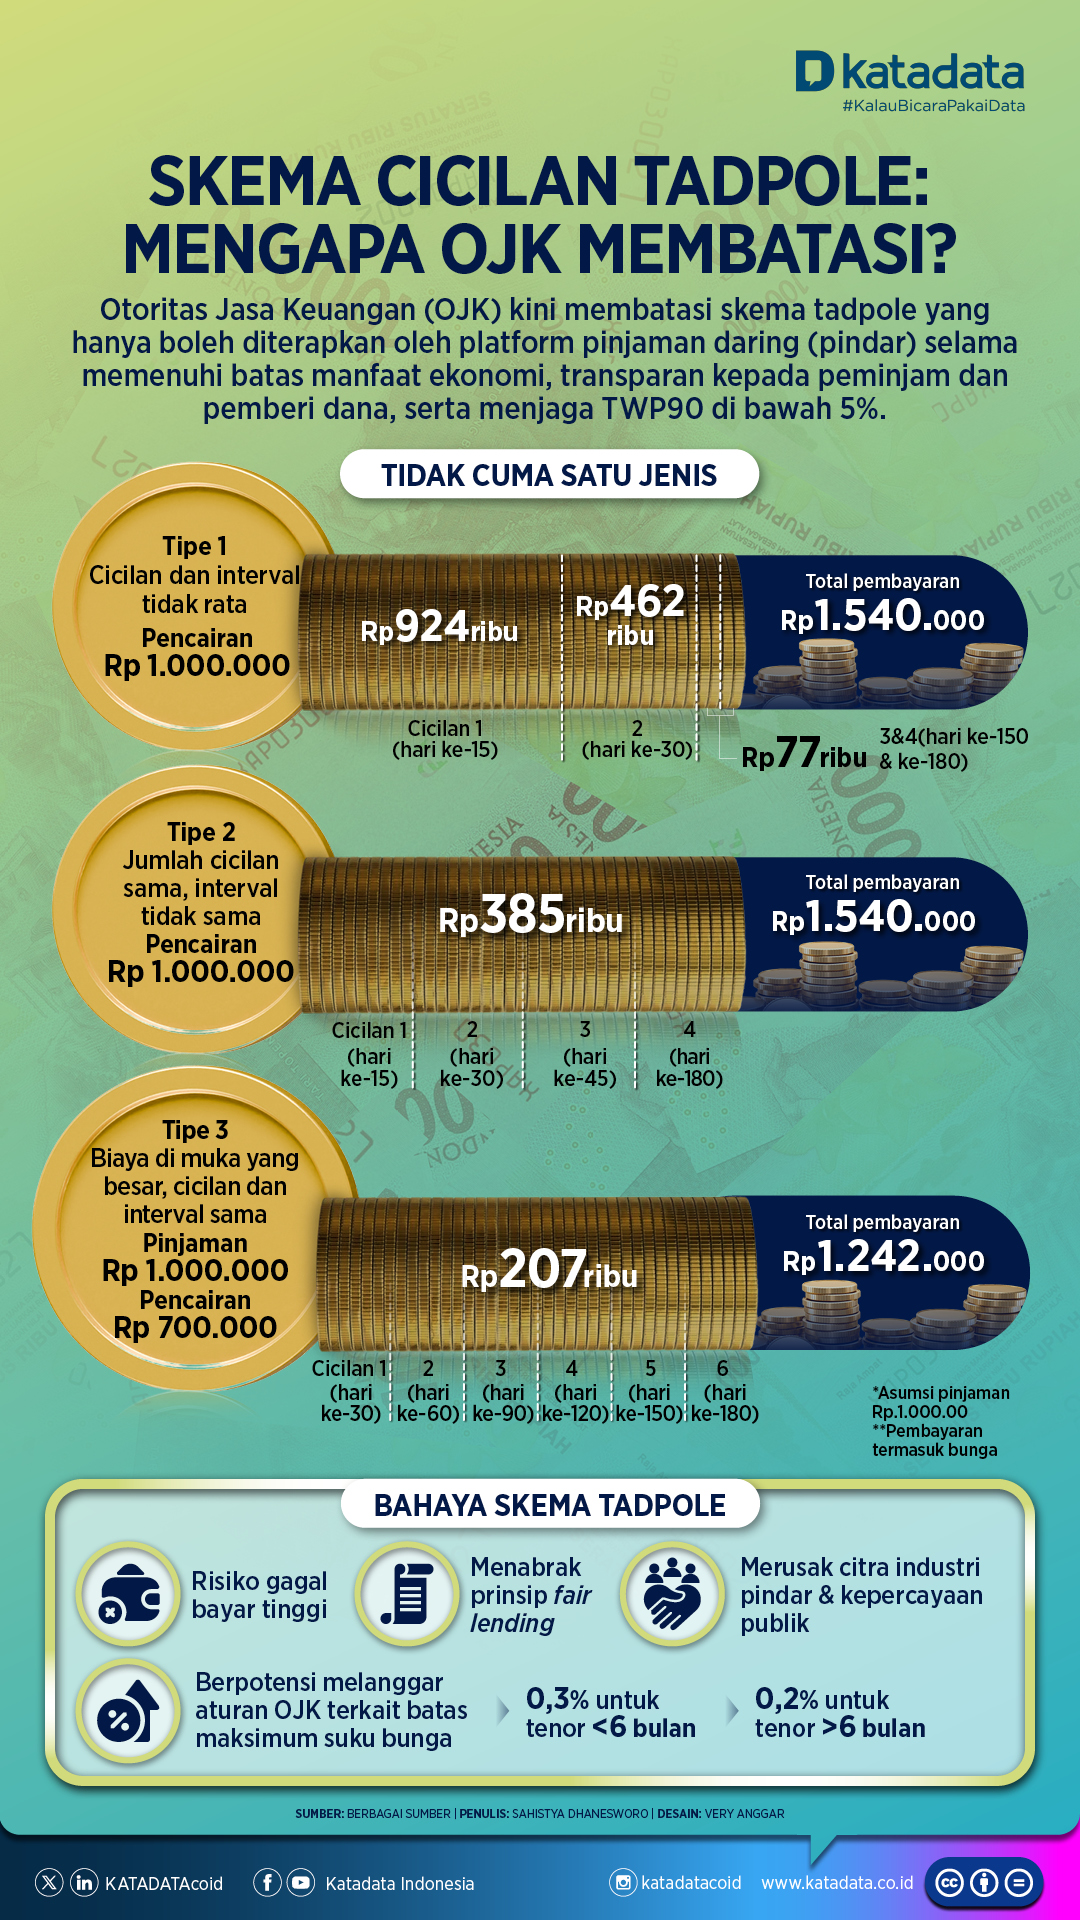
Tipe pertama, yaitu kredit dengan nominal cicilan tidak merata dan interval pembayaran yang tidak konsisten. Tipe ini adalah bentuk paling umum dari praktik skema tadpole.
Misalnya, untuk pinjaman Rp1.000.000 dengan total pengembalian Rp1.540.000 (termasuk bunga) dalam tenor 180 hari, cicilan pertama yang jatuh pada hari ke-15 mencapai Rp924.000. Jumlah ini saja sudah mencakup lebih dari 60 persen dari total pembayaran.
Cicilan berikutnya Rp462.000 dibayarkan pada hari ke-30, lalu cicilan ketiga hanya Rp77.000 pada hari ke-150, diikuti cicilan keempat dengan nominal sama pada hari ke-180. Baik nominal maupun rentang waktu antar cicilan terlihat tidak beraturan, dan beban besar langsung diletakkan pada pembayaran awal.
Tipe kedua tampak lebih rapi karena nominal cicilan dibuat merata, tetapi interval pembayaran pada periode awal dipercepat. Dengan asumsi pinjaman Rp1.000.000 dan total pengembalian Rp1.540.000, peminjam dibebankan cicilan Rp385.000 yang nominalnya sama di setiap periode.
Namun, jarak antar cicilan pertama hingga ketiga dipadatkan menjadi hanya 15 hari sekali. Cicilan terakhir baru jatuh tempo di akhir tenor, yaitu hari ke-180. Secara kasat mata terlihat teratur, tetapi masa pakai dana menjadi jauh lebih pendek dari yang diharapkan peminjam.
Tipe ketiga adalah dana pinjaman tidak dicairkan secara penuh. Misalnya, dari pengajuan Rp1.000.000, nasabah hanya menerima Rp700.000 karena potongan biaya di muka mencapai 30 persen.
Meski demikian, ia tetap harus mengembalikan Rp1.242.000 dalam tenor 180 hari. Pada tipe ini, nominal cicilan dan interval pembayarannya memang dibuat teratur, misalnya setiap 30 hari, tetapi ketidakseimbangan antara dana yang diterima dan kewajiban yang harus dibayar menciptakan beban ekonomi yang jauh lebih berat.
Hasil pantauan OJK menemukan bahwa skema tadpole menimbulkan risiko bagi peminjam, antara lain; beban awal yang tidak wajar, karena cicilan tinggi di awal periode pinjaman memberikan tekanan keuangan berlebihan bagi peminjam.
Kemudian, pelanggaran batas margin ekonomi lantaran persentase bunga dan imbal hasil pinjaman secara terselubung dapat melebihi batas yang ditetapkan regulator. Batas yang ditentukan OJK sendiri adalah sebagai berikut:
1. Pinjaman Produktif (untuk modal usaha)
a. Plafon hingga Rp50 juta:
- Maksimal 0,275% per hari untuk tenor hingga 6 bulan
- Maksimal 0,1% per hari untuk tenor di atas 6 bulan
b. Plafon di atas Rp50 juta:
- Maksimal 0,1% per hari
2. Pinjaman Konsumtif (untuk kebutuhan pribadi)
- Maksimal 0,3% per hari untuk tenor hingga 6 bulan
- Maksimal 0,2% per hari untuk tenor di atas 6 bulan
Risiko lainnya adalah skema tadpole dapat menurunkan kepercayaan masyarakat terhadap industri pinjaman daring yang ada di Indonesia.
Tadpole bukanlah satu-satunya skema yang berpotensi menyulitkan nasabah. Di Inggris dan Amerika Serikat terdapat skema serupa yang disebut balloon payment. Bila tadpole membebankan cicilan besar di awal, balloon payment justru memberikan cicilan kecil di awal dan besar di akhir. Umumnya jumlah yang harus dibayarkan di akhir mencapai 50 persen dari total pinjaman atau cicilan.
Sikap OJK Terhadap Tadpole
Awalnya, skema tadpole sempat dilarang OJK melalui Surat Pengawasan dan Pembinaan OJK Nomor S-305/PL.12/2025 yang dikeluarkan pada 12 September tahun ini. Namun, Kepala Eksekutif Pengawasan Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro dan Lembaga Jasa Keuangan Lainnya OJK, Agusman, menekankan pihaknya telah membatasi praktik skema pembayaran tadpole yang dilakukan oleh pindar. Ia mengatakan langkah itu menjadi upaya untuk melindungi konsumen.
Agusman menjelaskan skema tadpole hanya dapat dilakukan sepanjang mematuhi ketentuan batasan manfaat ekonomi yang berlaku, memenuhi aspek transparansi yaitu menyampaikan informasi secara lengkap kepada Penerima Dana dan Pemberi Dana untuk memastikan para pihak telah memahami dan menyepakati skema pembayaran angsuran dengan jumlah yang besar pada periode awal atau front-loaded installments, dan memenuhi kualitas pendanaan TWP90 kurang dari 5 persen.
“OJK telah menerapkan langkah mitigasi dengan menetapkan batas maksimum manfaat ekonomi serta mewajibkan penyelenggara pindar melakukan penilaian kelayakan kredit secara memadai, termasuk memperhatikan repayment capacity, debt to income ratio, dan eksposur pendanaan Penerima Dana di penyelenggara lain. Pengaturan tersebut diharapkan dapat mendorong praktik usaha pindar yang lebih sehat, berkelanjutan, serta sejalan dengan prinsip kehati-hatian dan pelindungan konsumen,” ujar Agusman melalui keterangan tertulisnya.
Direktur Eksekutif Segara Research Piter Abdullah berpendapat bahwa skema tadpole menempatkan beban tidak proporsional di awal periode cicilan sehingga memberatkan nasabah.
Lebih lanjut, Piter menilai skema tadpole dapat meningkatkan tingkat bunga efektif hingga 4-5 kali lipat dibandingkan skema pembayaran normal (non-tadpole). Hal ini berpotensi menciptakan pelanggaran batas maksimum suku bunga yang ditetapkan OJK.
Dalam beberapa kasus, beban pembayaran di awal juga diperberat oleh frekuensi cicilan yang lebih sering, sehingga beban peminjam semakin tinggi pada tenor awal. “Ya ngapain dia (nasabah) pinjam dengan tenor enam bulan kalau dalam satu atau dua bulan (sebagian besar pinjaman) sudah harus lunas,” terangnya dalam peluncuran hasil survei Segara Institute bertajuk “Potret Sumber Pembiayaan dan Perilaku Peminjam di Indonesia” Selasa (9/12).
Menghadapi hal ini, Segara merekomendasikan peningkatan edukasi kepada masyarakat sekaligus penyusunan regulasi terkait skema tadpole. Segara juga menekankan faktor kebermanfaatan bagi nasabah dalam penyelenggaraan jasa pinjaman.
“Yang paling utama adalah transparansi sekaligus juga upaya edukasi, dan yang berikutnya adalah kemanfaatan bagi nasabah,” terang Piter lebih lanjut.
Perhatian soal tadpole juga disampaikan oleh anggota Komisi XI DPR Puteri Komarudin. Dalam pernyataannya, ia mendorong kajian yang lebih mendalam terkait skema tadpole.
"Hal ini (tadpole) tentu sudah menjadi perhatian kami. Dan, kami mendorong OJK untuk mengkaji secara mendalam terkait praktik skema ini. Oleh sebab itu, skema yang diterapkan pada industri pinjaman daring harus terwujud keseimbangan antara kepentingan perlindungan konsumen. Sekaligus, menjaga keberlangsungan industri pindar," ungkap Puteri.
Lebih lanjut, ia meminta OJK untuk meninjau kasus gagal bayar karena tadpole.
"Karenanya, kami dorong OJK meninjau secara detail dan berimbang. Termasuk meninjau seberapa besar tingkat gagal bayar yang diakibatkan dari skema ini," ujar Puteri.
Tanpa pondasi transparansi dan perlindungan yang kuat, potensi pinjaman daring sebagai solusi keuangan justru bisa berubah menjadi sumber masalah sosial-ekonomi yang lebih besar, terutama bagi masyarakat rentan yang baru mengenal fintech.
Skema cicilan awal jumbo seperti bukan sekadar persoalan utang, tetapi soal perlindungan konsumen. Masyarakat diharap melaporkan indikasi skema tadpole ke OJK jika menemukan pola pinjaman dengan pencairan tidak utuh, cicilan awal yang memberatkan, dan kewajiban yang membengkak sejak awal, serta melampirkan bukti yang ada agar praktik pinjaman yang merugikan ini dapat dihentikan dan ruang aman bagi konsumen keuangan bisa benar-benar terwujud.
Pada akhirnya, skema tadpole mencerminkan praktik eksploitasi terhadap peminjam pindar yang mayoritas berasal dari kelompok underserved dan underbanked dengan literasi keuangan yang minim. Dengan cicilan besar di awal, peminjam terjebak dalam beban pembayaran tidak adil yang justru menjauhkan tujuan inklusi keuangan.
Jika dibiarkan, tadpole hanya akan memperdalam kerentanan ekonomi kelompok yang paling membutuhkan akses pembiayaan.
Dinilai Rugikan Peminjam, OJK Perlu Atur Skema Pembayaran Pinjol Tadpole
Segara Research Institute menilai, skema pinjaman online (pinjol) tadpole merugikan peminjam sehingga perlu diatur oleh Otoritas Jasa Keuangan (OJK). [363] url asal
#pinjol #pinjaman-online #tadpole #skema-pinjaman-tadpole
(Kompas.com - Money) 18/12/25 20:00
v/77890/
JAKARTA, KOMPAS.com - Segara Research Institute menilai, skema pinjaman online (pinjol) tadpole merugikan peminjam sehingga perlu diatur oleh Otoritas Jasa Keuangan (OJK).
Direktur Eksekutif Segara Research Institute Piter Abdullah mengatakan, banyak peminjam pinjol terjebak dalam skema pembayaran tadpole tanpa menyadari dampak kerugiannya, terutama saat berada dalam kondisi keuangan darurat.
Sebab, berbeda dengan skema pembayaran cicilan pada umumnya yang pembayaran cicilan secara relatif seimbang setiap bulan, skema tadpole justru sebaliknya.
 SHUTTERSTOCK/HARIPRASETYO Ilustrasi pinjaman online atau pinjol. Pinjol adalah. Apa itu pinjol. Pengertian pinjol.
Dengan skema tadpole, besaran pembayaran cicilan tidak merata, di mana porsi cicilan pada awal tenor jauh lebih besar dibandingkan periode selanjutnya.
"Saya membayangkan, untuk apa konsumen pindar (pinjol) meminjam untuk tenor enam bulan kalau dalam satu atau dua bulan sudah (harus) sebagian besar lunas," ujar Piter dalam keterangannya, Jumat (18/12/2025).
Berdasarkan Survei Potret Sumber Pembiayaan dan Perilaku Peminjam di Indonesia yang dilakukan Segara Research Institute, sejumlah responden mengaku harus membayar 50 sampai 75 persen dari total pinjaman pada cicilan pertama.
Sementara sisanya dilunasi melalui cicilan tetap atau semakin kecil di periode berikutnya.
Skema pinjaman tadpole tersebut dinilai meningkatkan tingkat bunga efektif yang ditanggung peminjam hingga empat sampai lima kali lipat dibandingkan skema pembayaran normal.
Menurut Piter, meski secara nominal tingkat bunga terlihat sama, struktur pembayaran tadpole berpotensi melampaui batas maksimum suku bunga yang ditetapkan OJK.
Bahkan pada beberapa kasus, porsi terbesar di awal tersebut tidak hanya terjadi dari jumlah pembayaran cicilan, melainkan juga frekuensi pembayaran yang lebih sering sehingga tekanan cicilan menjadi jauh lebih berat pada tenor awal.
PIXABAY/PIYAPONG SAYDAUNG Ilustrasi pinjaman online, pinjol.Dari hasil survei tersebut, Segara Research Institute menilai skema pembayaran tadpole sangat merugikan konsumen dan bertentangan dengan pelindungan konsumen.
Oleh karena itu, lembaga riset tersebut merekomendasikan agar OJK menyusun regulasi yang secara tegas melarang praktik skema tadpole.
Regulasi tersebut seharusnya mendefinisikan secara tegas skema pembayaran yang dikategorikan sebagai skema tadpole.
Misalnya, memasukkan porsi fee yang sangat besar di awal pinjaman secara tidak transparan dikategorikan sebagai skema tadpole yang merugikan nasabah.
"Yang paling utama adalah transparansi sekaligus upaya edukasi serta kemanfaatan bagi nasabah," tuturnya.
Dalam segala situasi, KOMPAS.com berkomitmen memberikan fakta jernih dari lapangan. Kirimkan Apresiasi Spesial untuk mendukung Jurnalisme. Berikan apresiasi sekarang
Tadpole Menggerus Pelindungan Konsumen
Skema tadpole pada pindar menggerus pelindungan konsumen. Di balik pencairan cepat, peminjam dibebani cicilan besar di awal yang meningkatkan risiko gagal bayar sejak awal tenor. [2,288] url asal
Survei terbaru Segara Research Institute, yang dirilis pada 9 Desember 2025, menunjukkan bahwa banyak peminjam datang ke platform pinjaman daring (pindar) dalam kondisi terdesak, sehingga mereka lebih mengutamakan kecepatan pencairan dan kemudahan syarat ketimbang memahami struktur biaya dan cicilan secara menyeluruh.
Dari 2.119 responden di 20 kabupaten/kota, lebih dari 73,5% peminjam mengaku memilih layanan ini bukan karena mempertimbangkan suku bunga atau skema pembayaran, tetapi karena butuh dana cepat untuk menutup kebutuhan darurat seperti ongkos kesehatan, biaya hidup, atau tagihan yang sudah jatuh tempo.
Dalam situasi mendesak semacam itu, banyak peminjam cenderung melewati rincian kontrak dan tidak menyadari bahwa pola cicilan yang mereka setujui bukan cicilan wajar yang tersebar merata, menyebabkan mereka rentan terjebak skema tadpole dengan beban sangat besar di awal tenor.
Secara sepintas, angka bunga di skema tadpole tampak patuh terhadap batas resmi Otoritas Jasa Keuangan (OJK). Namun, di balik itu tersembunyi struktur pembayaran “kepala kecebong”: cicilan atau potongan besar di awal yang langsung mengerek rasio cicilan terhadap penghasilan, terutama bagi kelompok berpendapatan menengah ke bawah yang menjadi mayoritas pengguna.
Regulator memandang tadpole sebagai praktik yang bertentangan dengan pelindungan konsumen. Skema ini mengalihkan risiko dari platform ke peminjam secara tidak seimbang: platform dan pemberi pinjaman (lender) menikmati arus kas yang cepat, sementara peminjam menghadapi risiko gagal bayar sejak bulan pertama dan kerap terpaksa mencari pinjaman baru, bahkan ke pinjaman online ilegal (pinjol), untuk menutup kewajiban yang sejak awal tidak mereka pahami sebagai bagian dari skema tadpole.
Hitung-Hitungan Pindar vs Tadpole
Skema tadpole memiliki beberapa variasi yang berbeda jauh dari skema normal yang konsisten:
- Tipe 1 (jumlah tidak merata + interval tidak merata): Menghasilkan tekanan arus kas yang tidak terduga karena pembayaran di awal yang lebih berat, dengan jumlah angsuran dan interval yang bervariasi.
- Tipe 2 (jumlah merata + interval tidak merata): Angsuran sama, tetapi frekuensi pembayaran di awal dipercepat (front-loaded frequency), sehingga mengurangi waktu peminjam menggunakan dana.
- Tipe 3 (biaya di muka besar, dana tidak sepenuhnya dicairkan): Peminjam menerima dana lebih sedikit (misalnya, hanya menerima 70 dari 100) tetapi harus membayar kembali seluruh pokok pinjaman, menciptakan ketidakseimbangan ekonomi. Pada skema tadpole tipe ini, peminjam yang mengajukan pinjaman sebesar Rp1.000.000 bisa jadi hanya akan menerima Rp900.000, namun besarnya angsuran pertama yang harus ia bayarkan hampir sama dengan jumlah pinjaman penuh.
Dengan asumsi pinjaman sebesar Rp1.000.000, berikut adalah perbandingan proyeksi besarnya angsuran dan interval pembayaran untuk skema wajar (non-tadpole) dan ketiga tipe skema tadpole:
| Skema Pembayaran | Hari Ke-(Interval Pembayaran) | Besarnya Angsuran(Cicilan) | Karakteristik Interval & Jumlah |
| Normal (Non-Tadpole) | 30, 60, 90, 120, 150, 180 | Rp257.000 (Konsisten) | Angsuran sama (equal amount) dan interval konsisten (setiap 30 hari). Peminjam menerima dana penuh Rp1.000.000 di Hari ke-0. |
| Tadpole Tipe 1 | 15, 30, 150, 180 | Rp924.000 (Cicilan pertama pada hari ke-15) | Angsuran bervariasi (varying amounts) dan interval tidak konsisten. Pembayaran awal yang jauh lebih besar (Rp924.000) dilakukan pada Hari ke-15, menciptakan tekanan arus kas yang tidak terduga. |
| Tadpole Tipe 2 | 15, 30, 45, 180 | Rp385.000 (Konsisten) | Angsuran sama (equal amount), tetapi frekuensi pembayaran di awal dipercepat (front-loaded frequency). Interval tidak konsisten (pembayaran padat di awal, kemudian jeda panjang). |
| Tadpole Tipe 3 | 30, 60, 90, 120, 150, 180 | Rp207.000 (Konsisten) | Peminjam tidak bisa mencairkan pinjaman secara penuh, bisa jadi hanya menerima Rp700.000 dari pinjaman Rp1.000.000. Meskipun angsurannya konsisten, skema ini menciptakan ketidakseimbangan ekonomi karena peminjam membayar kembali pokok pinjaman penuh, padahal dana yang diterima lebih sedikit. |
Selain itu, dalam skema pindar, batas utama yang mengikat adalah “manfaat ekonomi maksimum”, yakni seluruh imbal hasil yang diterima platform dan/atau lender dari peminjam. Komponen ini mencakup bunga, biaya layanan, komisi, dan biaya lain (kecuali denda, pajak, dan materai). OJK menetapkan plafon manfaat ekonomi sebagai berikut:
| Jenis pendanaan | Segmen / kategori | Tenor pinjaman | Batas maksimum manfaat ekonomi per hari |
| Konsumtif | Umum | < 6 bulan | 0,3% per hari dari nilai pendanaan. |
| Konsumtif | Umum | ≥ 6 bulan | 0,2% per hari. |
| Produktif | Mikro & ultra mikro | < 6 bulan | 0,275% per hari |
| Produktif | Mikro & ultra mikro | ≥ 6 bulan | 0,1% per hari |
| Produktif | Usaha kecil & menengah | < 6 bulan | 0,1% per hari |
| Produktif | Usaha kecil & menengah | ≥ 6 bulan | 0,1% per hari |
Pada praktiknya, bunga pindar umumnya dihitung flat harian, yaitu bunga harian = pokok × tarif harian. Total bunga = bunga harian × tenor, selama tidak melampaui batas manfaat ekonomi. Selain itu, OJK juga membatasi total kewajiban agar pokok + manfaat ekonomi + denda tidak boleh melebihi 100% dari nilai pendanaan.
Agar tetap menarik bagi lender, platform biasanya menargetkan imbal hasil tahunan 15-20%, jauh lebih tinggi dari deposito atau Surat Berharga Negara (SBN). Karena itu, paduan antara tarif bunga, jenis biaya, dan pola cicilan menjadi aspek desain produk yang sangat menentukan.
Secara administratif, skema tadpole bisa saja tampak “mematuhi” batas manfaat ekonomi harian OJK. Ini karena batas dihitung sebagai rata-rata manfaat ekonomi per hari terhadap pokok dan tenor, bukan berdasarkan bentuk atau distribusi cicilan di sepanjang tenor. Celah ini kemudian dimanfaatkan melalui dua cara:
- Memperbesar porsi pokok di cicilan awal, sehingga platform dan lender menerima pengembalian lebih cepat.
- Mengalihkan sebagian biaya/bunga ke komponen pembayaran di awal,misalnya biaya administrasi, biaya layanan, atau komisi, tanpa mengubah angka bunga harian resmi di kontrak.
Di atas kertas, skema tadpole tampak sesuai aturan. Tetapi secara substansi, beban finansial yang ditanggung peminjam menjadi jauh lebih berat. Ketika cicilan pertama dan kedua dibuat besar dan jatuh pada periode penghasilan yang sama, debt service ratio (DSR) peminjam melonjak. Akibatnya, risiko gagal bayar meningkat dan banyak peminjam terdorong mencari pinjaman baru, sering kali melalui pinjol untuk menutup kewajiban awal tersebut.
Dengan kata lain, tadpole bukan hanya mengubah urutan pembayaran, tetapi juga menggeser risiko ke peminjam secara tidak proporsional, sehingga bertentangan dengan semangat pelindungan konsumen yang menjadi dasar regulasi pindar dan jasa keuangan secara menyeluruh.
Struktur Informasi yang Timpang dan Tidak Transparan
Industri dan asosiasi fintech sering menekankan kontribusi pindar dalam membuka akses pembiayaan bagi jutaan orang yang sebelumnya tidak tersentuh perbankan. Data pembiayaan ke sektor produktif memang menunjukkan peran besar fintech lending dalam menopang modal kerja usaha mikro dan mempercepat perputaran ekonomi.
Namun, struktur cicilan tadpole berpotensi membalik manfaat tersebut. Cicilan awal yang besar dapat mengubah solusi pembiayaan menjadi jerat keuangan, terutama bagi rumah tangga dengan pendapatan tidak pasti. Banyak peminjam akhirnya mengambil pinjaman baru, baik legal maupun ilegal, untuk menutupi kewajiban awal. Kondisi ini menggandakan beban bunga dan memperkecil peluang keluar dari siklus utang.
Di berbagai aplikasi pindar yang menerapkan skema tadpole, tampilan utama mereka biasanya menonjolkan kecepatan pencairan, batas kredit, dan estimasi cicilan. Namun, informasi penting seperti Internal Rate of Return (IRR), rincian distribusi pokok dan bunga, atau total biaya dalam rupiah cenderung tersembunyi atau disajikan dalam format yang tidak intuitif. Tanpa standar label informasi yang seragam, konsumen mustahil melakukan perbandingan yang adil hanya dengan mengandalkan tampilan simulasi cicilan.
Struktur informasi semacam ini membuat konsumen kesulitan memahami besaran bunga yang sebenarnya mereka tanggung. Akibatnya, posisi tawar mereka sebagai konsumen terhadap penyelenggara jasa keuangan menjadi lemah dan keputusan pinjaman kerap diambil dengan informasi yang terbatas. Dalam situasi ini, penurunan batas bunga secara nominal berisiko hanya menjadi perubahan di permukaan jika cara perhitungan dan penyajian seluruh komponen biaya tidak turut dibenahi.
Dalam konteks inilah, posisi konsumen yang lemah perlu dilihat berdampingan dengan narasi besar tentang peran positif pindar. Struktur informasi yang tidak seimbang bukan berarti menafikan kontribusi pindar, tetapi justru menjadi pengingat bahwa perlu ada keseimbangan antara kemudahan akses dan kejelasan risiko yang ditanggung peminjam.
Risiko ini semakin parah karena tingkat literasi keuangan di Indonesia belum setara dengan tingkat penggunaan layanan keuangannya. Riset Studi Center of Economic and Law Studies (CELIOS) yang dirilis pada Agustus 2025 menunjukkan bahwa masyarakat Indonesia semakin banyak menggunakan layanan keuangan, tetapi tidak selalu memahami struktur biaya dan risiko yang melekat pada produk yang mereka ambil.
Riset tersebut mencatat bahwa meskipun inklusi keuangan di Indonesia terus meningkat, dari 59,7% pada 2013 menjadi 80,51% pada 2025, literasi keuangan masyarakat masih tertinggal, baru mencapai 66,46% pada 2025. Kesenjangan inilah yang menjadi celah utama meningkatnya kerentanan terhadap produk keuangan yang tidak transparan, seperti skema tadpole, dan praktik pinjol.
Ketika struktur cicilan dibuat tidak linear seperti dalam skema tadpole, ketimpangan informasi ini makin diperburuk. Banyak peminjam menilai pinjaman hanya dari besaran bunga yang tertera, tanpa menyadari bahwa profil cicilan bulanan bisa jauh lebih memberatkan dibandingkan angka bunga di kontrak.
Tadpole Pisau Bermata Dua bagi Lender
Skema tadpole menjadi jauh lebih strategis sekaligus berisiko ketika pemberi dana atau lender bukan lagi individu, melainkan institusi keuangan yang berperan sebagai superlender dengan porsi pendanaan dominan di banyak platform pindar. CELIOS dan OJK mencatat bahwa perbankan kini menyumbang lebih dari 60% outstanding pendanaan fintech lending, dengan nilai puluhan triliun rupiah dan target imbal hasil yang bersaing dengan instrumen kredit atau surat berharga lain.
Bagi bank dan lembaga keuangan lain, skema tadpole di atas kertas tampak menarik karena mempercepat perputaran kas dan meningkatkan portofolio IRR, terutama ketika cicilan awal yang besar membuat pengembalian pokok dan bunga terkonsentrasi di bulan-bulan pertama.
Namun, ketika tekanan cicilan awal memicu lonjakan gagal bayar dan rasio TWP90 mulai merangkak naik, risiko tidak hanya berhenti di level platform, tetapi ikut mengenai neraca institusi pemberi dana, baik dalam bentuk penurunan kualitas aset maupun kebutuhan pencadangan kerugian kredit yang lebih besar.
Posisi perbankan dan lembaga keuangan lain sebagai superlender menempatkan mereka pada standar risiko reputasi dan regulasi yang jauh lebih tinggi dibandingkan lender individu, karena setiap masalah di portofolio pindar akan langsung dikaitkan dengan tata kelola, manajemen risiko, dan kepatuhan institusi yang diawasi ketat oleh OJK.
Berbeda dengan lender individu yang pada dasarnya dipandang sebagai investor ritel, superlender institusional wajib memenuhi berbagai ketentuan prudensial, pelaporan, dan uji kepatuhan; sehingga bila mereka terasosiasi dengan praktik skema cicilan yang dianggap menyesatkan seperti tadpole, konsekuensinya tidak berhenti pada kerugian finansial, tetapi bisa merembet ke penilaian regulator terhadap kualitas pengawasan internal dan integritas bisnis mereka.
Karena itu, jika praktik tadpole dinilai regulator dan publik sebagai bentuk predatory lending , yang dapat berujung pada gagal bayar, maka sentimen negatif tidak hanya diarahkan ke platform, tetapi juga ke institusi keuangan yang memasok dananya, sehingga membuka ruang bagi pengawasan yang lebih ketat, pembatasan eksposur, atau kewajiban tata kelola tambahan dari otoritas.
Dalam skenario ekstrem, pengetatan aturan atau pembatasan kerja sama dengan platform berisiko dapat memaksa institusi keuangan melakukan penataan ulang portofolio secara mendadak, yang pada akhirnya mengganggu keberlanjutan model bisnis pindar itu sendiri.
Di tengah tren margin yang tertekan akibat penurunan batas manfaat ekonomi, ketergantungan platform pada dana institusi justru makin besar, sementara porsi lender individu terus menyusut dan dianggap “mini” dalam komposisi pendanaan.
Dalam kondisi seperti ini, skema tadpole mungkin menggoda sebagai jalan pintas untuk menjaga daya tarik imbal hasil bagi institusi keuangan, tetapi secara jangka panjang justru berpotensi menggerogoti kualitas kredit, memicu intervensi regulasi, dan mengurangi selera risiko bank dan lembaga keuangan lain untuk tetap menjadi tulang punggung pendanaan di ekosistem pindar.
Penertiban Skema Tadpole
Pada paparan hasil risetnya, Selasa (9/9/2025), Executive Director Segara Research Institute, Piter Abdullah, menegaskan bahwa penyelenggara pindar berhak menentukan besaran bunga selama masih berada dalam koridor yang diizinkan OJK. Namun, ia menekankan bahwa masalah muncul ketika penyelenggara tidak transparan atau menyembunyikan informasi penting dari peminjam, sehingga konsumen tidak dapat menilai beban biaya secara utuh.
Riset Segara Research Institute mendorong empat arah utama perbaikan terkait maraknya skema tadpole. Riset mereka menegaskan bahwa pengetatan batas bunga saja tidak cukup, sehingga perlu didorong edukasi keuangan yang jauh lebih agresif agar masyarakat benar-benar paham struktur cicilan, mampu mengenali pola cicilan besar di awal, dan menghitung total kewajiban, bukan sekadar terpaku pada bunga harian di layar aplikasi.
Segara merekomendasikan penertiban skema tadpole karena pola ini menumpuk beban di awal tenor, mengeksploitasi kelompok dengan literasi keuangan rendah, dan berpotensi membuat manfaat ekonomi efektif melampaui batas yang ditetapkan OJK melalui lonjakan IRR. Di sisi desain produk, Segara menilai perlu ada standarisasi transparansi biaya di aplikasi, mulai dari total biaya dalam rupiah, porsi pokok dan bunga per periode, indikasi imbal hasil efektif, hingga penjelasan jika ada potongan di muka, agar konsumen bisa membandingkan produk secara lebih adil dan tidak terjebak “kepala kecebong” cicilan di awal.
Rekomendasi ini dibungkus dengan seruan penguatan pengawasan dan tata kelola: regulator didorong untuk mengawasi desain produk dan pola penagihan, menyinergikan kebijakan batas bunga dengan kebijakan makro agar tekanan margin tidak mendorong lahirnya skema tadpole baru, sekaligus menjatuhkan sanksi tegas kepada platform yang menyamarkan biaya atau menjual skema cicilan yang tidak fair.
Merespon hasil riset Segara, Ketua Bidang Hubungan Masyarakat Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI), Kuseryansyah, menyampaikan bahwa OJK akan memperkuat regulasi dan memperketat pengawasan terhadap penyelenggara pindar, khususnya terkait praktik skema cicilan seperti tadpole yang kerap menimbulkan ketidakjelasan biaya. Di samping itu, AFPI juga akan melakukan monitoring yang lebih intensif terhadap penyelenggara pindar dan secara berkala menyampaikan laporan bulanan kepada OJK untuk memastikan pelindungan konsumen tetap terjaga.
Menutup Celah Tadpole, Memperkuat Pelindungan Konsumen
Skema tadpole lahir dari celah regulasi, tumbuh di bawah tekanan margin, dan berkembang di ruang abu-abu yang memanfaatkan ketimpangan informasi antara platform dan peminjam. Secara formal, tingkat suku bunga tetap yang tercantum di kontrak kerap terlihat wajar dan patuh terhadap aturan. Namun, distribusi cicilan yang timpang membuat suku bunga efektif yang ditanggung peminjam menjadi jauh lebih tinggi.
Perbedaan antara bunga nominal, bunga flat, dan bunga efektif inilah yang sering tidak dipahami, terutama oleh masyarakat dengan literasi keuangan rendah yang justru menjadi mayoritas pengguna layanan P2P lending. Akibatnya, keputusan pinjaman diambil berdasarkan angka yang tampak kecil di permukaan, sementara beban riil menumpuk di awal tenor.
Dalam situasi ini, batas antara upaya mendorong inklusi keuangan dan praktik yang cenderung eksploitatif menjadi sangat tipis. Penertiban skema tadpole oleh OJK dan pemerintah menjadi langkah penting untuk memperkuat fondasi ekosistem pindar, memastikan struktur cicilan yang wajar, transparan, dan selaras dengan daya bayar masyarakat. Pelindungan terhadap kelompok rentan perlu berjalan beriringan dengan upaya menjaga kepercayaan lender dan stabilitas industri.
Namun pekerjaan belum selesai. Pengawasan terhadap desain produk, transparansi biaya, dan pola penagihan harus terus dipantau agar praktik serupa tidak muncul kembali dalam bentuk lain. Hanya dengan cara itu, ekosistem pindar dapat benar-benar mendukung inklusi keuangan tanpa mengorbankan keadilan dan pelindungan bagi konsumen.
Skema Tadpole Jerat Ekonomi Rumah Tangga
Skema tadpole dalam pinjaman daring kian meresahkan karena membebani cicilan di awal tenor, menekan arus kas rumah tangga, dan meningkatkan risiko gagal bayar bagi kelompok rentan. [1,849] url asal
Skema tadpole—atau skema kecebong—merupakan praktik cicilan pinjaman daring (pindar) yang memberatkan konsumen. Disebut tadpole karena pola cicilannya menyerupai bentuk kecebong: kepala besar di depan dan ekor kecil di belakang, yang mencerminkan beban cicilan sangat besar pada awal tenor dan mengecil pada periode selanjutnya
Sekilas, pola ini tampak seperti mekanisme pembayaran biasa. Namun dalam praktiknya, struktur pembayaran yang timpang dan tidak transparan justru menciptakan tekanan finansial yang berat bagi peminjam, terutama mereka yang berpenghasilan tidak tetap. Ketidakseimbangan ini dapat mengganggu arus kas rumah tangga, memperbesar risiko gagal bayar, dan memicu lingkaran utang baru yang lebih berbahaya.
Fenomena ini penting dibahas karena sifat skema tadpole berpotensi menjerat kelompok rentan, menciptakan risiko berantai pada stabilitas ekonomi rumah tangga, serta menimbulkan implikasi ekonomi yang lebih luas bagi Indonesia.
Jerat Skema Tadpole
Skema tadpole bertentangan dengan semangat inklusi keuangan dari industri pindar. Skema ini disusun untuk mempercepat pemulihan modal penyelenggara pindar dengan menumpuk porsi cicilan dan biaya terbesar di awal tenor.
Skema cicilan yang dibebankan besar di awal (front-loaded) pada dasarnya membuat biaya efektif yang ditanggung peminjam menjadi 3-4 kali lebih tinggi dibandingkan skema cicilan biasa, meskipun suku bunga yang tercantum terlihat sama. Pola seperti ini dapat membingungkan dan merugikan peminjam yang memiliki akses literasi keuangan yang terbatas, serta tidak sejalan dengan prinsip manfaat ekonomi yang ditetapkan oleh Otoritas Jasa Keuangan (OJK).
Dengan pola ini, penyelenggara secara sistematis meningkatkan risiko gagal bayar nasabah yang sering kali tidak memahami struktur biaya sebenarnya. Praktik seperti ini membuat peminjam lebih rentan mengalami tunggakan sejak bulan pertama. Ini membuat beban pinjaman meningkat jauh lebih cepat daripada kemampuan mereka untuk melunasinya.
Berbeda dari skema cicilan konvensional yang menyebar kewajiban secara proporsional, skema tadpole memiliki tiga tipe utama:
- Tipe 1: cicilan tidak merata dengan interval jatuh tempo tidak konsisten,
- Tipe 2: cicilan nominal sama tetapi interval pembayaran dipadatkan ke depan,
- Tipe 3: pencairan dana dipotong besar di awal untuk biaya lain-lain, sehingga nasabah menerima lebih sedikit dari nilai pinjaman tetapi tetap harus membayar cicilan penuh.
Ketiga pola ini menunjukkan benang merah yang sama: beban kewajiban yang berat di fase awal, potensi kebingungan akibat interval cicilan yang tidak wajar, serta risiko ketidakseimbangan manfaat ekonomi bagi nasabah.
Dalam banyak kasus, skema tadpole muncul tanpa penjelasan memadai dalam antarmuka aplikasi. Hal ini membuat nasabah salah persepsi terhadap total kewajiban yang harus dipenuhi. Ketika informasi detail disembunyikan dalam catatan kecil atau syarat panjang yang jarang dibaca, risiko misinformasi meningkat. Akibatnya, nasabah memasuki kesepakatan yang sejak awal merugikan posisi finansial mereka.
Beban dan Kewajiban Nasabah yang Terjerat Skema Tadpole
Memahami beban dan kewajiban yang melekat dalam skema tadpole merupakan langkah penting untuk melihat bagaimana struktur cicilan yang timpang dapat menjerat nasabah sejak awal. Tidak seperti pola cicilan reguler yang relatif stabil, skema ini menggabungkan berbagai unsur biaya, mulai dari cicilan pokok, bunga, potongan di muka, hingga denda keterlambatan, sehingga total kewajiban finansial menjadi tidak proporsional bagi peminjam.
Kombinasi biaya tersebut membuat jumlah yang harus dibayar di cicilan awal jauh lebih besar dibandingkan kemampuan bayar sebagian besar peminjam, sehingga mereka lebih mudah terperosok dalam tunggakan dan beban tambahan.
Pada tahap ini, nasabah sering kali tidak menyadari bahwa tekanan terbesar justru terjadi di awal tenor, saat ruang finansial mereka paling terbatas. Penjelasan berikut mengurai bagaimana komponen-komponen inilah yang menjadi titik awal persoalan bagi banyak keluarga pengguna pindar yang menerapkan skema tadpole.
a. Unsur Kewajiban Utama: Cicilan Pokok, Bunga, dan Biaya Tambahan
Dalam pindar dengan skema tadpole tipe 3, kewajiban nasabah tidak hanya berasal dari pokok dan bunga, tetapi juga serangkaian biaya tambahan yang sering kali dipotong di muka, yang . Biaya administrasi, provisi, layanan, hingga biaya penilaian risiko, semuanya mengurangi nilai dana yang diterima. Namun, cicilan tetap dihitung berdasarkan nilai pinjaman penuh.
Ketidakseimbangan ini menimbulkan dua masalah: nasabah menerima dana yang lebih kecil tetapi menanggung kewajiban penuh, dan kesenjangan antara dana yang tersedia dan cicilan yang harus dibayar mempersempit ruang gerak finansial mereka.
Selain itu, denda keterlambatan pada layanan pindar tunduk pada ketentuan OJK yang membatasi total denda hingga maksimal 100% per tahun dari pokok pinjaman. Dalam skema tadpole, struktur pembayaran yang timpang dapat membuat peminjam lebih rentan terkena akumulasi denda tersebut. Ini memperburuk kondisi nasabah yang sudah kewalahan sejak pembayaran cicilan pertama. Dalam praktiknya, denda ini mempercepat akumulasi utang sehingga peminjam semakin sulit keluar dari situasi gagal bayar.
b. Ketimpangan Beban Cicilan di Awal Tenor
Cicilan awal dalam skema tadpole sangat besar dan kerap tidak proporsional dengan nilai pinjaman. Cicilan 40%-60% dari nilai pinjaman adalah angka umum pada beberapa platform yang menerapkan skema tadpole.
Dalam kasus tertentu, cicilan pertama bahkan mendekati atau melebihi jumlah dana yang diterima nasabah setelah dipotong biaya admin dan provisi. Ketimpangan ini menciptakan beban yang tidak realistis bagi pekerja informal, yang pendapatannya fluktuatif dan cenderung harian.
Jika nasabah meminjam Rp2 juta namun cicilan pertamanya mencapai Rp1 juta, sementara penghasilan bulanannya hanya Rp2-3 juta, maka tekanan untuk memenuhi kewajiban di awal sudah sangat berat. Ketika kebutuhan pokok seperti biaya makan, pendidikan anak, atau transportasi harus dikorbankan demi cicilan awal, kualitas hidup keluarga tersebut terancam.
c. Risiko Kebingungan Jadwal dan Interval Pembayaran
Tidak sedikit platform yang memadatkan interval cicilan, misalnya jatuh tempo 15 hari lalu 30 hari berikutnya. Meskipun nominal cicilan tampak merata, jadwal yang dipercepat ini memotong waktu pemanfaatan dana. Nasabah harus membayar lebih cepat dari yang diperkirakan, mengganggu perencanaan keuangan mereka dan meningkatkan risiko telat bayar.
Ketika jadwal pembayaran tidak disampaikan dengan jelas, atau ketika aplikasi memberikan notifikasi mendadak yang terkesan agresif, nasabah kehilangan kontrol atas arus kasnya. Dampak psikologis dari ketidakpastian jatuh tempo ini semakin memperburuk tekanan finansial.
Dampak Finansial dan Sosial
Setelah memahami struktur kewajiban dalam skema tadpole, penting untuk melihat bagaimana beban tersebut diterjemahkan dalam kehidupan nyata rumah tangga. Cicilan awal yang besar tidak hanya mengganggu arus kas sehari-hari, tetapi juga menciptakan efek domino yang memengaruhi konsumsi, kesehatan mental, hingga dinamika keluarga.
a. Tekanan pada Arus Kas Rumah Tangga
Cicilan awal yang besar membuat keluarga harus menata ulang prioritas pengeluaran. Kebutuhan harian seperti makanan, listrik, dan transportasi sering kali dikorbankan. Pada titik tertentu, keluarga harus memilih antara membayar cicilan atau memenuhi kebutuhan pokok. Kondisi ini memaksa banyak rumah tangga masuk dalam pola penghematan ekstrem yang tidak sehat.
Di media sosial Tiktok, seorang pengguna platform pindar mengeluhkan bahwa pinjamannya dengan plafon sekitar Rp12 juta menghasilkan tagihan pertama yang mencapai lebih dari Rp13 juta hanya dalam 15 hari. Selain itu, masih ada dua tagihan lain yang masing-masing berjumlah sekitar Rp1,3 juta.
Praktis, hampir seluruh kewajiban pinjaman “ditembakkan” di muka, sementara cicilan bulan-bulan berikutnya jauh lebih kecil dan jaraknya melompat, sehingga beban pembayaran terkonsentrasi pada satu periode yang sangat pendek dan berpotensi mengacaukan arus kas rumah tangga yang bergantung pada gaji bulanan.
b. Efek Domino: Gagal Bayar hingga Lingkaran Utang
Jika cicilan awal gagal dipenuhi, denda dan bunga akan langsung menumpuk. Banyak nasabah akhirnya meminjam dari platform lain untuk menutup cicilan awal, menciptakan siklus refinancing yang berulang. Siklus ini tidak hanya meningkatkan total beban utang, tetapi juga memperbesar kemungkinan terjerat pada platform ilegal karena tekanan untuk mencari dana cepat.
Pola cicilan dengan skema tadpole ini mendorong peminjam mengambil keputusan jangka pendek demi “menyelamatkan” pembayaran pertama. Ketika kemampuan bayar tidak sebanding dengan struktur cicilan tersebut, risiko gagal bayar sejak awal tenor meningkat tajam dan memicu efek berantai: skor kredit memburuk, akses ke pembiayaan sehat mengecil, sementara tekanan untuk mencari sumber dana baru terus membesar.
c. Dampak Psikologis dan Relasi Keluarga
Skema tadpole dengan cicilan yang tidak proporsional memicu stres, kecemasan, dan konflik keluarga. Konflik dapat muncul ketika alokasi anggaran rumah tangga tidak mencukupi, atau ketika anggota keluarga merasa terkejut dengan besarnya cicilan yang tidak diinformasikan dengan jelas sebelumnya.
Dalam kesaksian peminjam, besarnya cicilan awal yang “mencekik” dan jeda pembayaran berikutnya yang melompat digambarkan sebagai bentuk “jebakan”, karena informasi detail biaya dan jadwal pembayaran baru benar-benar terasa ketika tagihan pertama jatuh tempo.
Dalam jangka panjang, ketidakstabilan ini menghalangi keluarga peminjam membangun cadangan keuangan; tanpa tabungan dan dana darurat, rumah tangga menjadi sangat rentan terhadap guncangan ekonomi seperti kenaikan harga, kehilangan pekerjaan, atau kebutuhan kesehatan mendesak.
Implikasi Makro dan Kebijakan
Dampak skema tadpole tidak berhenti pada rumah tangga. Ketika jutaan nasabah menghadapi tekanan yang sama, konsekuensinya bergeser ke level makro. Pola pengurangan konsumsi, meningkatnya gagal bayar, hingga migrasi nasabah ke platform ilegal memiliki potensi mengganggu stabilitas ekonomi dan tatanan industri fintech Indonesia.
a. Pengaruh terhadap Konsumsi Domestik dan Pertumbuhan Ekonomi
Ketika beban cicilan awal menyedot porsi besar dari pendapatan rumah tangga, konsumsi domestik melemah. Padahal, konsumsi adalah salah satu pendorong utama pertumbuhan ekonomi Indonesia. Jika jutaan rumah tangga mengurangi belanja karena beban pinjaman yang tidak proporsional, dampaknya terasa dalam penjualan ritel, permintaan makanan, hingga sektor jasa.
Selain itu, pertumbuhan platform ilegal yang menawarkan pinjaman cepat tanpa regulasi memperburuk kondisi. Hingga 2024, jumlah entitas ilegal mencapai 3.240, sementara penyelenggara legal yang terdaftar di OJK hanya 97 entitas, bahkan berkurang menjadi 96 entitas pada akhir 2025.
Utang dari platform ilegal sering disertai bunga tinggi, ancaman penagihan, hingga doxing. Jika dibiarkan, fenomena ini dapat menjadi ancaman sistemik bagi stabilitas ekonomi masyarakat kelas menengah bawah.
b. Sinergi OJK dan AFPI dalam Perlindungan Konsumen
OJK merespon dengan mengeluarkan arahan kepada platform pindar untuk menghentikan praktik tadpole supaya prinsip perlindungan konsumen tetap terjaga.
Di samping itu, Kuseryansyah, Ketua Bidang Hubungan Masyarakat Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI), pada 9 Desember 2025 mengatakan bahwa kini AFPI melakukan monitoring yang lebih intensif terhadap penyelenggara pindar dan secara berkala menyampaikan laporan bulanan kepada OJK.
Langkah ini menunjukkan komitmen regulator dan asosiasi dalam menciptakan industri pindar yang lebih adil dan transparan. Namun, keberhasilan kebijakan sangat bergantung pada implementasi dan kepatuhan penyelenggara pindar, termasuk transparansi dalam antarmuka aplikasi dan cara menghitung cicilan.
Selain itu, masyarakat membutuhkan edukasi agar dapat menilai struktur cicilan, memahami konsekuensi denda, serta menghindari jebakan pinjaman yang tidak transparan dengan interval tidak jelas. Literasi finansial yang baik akan mengurangi peluang nasabah memasuki kontrak yang merugikan.
Sebagai pelengkap upaya edukasi tersebut, OJK dan AFPI juga menyediakan portal pengaduan konsumen, yang memungkinkan masyarakat melaporkan berbagai praktik layanan yang merugikan sehingga perlindungan dan penanganannya dapat dilakukan dengan lebih cepat dan transparan.
Membentuk Ruang Pindar yang Lebih Aman
Untuk meminimalkan risiko dan menciptakan ekosistem pindar yang lebih sehat, diperlukan langkah-langkah konkret dari seluruh pemangku kepentingan. Nasabah perlu memahami cara mengelola pinjaman secara bijak, penyelenggara pindar dituntut menghadirkan produk yang lebih adil dan transparan, dan regulator harus memperkuat pengawasan serta edukasi publik.
a. Untuk Nasabah
Nasabah perlu melakukan simulasi cicilan sebelum mengambil pinjaman. Membandingkan struktur biaya antara platform adalah langkah awal yang penting. Selain itu, menjaga pencatatan pengeluaran akan membantu menentukan apakah cicilan dapat ditanggung tanpa mengganggu kebutuhan pokok. Dana darurat setara 1–2 kali cicilan sangat disarankan untuk menghindari denda yang menumpuk dalam waktu singkat.
b. Untuk Penyelenggara Pindar
Penyelenggara harus mengedepankan prinsip transparansi dan keadilan. Antarmuka aplikasi harus menyajikan perhitungan cicilan secara jelas, termasuk interval jatuh tempo dan potongan biaya di muka. Inovasi berbasis data dapat membantu menilai kemampuan bayar secara lebih akurat, sehingga platform tidak semata mendorong pencairan pinjaman tetapi juga keberlanjutan finansial nasabah.
c. Untuk Regulator dan Pemerintah
Regulator perlu mempertegas aturan mengenai desain produk pinjaman, terutama terkait jadwal cicilan dan biaya tambahan. Pemerintah juga dapat menggandeng komunitas lokal untuk menyebarkan edukasi tentang pengelolaan pindar, meningkatkan literasi keuangan di kelompok rentan, dan memperkuat ekosistem perlindungan konsumen.

Survei Segara Institute Ungkap Perbankan bukan Pilihan Utama Saat Warga Butuh Akses Dana Cepat
Temuan ini sekaligus menjadi alarm bagi perbankan. [410] url asal
#survei-segara #pinjaman-digital #pindar #pinjol #pembiayaan-rumah-tangga #perbankan #literasi-keuangan #skema-tadpole #pinjaman-bank
REPUBLIKA.CO.ID, JAKARTA — Ketika keuangan rumah tangga atau usaha sedang tekor, masyarakat tidak lari ke bank. Hasil survei Segara Research Institute menunjukkan pilihan utama justru jatuh ke keluarga dan pinjaman daring (pindar), yang dinilai lebih cepat dan mudah diakses. Sementara perbankan menjadi pilihan terakhir.
Survei lapangan yang dilakukan pada Juni–Juli 2025 itu mengambil sampel 2.119 responden di 20 kabupaten/kota pada tujuh provinsi. Temuan besarnya adalah saat mengalami defisit keuangan, responden paling banyak meminjam ke keluarga (39,05 persen), disusul pindar (29,37 persen), dan teman (19,74 persen). Bank berada di posisi buncit dengan porsi hanya 8,45 persen.
Direktur Eksekutif Segara Research Institute Piter Abdullah Redjalam mengatakan alasan utama pindar bukan bunga murah. Dalam memilih sumber pembiayaan, mayoritas responden lebih mempertimbangkan kecepatan pencairan dana dan kemudahan persyaratan.
Kecepatan menjadi magnet terkuat. Survei mencatat 73,5 persen responden memilih pindar karena faktor ini. Sebaliknya, perusahaan tempat bekerja, pegadaian, dan rentenir dipilih karena kemudahan persyaratan. Yang menarik, pola ini membuat suku bunga tidak lagi jadi variabel penentu.
"Kecepatan dan kemudahan menjadi pertimbangan utama mengindikasikan adanya kebutuhan dana yang mendesak di masyarakat, sehingga besarnya suku bunga atau biaya pinjaman tidak menjadi sesuatu yang penting," ujar Piter di Jakarta, Selasa (9/12/2025).
Padahal, biaya pinjaman antar sumber berbeda jauh. Bunga pinjaman riil tertinggi yang dibayar responden mencapai 16,7 persen per bulan dari pindar, sementara yang terendah 0,02 persen dari bank. Survei menduga bunga pindar yang ekstrem itu terkait pinjaman online ilegal karena responden belum sepenuhnya mampu membedakan pindar legal dan pinjol.
Meski dianggap mahal, mayoritas peminjam pindar tetap sanggup membayar. Sebanyak 96,85 persen responden peminjam pindar mengaku cicilan mereka lancar atau minimal kurang lancar, sedangkan yang macet hanya 3,15 persen. Kondisi ini menguatkan kesimpulan Segara bahwa suku bunga tidak berpengaruh besar terhadap perilaku memilih pinjaman maupun kemampuan membayar.
Survei juga mendeteksi praktik yang dinilai merugikan nasabah, yakni skema pembayaran cicilan yang besar di awal lalu mengecil di periode berikutnya (skema tadpole). Praktik ini paling banyak dialami responden yang berada dalam kondisi terdesak dan butuh uang cepat untuk kebutuhan darurat.
Atas temuan itu, Segara menilai penguatan pembiayaan digital tidak cukup dengan menekan bunga. Kunci utamanya adalah edukasi agar masyarakat paham membedakan pindar legal dan pinjol ilegal, serta penegakan hukum terhadap praktik pinjol yang menipu dan skema tadpole yang memberatkan.
Temuan ini sekaligus menjadi alarm bagi perbankan. Selama akses bank masih dipersepsikan lambat dan berlapis syarat, masyarakat akan terus mencari jalur cepat meski bunganya lebih tinggi.

Pindar, Inklusi Keuangan, dan Bayang-Bayang Skema Tadpole
Pindar kian krusial dalam mendorong inklusi keuangan. Namun, pertumbuhannya dibayangi beberasapa risiko, termasuk skema tadpole, sehingga menuntut pengawasan dan regulasi yang lebih kuat. [2,116] url asal
Industri pinjaman daring (pindar) atau peer-to-peer (P2P) lending kini menempati posisi strategis dalam lanskap keuangan nasional. Dalam satu dekade terakhir, sektor ini berkembang dari sekadar inovasi digital menjadi salah satu motor penggerak inklusi keuangan, menjangkau jutaan masyarakat yang selama ini tidak tersentuh layanan perbankan formal.
Dengan kemudahan akses, kecepatan proses, dan jangkauan yang luas, pindar menghadirkan solusi pembiayaan yang fleksibel bagi segmen masyarakat yang tidak terlayani (unbanked) dan kurang terlayani (underbanked) oleh lembaga jasa keuangan konvensional.
Namun, pertumbuhan pesat ini juga menghadirkan tantangan baru, terutama dalam menjaga kualitas kredit, menangani fenomena skema tadpole, memberikan perlindungan konsumen, dan mengelola risiko secara efektif.
Otoritas Jasa Keuangan (OJK) dan Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) berdiri di garda depan sebagai pengawas supaya industri pindar dapat tumbuh dengan sehat dan berkelanjutan tanpa mengorbankan integritas dan kepercayaan publik.
Pindar Katalis Pertumbuhan Ekonomi dan Pemerataan Akses
Sebagai katalis pertumbuhan ekonomi, pindar berperan penting dalam memperluas akses keuangan nasional sekaligus memperkuat ekonomi mikro. Hingga September 2025, industri ini mencatat outstanding pembiayaan tumbuh 22,16% year-on-year (yoy) dengan nilai mencapai Rp90,99 triliun, menandakan bahwa peran pindar semakin besar dalam mendorong aktivitas ekonomi masyarakat.
Kepala Eksekutif Pengawas Lembaga Pembiayaan OJK, Agusman, mengatakan pertumbuhan ini menunjukkan peran penting industri P2P lending dalam memperluas akses pembiayaan masyarakat di tengah pemulihan ekonomi. Ia optimistis bahwa tren positif ini akan berlanjut hingga akhir tahun.
Secara akumulatif, jumlah rekening penerima pinjaman per Juni 2025 telah mencapai 158,37 juta atau setara dengan 55,6% populasi Indonesia. Ini merupakan sebuah capaian yang memperlihatkan betapa masifnya penetrasi layanan pembiayaan digital di masyarakat.
Selain itu, pindar menjadi solusi dalam menjembatani kesenjangan pembiayaan UMKM yang sulit dijangkau perbankan.
Berdasarkan riset EY MSME Market Study and Policy Advocacy, kebutuhan pembiayaan UMKM pada 2026 diproyeksikan mencapai Rp4.300 triliun, sementara pasokan kredit konvensional baru sekitar Rp1.900 triliun. Celah sebesar Rp2.400 triliun ini menjadi ruang bagi pindar untuk tumbuh sekaligus memperluas perannya sebagai katalis ekonomi rakyat.
Hingga Agustus 2025, kontribusi Pindar terhadap sektor produktif dan UMKM telah mencapai Rp29,64 triliun.
Ketua Umum AFPI, Entjik S. Djafar, menegaskan pada bahwa pindar menjadi solusi alternatif bagi kelompok masyarakat dan pelaku usaha yang selama ini dianggap unbankable oleh lembaga keuangan konvensional.
Sementara itu, Direktur Segara Research Institute, Piter Abdullah, menyebut pindar sebagai “antitesis perbankan”. Menurutnya, jika perbankan cenderung sangat ketat dalam analisis risiko, maka pindar hadir dengan model yang lebih adaptif dan inklusif. Perbedaan inilah yang memungkinkan terbukanya peluang ekonomi baru di akar rumput.
Tantangan: Risiko Kredit, Fraud, dan Ancaman Eksternal
Di balik manfaat inklusifnya, pindar menghadapi risiko struktural dan operasional yang perlu dimitigasi dengan serius. Model bisnis yang berbasis digitalisasi dan kecepatan tentu harus diimbangi dengan pengawasan yang cermat dan sistem mitigasi risiko yang kuat.
1. Risiko Kredit dan Kualitas Pinjaman
Studi Center of Economic and Law Studies (CELIOS) menyebutkan model bisnis pindar sebagai “bisnis berisiko tanpa agunan” (collateral-free). Tanpa jaminan aset fisik, risiko gagal bayar sepenuhnya ditanggung oleh platform. Karena itu, analisis data, algoritma skor kredit, dan verifikasi digital menjadi krusial untuk menjaga stabilitas portofolio pinjaman.
Kinerja industri dalam menjaga kualitas kredit menjadi ukuran penting efektivitas penerapan sistem analisis risiko tersebut. Pada September 2025, rasio Tingkat Wanprestasi 90 hari (TWP90) industri pindar tercatat 2,8%, sedikit meningkat dari Agustus yang berada di level 2,60%, namun masih lebih rendah dibandingkan Juli sebesar 2,75%. Persentase ini relatif terjaga di bawah ambang batas, sehingga dianggap sehat.
2. Fraud dan Fenomena “Gagal Bayar” Terorganisir
Selain risiko kredit, industri pindar juga dihadapkan pada ancaman fraud dan praktik gagal bayar (galbay) terorganisir yang bahkan memiliki komunitas dan “joki” khusus. CELIOS memperingatkan, jika fenomena ini meluas, platform pindar legal akan menghadapi risiko hilangnya kepercayaan publik (trust deficit) di kalangan pemberi dana (lender), yang pada akhirnya dapat mengguncang ekosistem.
Karena itu, CELIOS merekomendasikan penegakan hukum yang tegas terhadap pelaku “joki gagal bayar”, serta mendorong kolaborasi dengan platform teknologi untuk menyaring dan memblokir konten ajakan gagal bayar. Keamanan ekosistem digital bukan hanya tanggung jawab regulator, tetapi juga tanggung jawab moral seluruh pemain industri.
3. Skema Tadpole
Skema tadpole (kecebong) menjadi sorotan karena dinilai tidak adil dan berpotensi melanggar prinsip manfaat ekonomi yang ditetapkan OJK. Nama tadpole berasal dari analogi bentuk fisik kecebong, yang memiliki kepala yang lebih besar dan secara bertahap meruncing menjadi ekor yang lebih kecil. Skema tadpole terdiri dari 3 tipe. Dua di antaranya memiliki struktur cicilan yang besar di awal. Ini membuat konsumen menanggung beban biaya yang tidak proporsional, sementara platform memperoleh keuntungan efektif yang jauh lebih tinggi dari yang terlihat pada perhitungan bunga nominal. Praktik ini bukan hanya merugikan peminjam, tetapi juga mengganggu kredibilitas industri Pindar.
Skema tadpole banyak dimanfaatkan oleh penyedia jasa pindar ilegal (pinjol) dan rentenir, yang menggunakan struktur cicilan ini untuk mengeksploitasi peminjam dengan cara yang tidak transparan dan memberatkan. Praktik ini bukan hanya merugikan peminjam, tetapi juga mengganggu kredibilitas industri pindar. Berikut tiga tipe skema tadpole:
| Tipe 1 | Pencairan | Cicilan 1(hari ke-15) | Cicilan 2(hari ke-30) | Cicilan 3(hari ke-150) | Cicilan 4(hari ke-180) | Total Pembayaran |
| Jumlah cicilan dan interval pembayaran tidak sama | Rp 1.000.000 | Rp924.000 | Rp462.000 | Rp77.000 | Rp77.000 | Rp1.540.000 |
| Tipe 2 | Pencairan | Cicilan 1(hari ke-15) | Cicilan 2(hari ke-30) | Cicilan 3(hari ke-45) | Cicilan 4(hari ke-180) | Total Pembayaran |
| Jumlah cicilan sama, interval pembayaran tidak sama | Rp 1.000.000 | Rp385.000 | Rp385.000 | Rp385.000 | Rp385.000 | Rp1.540.000 |
| Tipe 3 | Pinjaman & Pencairan | Cicilan 1(hari ke-30) | Cicilan 2(hari ke-60) | Cicilan 3(hari ke-90) | Cicilan 4(hari ke-120) | Cicilan 5(hari ke-150) | Cicilan 6(hari ke-180) | Total Pembayaran |
| Biaya di muka yang besar, cicilan dan interval pembayaran sama | PinjamanRp1.000.000PencairanRp700.000 | Rp207.000 | Rp207.000 | Rp207.000 | Rp207.000 | Rp207.000 | Rp207.000 | Rp1.242.000 |
*Asumsi pinjaman Rp.1.000.000
**Pembayaran termasuk bunga
Dampak tadpole pada konsumen:
Beban pembayaran awal yang berlebihan: Skema tadpole menumpuk cicilan pertama hingga lebih dari 60% dari total pinjaman. Banyak platform pindar dengan skema tadpole juga memiliki waktu pembayaran cicilan yang tidak reguler. Misalnya, cicilan pertama harus dibayarkan 20 hari setelah dana pinjaman cair. Namun, masa pembayaran cicilan kedua bisa kurang dari 20 hari. Ini membuat banyak peminjam rentan gagal bayar dan bahkan memicu mereka mencari pinjaman dari platform ilegal, menciptakan siklus utang yang tidak sehat.
Manfaat ekonomi efektif melampaui batas OJK: Meskipun nominal tingkat bunga tahunan atau Annual Percentage Rate (APR) yang ditampilkan pada aplikasi pindar yang menerapkan skema tadpole tampak sesuai aturan OJK (maks. 0,3% per hari), struktur pembayaran berat di awal membuat manfaat ekonomi efektif—diukur melalui Internal Rate of Return (IRR)—melonjak hingga di atas 0,45%. Porsi cicilan yang besar di awal bisa meningkatkan IRR 3-4x lipat dari skema cicilan umum (non-tadpole). Temuan OJK menunjukkan bahwa skema ini dapat melanggar batas manfaat ekonomi tanpa terlihat melanggar di permukaan.
Ketidakseimbangan nilai pinjaman dan dana cair: Skema tadpole memungkinkan adanya potongan biaya di muka sehingga membuat peminjam menerima dana lebih kecil dari nilai pinjaman, tetapi harus melunasi pokok secara penuh.
Misalnya, seorang peminjam mengambil pinjaman sebesar Rp1.000.000, tetapi hanya menerima pencairan dana sebesar Rp800.000 (dipotong di muka sebesar Rp200.000 atau 20% dari pokok pinjaman), dan tetap harus membayar pokok pinjaman beserta bunga/biaya yang dihitung berdasarkan Rp1.000.000. Ketidakseimbangan ini melanggar prinsip transparansi dan keadilan.
Dampak tadpole pada industri pindar:
Eksploitasi terhadap masyarakat dengan literasi keuangan rendah: Skema tadpole merupakan bentuk penipuan yang melanggar prinsip perlindungan konsumen dan transparansi. Platform yang menerapkannya sengaja menyamarkan biaya dan beban bunga sehingga peminjam tidak menyadari besarnya kewajiban yang sebenarnya. Praktik manipulatif ini secara sistematis menjerat masyarakat dengan literasi keuangan rendah, terutama mereka yang tidak memiliki akses perbankan formal. Bagi kelompok ini, P2P lending sering kali menjadi satu-satunya pilihan pembiayaan yang justru membebani mereka secara tidak adil.
Memburuknya kualitas kredit: Struktur cicilan awal yang sangat besar menimbulkan tekanan keuangan yang tinggi bagi peminjam. Ketika banyak peminjam tidak mampu memenuhi cicilan pertama atau kedua, risiko gagal bayar meningkat dan mendorong naiknya rasio TWP90. Jika tren ini terjadi secara meluas, kualitas portofolio penyelenggara akan tergerus dan memengaruhi kesehatan seluruh industri.
Dalam kondisi tertentu, kenaikan TWP90 dapat memaksa platform memperketat penyaluran pinjaman atau meningkatkan biaya risiko, yang pada akhirnya berdampak pada berkurangnya akses pendanaan bagi segmen masyarakat yang membutuhkan. Kondisi ini juga berpotensi menarik perhatian regulator untuk memperketat pengawasan, sehingga menambah tekanan operasional bagi penyelenggara pindar.
Merusak citra dan kepercayaan publik: Menurut OJK, skema tadpole menimbulkan persepsi bahwa layanan pindar tidak transparan, bahkan cenderung eksploitatif. Ketika konsumen merasa dirugikan melalui biaya tersembunyi atau struktur cicilan yang tidak wajar, reputasi seluruh industri terpengaruh, termasuk platform yang tidak menggunakan skema tersebut.
Persepsi negatif ini dapat mengurangi minat lender, yang merupakan sumber pendanaan utama dalam ekosistem pindar. Jika kepercayaan ini melemah, penyelenggara akan menghadapi kesulitan dalam menarik dana baru maupun mempertahankan lender eksisting, sehingga pertumbuhan industri dapat terhambat dan daya saing Pindar terhadap layanan keuangan lain menurun.
4. Pinjol Ilegal dan Kerentanan Literasi Keuangan
Ancaman lain yang tak kalah penting datang dari pindar ilegal (pinjol) yang beroperasi tanpa izin dan di luar pengawasan OJK. Maraknya praktik skema tadpole yang membebani peminjam dan mendorong meningkatnya gagal bayar turut memperburuk situasi, karena sebagian konsumen yang kesulitan memenuhi cicilan akhirnya mencari jalan pintas melalui pinjol.
Perpindahan ini semakin memperlebar risiko dan menempatkan masyarakat pada posisi yang jauh lebih rentan.Hingga 2024, jumlah entitas pinjol mencapai 3.240, sementara penyelenggara pindar legal yang terdaftar di OJK hanya 97 entitas, bahkan berkurang menjadi 96 entitas pada akhir 2025.
Pada periode Januari sampai dengan 31 Oktober 2025, OJK telah menemukan dan menghentikan 1.556 entitas pinjol di sejumlah situs dan aplikasi yang berpotensi merugikan masyarakat.
Pinjol ini kerap menetapkan bunga dan biaya yang tidak transparan, bahkan melakukan penagihan dengan cara intimidatif. Mereka memanfaatkan rendahnya literasi keuangan masyarakat, meski tingkat inklusi keuangan Indonesia telah mencapai 80,51% pada 2025, tingkat literasi baru 66,46%.
Kondisi ini menunjukkan bahwa akses tanpa pemahaman menciptakan celah kerentanan. Survei OECD/INFE 2023 bahkan mencatat skor financial knowledge Indonesia hanya 9 dari 100 poin, jauh di bawah rata-rata negara OECD yang mencapai 58 poin.
Ketimpangan ini menjelaskan mengapa sebagian masyarakat masih terjerat pinjaman ilegal, sekaligus mengaburkan citra positif industri Pindar yang sah.
Penguatan Regulasi dan Konsolidasi OJK
Untuk menjaga keseimbangan antara inovasi dan integritas, OJK memperkuat fondasi hukum melalui POJK Nomor 40 Tahun 2024 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi. Regulasi ini menjadi payung hukum utama industri Pindar, dengan fokus pada transparansi, penilaian risiko, dan perlindungan konsumen.
POJK tersebut mewajibkan penyelenggara untuk menampilkan penilaian kredit, mengungkap risiko pendanaan secara jelas, serta menerapkan batas maksimum suku bunga. Dengan demikian, OJK berupaya menekan praktik predatory lending dan menutup ruang bagi pinjaman ilegal.
Dari sisi kelembagaan, hingga Oktober 2025, OJK mencatat masih ada 8 penyelenggara yang belum memenuhi ketentuan ekuitas minimum Rp12,5 miliar. Karena itu, OJK mendorong langkah konsolidasi industri melalui merger atau akuisisi bagi penyelenggara yang permodalannya belum kuat.
Pendekatan ini tidak hanya terkait kepatuhan administratif, tetapi juga strategi jangka panjang untuk membangun industri yang lebih efisien, berdaya tahan, dan mampu berekspansi secara sehat.
Dalam konteks penegakan hukum, OJK telah mencabut izin dua penyelenggara, TaniFund dan Investree, yang tidak memenuhi ketentuan ekuitas minimum. Langkah ini menjadi pesan tegas bahwa pengawasan terhadap industri keuangan digital tak lagi bisa setengah hati.
Selama bulan Oktober 2025 OJK telah mengenakan sanksi administratif kepada 25 penyelenggara pindar atas pelanggaran yang dilakukan terhadap POJK yang berlaku, maupun hasil pengawasan dan/atau tindak lanjut pemeriksaan.
Selain itu, OJK juga telah mengatur penyesuaian suku bunga maksimal Pindar secara bertahap mulai 2025 hingga 2026 agar bunga tetap wajar dan terjangkau tanpa membebani konsumen.
Selain pengawasan dan regulasi, literasi keuangan digital menjadi kunci utama dalam menjaga stabilitas ekosistem pindar. OJK dan AFPI menilai bahwa literasi keuangan bukan hanya sarana edukasi, tetapi juga bentuk perlindungan diri bagi konsumen.
Masyarakat yang memahami risiko dan haknya akan lebih berhati-hati memilih platform legal, sekaligus memperkuat kepercayaan publik terhadap penyelenggara resmi. Peningkatan literasi ini menjadi benteng utama untuk menekan laju pinjol ilegal dan praktik gagal bayar yang merugikan.
Menuju Ekosistem yang Transparan dan Berkelanjutan
Dengan 95 platform resmi yang terdaftar di OJK, industri pindar kini menjadi bagian integral dari infrastruktur ekonomi digital Indonesia. Keberadaan pindar tidak hanya memperluas akses pembiayaan, tetapi juga menciptakan struktur keuangan yang lebih inklusif dan dinamis.
Namun, pertumbuhan yang cepat selalu menuntut keseimbangan antara inovasi, regulasi, dan integritas. Regulasi yang kuat, tata kelola yang disiplin, dan literasi publik yang meningkat akan menjadi tiga pilar utama bagi masa depan industri ini.
Pindar dapat diibaratkan seperti pipa air bertekanan tinggi yang menyalurkan sumber daya vital ke seluruh penjuru negeri. Selama pipa itu dirawat, diatur, dan diawasi dengan baik, airnya akan terus mengalir deras dan membawa manfaat ekonomi luas tanpa menimbulkan kebocoran kepercayaan.
Industri ini telah membuktikan bahwa inovasi digital dan kehati-hatian finansial dapat berjalan beriringan. Dengan dukungan regulator yang adaptif dan pelaku industri yang bertanggung jawab, pindar akan terus menjadi jembatan antara teknologi, keuangan, dan kesejahteraan masyarakat Indonesia.
#50 tag sepekan
Warning: file_get_contents(http://ekbis.blog/adminv2/tag7day.json): Failed to open stream: HTTP request failed! HTTP/1.1 404 Not Found
in /home/u1731472/public_html/sub/ekbisblog/inc.dashboard.php on line 54
Warning: foreach() argument must be of type array|object, null given in /home/u1731472/public_html/sub/ekbisblog/inc.dashboard.php on line 56