#30 tag 24jam

MOSAIC: Hibah dan Pinjaman Lunak Jadi Skema Ideal Danai PLTS Berbasis Komunitas
Skema pembiayaan campuran hibah & pinjaman lunak dinilai sebagai model pendanaan PLTS berbasis komunitas yang paling realistis untuk menjaga tarif terjangkau dan mendukung target energi surya nasional [882] url asal
#plts #plts-100-gw #energi-terbarukan #educate-me #keep-me-on-trend
(Katadata - Ekonomi Hijau) 24/06/26 20:47
v/258957/
Skema pembiayaan campuran berupa kombinasi hibah dan pinjaman lunak berpotensi menjadi model paling realistis untuk mendukung pengembangan pembangkit listrik tenaga surya (PLTS) berbasis komunitas di Indonesia.
Model tersebut dinilai mampu menjaga tarif listrik tetap terjangkau sekaligus membuka peluang replikasi yang lebih luas guna mendukung target pembangunan energi surya nasional hingga 100 Gigawatt (GW).
Temuan tersebut merupakan hasil riset MOSAIC bersama Universitas Islam Internasional Indonesia (UIII) dan Purpose yang dipaparkan dalam diskusi bertajuk “Potensi Keuangan Islam untuk Pendanaan PLTS Berbasis Komunitas” yang diselenggarakan MOSAIC dan Katadata di Jakarta, Rabu (24/6).
Kajian ini berangkat dari kebutuhan untuk mencari model pembiayaan yang mampu mendukung target pemerintah membangun 80 GW PLTS berbasis desa melalui Koperasi Desa Merah Putih (KDMP), serta 20 GW PLTS yang terintegrasi dengan jaringan nasional.
Program Direktur MOSAIC, Aldy Permana, menjelaskan penelitian ini berupaya menjawab tantangan mendasar dalam pengembangan energi surya berbasis komunitas, yakni tingginya kebutuhan investasi awal serta keberlanjutan operasional proyek dalam jangka panjang.
“Pertanyaan utama yang ingin kami jawab melalui riset ini adalah bagaimana keuangan syariah dapat menjadi salah satu sumber pendanaan untuk mendukung target pembangunan 100 GW PLTS di Indonesia. Tantangannya bukan hanya membangun proyek di awal, tetapi juga memastikan proyek tersebut dapat beroperasi secara berkelanjutan,” ujar Aldy.
Dalam simulasi yang dilakukan, pembangunan PLTS komunitas berkapasitas 1 megawatt (MW) membutuhkan investasi awal sekitar Rp22 miliar dengan masa operasi hingga 20 tahun. Selain itu, proyek juga membutuhkan biaya operasi dan pemeliharaan sekitar Rp330 juta per tahun.
Berdasarkan asumsi tersebut, tim peneliti kemudian memetakan sejumlah alternatif pembiayaan yang mengombinasikan sumber dana komersial dan dana sosial Islam. Hasilnya, terdapat empat alternatif model pembiayaan yang berpotensi diterapkan, yakni hibah penuh, pinjaman bank syariah, kombinasi hibah dan pinjaman lunak (soft loan), serta dana abadi wakaf uang.
Dari keempat opsi tersebut, model kombinasi 50 persen hibah dan 50 persen pinjaman lunak dinilai paling seimbang dari sisi kebutuhan dukungan dana sosial, keterjangkauan tarif listrik, dan peluang replikasi di berbagai daerah.
“Dari berbagai skenario yang kami kaji, model kombinasi hibah dan pinjaman lunak menawarkan keseimbangan terbaik antara keterjangkauan tarif listrik, kebutuhan dukungan dana sosial, dan peluang replikasi. Karena itu, menurut kami model ini paling layak untuk diuji coba sebagai proyek percontohan,” kata Aldy.
Kajian tersebut juga menunjukkan bahwa instrumen keuangan syariah seperti CashWaqfLinked Sukuk (CWLS) berpotensi digunakan untuk membantu menanggung biaya operasional dan pemeliharaan proyek. Dengan demikian, proyek energi surya tidak hanya memiliki sumber pendanaan untuk pembangunan awal, tetapi juga memiliki mekanisme pendanaan yang mendukung keberlanjutan operasionalnya.
Integrasi Pembiayaan untuk Dorong Energi Desa
Analis Keuangan Negara Ahli Muda Bidang Tugas Pembiayaan dan Risiko Keuangan Kementerian Keuangan RI, Safrudin Sabto Nugroho, menilai model yang ditawarkan MOSAIC merupakan inovasi yang menarik karena mengintegrasikan berbagai sumber pembiayaan ke dalam satu skema.
“Dari perspektif Kementerian Keuangan, model yang dipaparkan hari ini merupakan sebuah inovasi yang positif. Ini mengintegrasikan berbagai sumber pembiayaan, mulai dari dana komersial, hibah, hingga instrumen sovereign sukuk. Ini merupakan terobosan yang layak untuk diimplementasikan,” ujarnya.
Meski demikian, ia mengingatkan keberhasilan implementasi program sangat bergantung pada tata kelola yang baik, terutama karena melibatkan dana publik dan dana sosial islam.
“Ketika kita mengelola dana publik dan dana sosial Islam, maka aspek tata kelola, akuntabilitas, dan transparansi menjadi hal yang sangat mandatori,” kata Safrudin.
Pandangan serupa disampaikan Direktur Keuangan Sosial Syariah Komite Nasional Ekonomi dan Keuangan Syariah (KNEKS), Dwi Irianti Hadiningdyah. Menurutnya, instrumen pembiayaan untuk mendukung proyek energi terbarukan sebenarnya telah tersedia.
Tantangan terbesar saat ini adalah menghubungkan berbagai sumber pendanaan dengan proyek yang siap dijalankan.
“Keuangan syariah memiliki banyak instrumen yang bisa dikombinasikan untuk mendukung proyek energi terbarukan. Untuk kebutuhan investasi awal dapat memanfaatkan hibah maupun pembiayaan komersial yang lebih murah, sementara kebutuhan operasional dan perawatan dapat didukung melalui instrumen seperti CWLS,” ujarnya.
Dwi menambahkan, kolaborasi antara pemerintah, perbankan syariah, lembaga filantropi Islam, serta pengelola dana lingkungan seperti Badan Pengelola Dana Lingkungan Hidup (BPDLH) dapat menjadi kunci dalam merealisasikan proyek percontohan tersebut.
Energi Surya untuk Menggerakkan Ekonomi Desa
Di sisi lain, Tenaga Ahli Optimalisasi Program Koperasi Desa/Kelurahan Merah Putih Kementerian Koperasi RI, Roysepta Abimanyu, mengingatkan bahwa pengembangan PLTS berbasis komunitas tidak semestinya hanya dipandang sebagai proyek penyediaan listrik.
“Kita jangan terlalu terfokus pada listriknya. Listrik hanyalah alat. Yang harus kita lihat adalah bagaimana energi dapat mendukung usaha rakyat dan menciptakan aktivitas ekonomi di desa,” ujarnya.
Menurut Roysepta, keberhasilan proyek energi komunitas harus diukur dari dampaknya terhadap produktivitas masyarakat. Energi surya dapat dimanfaatkan untuk mendukung berbagai kegiatan ekonomi seperti cold storage perikanan, pengolahan hasil pertanian, hingga usaha produktif lainnya yang selama ini terkendala akses energi.
“Kalau kita hanya menghitung proyek dari penjualan listrik, ini akan sulit. Tetapi jika listrik digunakan untuk mendukung usaha produktif seperti cold storage, pengolahan hasil pertanian, atau perikanan, maka manfaat ekonominya menjadi jauh lebih besar,” katanya.
Dukungan terhadap pengembangan model pembiayaan tersebut juga datang dari sektor filantropi Islam. Ketua Badan Pengurus Lazismu, Ahmad Imam Mujadid Rais, menilai pemanfaatan dana sosial Islam untuk energi terbarukan merupakan terobosan yang layak didorong lebih luas.
Ia mengungkapkan bahwa total donasi masyarakat muslim Indonesia mencapai sekitar Rp343,5 triliun per tahun.
Besarnya potensi tersebut menunjukkan bahwa dana sosial Islam dapat menjadi salah satu sumber pembiayaan yang signifikan untuk mendukung pembangunan yang memberikan manfaat luas bagi masyarakat.
Melalui forum ini, MOSAIC dan Katadata Indonesia berharap hasil riset yang telah disusun dapat menjadi landasan bagi implementasi proyek percontohan PLTS berbasis komunitas di Indonesia, sekaligus membuka jalan bagi pemanfaatan keuangan syariah dalam mendukung transisi energi nasional.

Pembiayaan Jadi Kunci, Green Waqf Sukuk Didorong Percepat Energi Surya 100 GW
Skema pembiayaan inovatif, termasuk Green Waqf Sukuk, dinilai dapat mempercepat investasi energi surya sekaligus mendorong ekonomi lokal. [891] url asal
#green-waqf-sukuk #plts-100-gw #pembiayaan-hijau #educate-me #give-me-perspective
(Katadata - Ekonomi Hijau) 05/05/26 20:28
v/212296/
Upaya pengembangan energi surya nasional hingga menjangkau level komunitas dinilai perlu didorong dari sisi inovasi pembiayaan. Green Waqf Sukuk (GWS) pun diusulkan sebagai salah satu skema pendanaan yang rasional.
Hal ini mengemuka dalam Focus Group Discussion (FGD) bertajuk “Green Sukuk untuk Transisi Energi: Model Pembiayaan Inovatif bagi Program 100 GW Energi Surya” yang digelar di Jakarta, Selasa (5/5/2026). Kegiatan ini diselenggarakan oleh Muslims for Shared Action on Climates Impact (MOSAIC) bekerja sama dengan Purpose, Universitas Islam Internasional Indonesia (UIII), dan Katadata.
“Masalahnya bukan hanya kekurangan dana, tapi desain pembiayaan kita memang belum menjangkau komunitas. Ini yang menciptakan gap besar,” kata Kepala Program Pascasarjana Fakultas Ekonomi Universitas Islam Internasional Indonesia (UIII) Dr. Luthfi Hamidi.
Luthfi menjelaskan, model pembiayaan yang selama ini bersifat top-down masih bertumpu pada proyek berbasis APBN, sehingga belum optimal menjangkau desa, koperasi, maupun komunitas.
Ia juga mengidentifikasi sejumlah tantangan utama. Pertama, ekosistem pembiayaan yang masih terfragmentasi, di mana regulator, lembaga keuangan, dan sektor sosial belum terintegrasi dalam satu kerangka kerja yang kohesif.
Kedua, belum adanya roadmap nasional yang jelas dan terukur untuk mencapai target pengembangan energi surya skala besar. Ketiga, keterbatasan sumber daya manusia teknis di tingkat lokal, khususnya dalam instalasi dan pengelolaan PLTS berbasis komunitas.
“Kita butuh pendekatan yang lebih terintegrasi, tidak hanya dari sisi pembiayaan, tapi juga kelembagaan dan kapasitas di tingkat komunitas,” ujarnya.
Sejalan dengan itu, pendekatan berbasis komunitas dinilai menjadi salah satu kunci untuk memperluas dampak pengembangan energi terbarukan, tidak hanya dari sisi akses, tetapi juga manfaat ekonomi yang dihasilkan.
Perwakilan MOSAIC, Hidayat Tri Sutardjo, menilai bahwa pelibatan masyarakat dalam kepemilikan dan pengelolaan energi dapat mendorong dampak yang lebih luas.
“Ketika masyarakat memiliki dan mengelola energinya sendiri, dampaknya bukan hanya pada akses listrik, tetapi juga pada pergerakan ekonomi di tingkat lokal,” ujarnya.
Model Pembiayaan dan Potensi Dampak
Salah satu pendekatan utama yang dibahas adalah blended finance syariah, yaitu integrasi pembiayaan dari berbagai sumber, mulai dari sukuk negara, sukuk korporasi, hingga keuangan sosial seperti zakat dan wakaf.
Potensi keuangan sosial dinilai signifikan, dengan estimasi zakat mencapai sekitar Rp327 triliun per tahun dan wakaf sekitar Rp180 triliun. Integrasi sumber-sumber ini dinilai dapat membantu menutup kesenjangan pembiayaan energi terbarukan.
“Kita tidak bisa lagi bergantung pada satu instrumen. Perlu pendekatan berbasis ekosistem yang menggabungkan berbagai sumber pembiayaan,” ujar Luthfi.
Dalam konteks ini, Direktur Jasa Keuangan Sosial Syariah Komite Nasional Ekonomi dan Keuangan Syariah (KNEKS), Dwi Irianti Hadiningdyah menekankan pentingnya peran KNEKS dalam mengorkestrasi integrasi berbagai instrumen pembiayaan syariah.
“Ke depan kita bisa mengembangkan skema blended financing antara sukuk dengan instrumen keuangan sosial syariah, sehingga pembiayaan proyek energi terbarukan dapat dilakukan secara lebih inovatif dan berkelanjutan,” ujar Dwi.
Dwi juga menyoroti besarnya potensi dana sosial syariah di Indonesia yang dapat dimobilisasi untuk mendukung transisi energi, termasuk melalui pemanfaatan aset wakaf untuk pembangunan infrastruktur energi terbarukan.
Salah satu inovasi yang diusulkan adalah Green Waqf Sukuk (GWS), pengembangan dari Cash Waqf Linked Sukuk yang mengarahkan imbal hasil sukuk untuk pembiayaan proyek energi hijau.
Adapun, dalam simulasi yang dipaparkan Luthfi, proyek PLTS 1 MW membutuhkan investasi sekitar Rp17 miliar dengan umur proyek 20 tahun dan kapasitas produksi sekitar 1.577 MWh per tahun. Perhitungan menunjukkan biaya listrik (levelized cost of electricity/LCOE) sekitar Rp618/kWh, lebih rendah dibanding tarif listrik pada umumnya.
Secara operasional, proyek ini dapat menghasilkan pendapatan sekitar Rp788 juta per tahun dengan potensi surplus sekitar Rp533 juta, terutama dalam skema berbasis hibah.
Namun, dalam skema public-private partnership (PPP), proyek dinilai masih borderline bankable (hampir layak pembiayaan) dengan tingkat pengembalian sekitar 7 persen. Sehingga, proyek ini membutuhkan kombinasi pembiayaan seperti skema 30 persen subsidi dan 70 persen investasi agar lebih menarik.
“Dalam beberapa skema, proyeknya masih borderline secara komersial. Karena itu, kombinasi pembiayaan menjadi penting,” ujar Luthfi.
Selain itu, dalam skema pembiayaan melalui lembaga seperti PT SMI, proyek dinilai cukup aman dari sisi kemampuan membayar utang (debt service coverage ratio sekitar 1,78), meskipun imbal hasil bagi investor masih relatif terbatas.
Dari sisi dampak, proyek berbasis komunitas ini juga menunjukkan manfaat sosial yang signifikan. Satu unit PLTS 1 MW dapat melayani sekitar 900 rumah tangga dan 79 UMKM, dengan nilai social return on investment (SROI) sekitar 1,75 kali dari investasi awal. Artinya, setiap Rp1 yang diinvestasikan menghasilkan Rp1,75 manfaat sosial.
Koperasi bisa jadi Aktor Kunci
Dari sisi implementasi, Tenaga Ahli Deputi Pengembangan Usaha Koperasi Kementerian Koperasi, Roy Abimanyu, menekankan bahwa koperasi dapat menjadi aktor kunci dalam pengembangan proyek energi berbasis komunitas.
“Koperasi bisa menjadi entry point yang paling realistis karena sudah memiliki basis anggota dan struktur operasional di tingkat lokal,” ujarnya.
Ia menjelaskan bahwa pendekatan implementasi sebaiknya tidak menunggu penyempurnaan regulasi baru, melainkan memanfaatkan kerangka yang sudah tersedia agar proyek dapat segera berjalan.
Menurutnya, sejumlah penjajakan proyek berbasis komunitas telah mulai dilakukan di beberapa wilayah, termasuk di Sulawesi dan kawasan Indonesia timur, meskipun masih dalam tahap awal. Namun demikian, ia mengingatkan bahwa tantangan biaya masih cukup besar karena ketergantungan pada komponen impor dalam pembangunan PLTS.
Roy juga menekankan pentingnya tata kelola dan rasa kepemilikan dalam skema pembiayaan berbasis komunitas.
“Kalau tidak ada sense of ownership, program akan sulit berkelanjutan. Di sini skema seperti wakaf bisa menjadi salah satu pendekatan untuk memperkuat keterikatan tersebut,” tambahnya.
FGD ini juga mendorong pembentukan working group lintas sektor serta pengembangan proyek percontohan sebagai langkah awal implementasi. Ke depan, pendekatan pembiayaan berbasis komunitas diharapkan dapat menjadi salah satu alternatif untuk memperluas akses energi sekaligus mendukung transisi energi yang lebih inklusif dan berkelanjutan.

Pink Moon Muncul Awal April, Ini Waktu Terbaik Melihatnya di Indonesia
Fenomena Pink Moon akan mencapai puncaknya pada awal April 2026, namun muncul pada pagi hari di Indonesia. Kapan waktu yang tepat untuk melihatnya di Tanah Air? [322] url asal
Fenomena bulan purnama yang dikenal sebagai Pink Moon akan menghiasi langit pada awal April. Meski namanya terdengar unik, fenomena ini bukan berarti bulan akan berwarna merah muda, melainkan merujuk pada tradisi penamaan musim semi di Amerika Utara.
Secara astronomi, fase purnama ini terjadi saat bulan berada tepat berseberangan dengan Matahari dan tampak sepenuhnya terang dari Bumi.
Dikutip dari Space.com, berdasarkan data astronomi, puncak Pink Moon terjadi pada 1 April 2026 pukul 22:12 EDT waktu New York. Jika dikonversi ke Indonesia, waktunya menjadi 2 April 2026 pukul 09:12 WIB, sehingga secara teknis momen bulan purnama penuh menjadi tidak ideal untuk diamati langsung.
Meski begitu, dikutip dari StarWalk, dalam astronomi, bulan tampak purnama selama sekitar satu hari sebelum dan sesudah momen puncak. Dengan demikian, masyarakat di Indonesia tetap dapat melihat cakram bulan yang terang antara malam pada 1 April dan 2 April.
Mengutip laman Space, kunci utama untuk menyaksikan Pink Moon ada pada timing. Mulailah mengamati langit ke arah timur saat matahari terbenam pada tanggal 1 April. Saat itu, bulan akan perlahan naik dan berada di posisi rendah.
Pada ketinggian ini, bulan terlihat lebih besar karena fenomena ilusi bulan, sekaligus memiliki warna hangat akibat hamburan cahaya di atmosfer.
Kenapa Disebut Pink Moon?
Nama 'Pink Moon' bukan berasal dari warna bulan, melainkan dari bunga musim semi berwarna merah muda (phlox) yang mekar di Amerika Utara saat periode ini.
Dengan kata lain, penamaan bulan purnama pada awal April ini merupakan branding musiman, bukan fenomena optik.
Bulan purnama pada awal April juga memiliki peran penting dalam penentuan Hari Raya Paskah. Dalam tradisi barat, tanggal Paskah ditetapkan sebagai minggu pertama setelah Bulan Purnama pertama pasca ekuinoks musim semi. Tahun ini, Paskah jatuh pada 5 April yang berarti hanya beberapa hari setelah puncak Pink Moon.
Pink Moon muncul saat bulan berada di konstelasi Virgo dan berada tepat berseberangan dengan Matahari. Pada momen ini, wajah bulan yang menghadap Bumi tampak bulat penuh dan terang sepanjang malam.

Green Sukuk Dinilai Bisa Danai Program 100 GW Energi Surya di Indonesia
Dengan potensi energi surya lebih dari 3.000 GW, skema pembiayaan seperti green sukuk dinilai penting untuk mempercepat realisasi investasi energi bersih di Indonesia. [754] url asal
#green-sukuk #transisi-energi #energi-surya #investasi-hijau #educate-me #give-me-perspective
(Katadata - Ekonomi Hijau) 11/03/26 14:58
v/161861/
Indonesia memiliki potensi energi surya lebih dari 3.000 gigawatt (GW) dan merupakan salah satu yang terbesar di dunia. Namun, pemanfaatannya masih sangat terbatas.
Di tengah kebutuhan investasi energi bersih yang terus meningkat untuk mendukung target dekarbonisasi, skema pembiayaan inovatif seperti green sukuk dinilai dapat menjadi salah satu instrumen penting untuk mempercepat pengembangan energi surya di dalam negeri, khususnya dalam mewujudkan target pembangunan kapasitas 100 gigawatt (GW) energi surya.
Hal tersebut mengemuka dalam diskusi bertajuk “Green Sukuk untuk Transisi Energi: Model Pembiayaan Inovatif bagi Program 100 GW Energi Surya” di Katadata, Jakarta, Selasa (10/3/2026). Kegiatan ini diselenggarakan oleh Muslims for Shared Action on Climate Impact (MOSAIC) bekerja sama dengan Katadata, Purpose dan Universitas Islam Internasional Indonesia (UIII).
Forum ini menghadirkan perwakilan dari Kementerian Keuangan, Kementerian Agama, Komite Nasional Ekonomi dan Keuangan Syariah (KNEKS), Kementerian Koperasi, serta beberapa lembaga lainnya untuk membahas peluang inovasi pembiayaan dalam mempercepat investasi energi surya di Indonesia.
Direktur Pembiayaan Syariah Direktorat Jenderal Pengelolaan Pembiayaan dan Risiko (DJPPR) Kementerian Keuangan, Deni Ridwan, mengatakan pemerintah terus mengoptimalkan berbagai instrumen fiskal untuk mendorong pembangunan ekonomi hijau, termasuk melalui pengembangan instrumen pembiayaan syariah.
“Pemerintah berupaya mengoptimalkan berbagai instrumen fiskal yang dimiliki, baik dari sisi penerimaan, belanja, maupun pembiayaan, untuk mendukung pengembangan ekonomi hijau dan target pembangunan berkelanjutan,” ujar Deni.
Ia menjelaskan, Indonesia merupakan salah satu pionir penerbitan green sukuk di pasar global. Instrumen tersebut telah dimanfaatkan untuk membiayai berbagai proyek ramah lingkungan, mulai dari energi terbarukan, transportasi rendah karbon, hingga pengelolaan limbah dan pembangunan infrastruktur berkelanjutan.
Menurutnya, proyek-proyek yang didukung melalui green sukuk juga telah memberikan kontribusi nyata terhadap upaya penurunan emisi karbon. “Proyek-proyek yang didukung pembiayaan green sukuk telah berkontribusi pada penurunan emisi karbon lebih dari 10 juta ton CO₂,” kata Deni.
Selain mendukung pembiayaan proyek hijau, penerbitan green sukuk juga membuka peluang untuk memperluas basis investor yang memiliki perhatian terhadap aspek lingkungan, sosial, dan tata kelola (ESG). Dengan demikian, instrumen ini dapat menjadi salah satu sumber pembiayaan yang strategis dalam mendukung agenda transisi energi nasional.
Sejalan dengan Agama
Sementara itu, Direktur Zakat dan Wakaf Kementerian Agama, Prof. Waryono Abdul Ghafur, menilai agenda transisi energi juga sejalan dengan nilai-nilai keagamaan.
“Dalam ajaran Islam, merawat lingkungan merupakan bagian dari iman. Karena itu, isu keberlanjutan dan transisi energi juga merupakan tanggung jawab moral dan spiritual,” ujarnya.
Instrumen keuangan sosial syariah seperti wakaf, lanjut Waryono, memiliki potensi besar untuk mendukung pembangunan berkelanjutan. “Dengan pengelolaan yang inovatif dan produktif, wakaf dapat berkontribusi dalam mendukung berbagai inisiatif hijau, termasuk pengembangan energi terbarukan,” kata Waryono.
Dalam kesempatan yang sama, Direktur Jasa Keuangan Sosial Syariah Komite Nasional Ekonomi dan Keuangan Syariah (KNEKS), Dwi Irianti Hadiningdyah, menilai pengembangan energi surya dapat diperkuat melalui skema blended financing yang menggabungkan instrumen pembiayaan komersial dan sosial syariah.
Menurutnya, selain green sukuk, sumber pendanaan juga dapat berasal dari instrumen seperti cash waqf linked sukuk (CWLS), zakat, maupun dana sosial lainnya. “Ke depan kita bisa mengembangkan skema blended financing antara sukuk dengan instrumen keuangan sosial syariah, sehingga pembiayaan proyek energi terbarukan dapat dilakukan secara lebih inovatif dan berkelanjutan,” ujarnya.
Dwi juga menyebut Indonesia memiliki potensi dana sosial syariah yang sangat besar. Potensi zakat nasional diperkirakan mencapai sekitar Rp327 triliun per tahun, sementara potensi wakaf uang diperkirakan mencapai sekitar Rp180 triliun.
“Potensi ini bisa dimobilisasi untuk mendukung pembangunan berkelanjutan, termasuk pengembangan energi surya,” katanya.
Ia turut menyoroti peluang pemanfaatan aset wakaf untuk pembangunan infrastruktur energi terbarukan, termasuk instalasi panel surya yang dapat memberikan manfaat langsung bagi masyarakat.
Energi Desa untuk Produktivitas Ekonomi
Sementara itu, Tenaga Ahli Deputi Bidang Pengembangan Koperasi Kementerian Koperasi, Roy Abimanyu, menilai pengembangan energi terbarukan di tingkat desa dapat menjadi salah satu langkah untuk memperkuat kegiatan ekonomi produktif masyarakat.
Menurut Roy, akses energi yang memadai menjadi faktor penting dalam meningkatkan produktivitas usaha di tingkat desa, termasuk bagi sektor perikanan dan usaha kecil.
Ia mencontohkan pengembangan pembangkit energi surya berbasis microgrid di beberapa wilayah kepulauan yang selama ini memiliki keterbatasan akses listrik.
Salah satu proyek percontohan akan dibangun di Pulau Sembur, Kepulauan Riau, yang selama ini belum memiliki akses listrik yang memadai meski berada tidak jauh dari wilayah yang telah teraliri listrik.
“Model yang dikembangkan tidak hanya menyediakan listrik bagi rumah tangga, tetapi juga untuk mendukung kegiatan ekonomi produktif masyarakat,” ujarnya.
Pemanfaatan energi surya tersebut dapat digunakan untuk mendukung berbagai fasilitas produksi seperti cold storage, pabrik es, maupun pengolahan hasil perikanan yang berpotensi meningkatkan nilai tambah bagi masyarakat pesisir.
Melalui kolaborasi antara pemerintah, sektor keuangan, lembaga keagamaan, dan masyarakat, berbagai instrumen pembiayaan hijau dan syariah diharapkan dapat menjadi katalis dalam mempercepat investasi energi terbarukan sekaligus mendukung pencapaian target net zero emission nasional.

Harga Bitcoin Semakin Merosot hingga ke Level US$ 60.000, Ini 5 Penyebabnya
Harga Bitcoin (BTC) terus tertekan dan hari ini (9/2) berada di level US$ 70.415 atau setara Rp 1,19 miliar (kurs Rp 16.887 per dolar AS). [503] url asal
Harga Bitcoin (BTC) terus tertekan dan hari ini (9/2) berada di level US$ 70.415 atau setara Rp 1,19 miliar (kurs Rp 16.887 per dolar AS). Berdasarkan data Marketcoincap, Level Bitcoin ini turun 0,17% naik 2,01% dalam 24 jam, namun masih merosot sebesar 9,35% dalam sepekan terakhir.
Beberapa aset kripto lainnya juga masih tertekan seperti Ethereum (EST) yang kini harganya US$ 2.083 atau setara Rp 35,18 juta. Level Ethereum ini naik tipi 0,21% dalam 24 jam terakhir dan masih melemah hingga 9,35% dalam sepekan terakhir.
Sementara itu, harga Tether (USDT) sebesar US$ 0,999 atau setara Rp 16.718. Tether masih turun 0,03% dalam 24 jam terakhir namun naik tipis 0,07% dalam sepekan terakhir.
Begitu juga harga BNB yang masih tertekan di level US$ 638,36 atau setara Rp 10,78 juta. Level ini BNB juga masih merosot 1,31% dalam 24 jam terakhir dan 16,56% dalam sepekan terakhir.
Kepala Riset Aset Digital VanEck Matthew Sigel mengungkapkan anjloknya harga Bitcoin saat ini tidak dipicu oleh satu peristiwa saja. Ia menyebut harga Bitcoin yang pada pekan lalu juga sempat menyentuh level US$ 60.000 atau setara Rp 1,01 miliar itu disebabkan oleh lima faktor.
Mengutip DLNews, faktor pertama yaitu penurunan leverage secara besar-besaran. Minat terbuka pada kontrak berjangka Bitcoin turun tajam dari US$ 61 miliar atau setara Rp 1.030,1 triliun menjadi sekitar US$ 49 miliar atau setara Rp 827,46 triliun. Terjadi penurunan lebih dari 20% pada posisi leverage atau transaksi berbasis utang di pasar Bitcoin.
Kedua yakni euphoria kecerdasan buatan atau AI yang mulai meredup. Saat ini investor mulai mempertanyakan seperti perusahaan openAI dan penyedia layanan cloud lainnya benar-benar bisa menghasilkan keuntungan atau tidak karena sudah menyiapkan belanja infrastruktur cukup besar.
Selanjutnya yang ketiga yaitu transparansi industri kripto. Hal ini menyusul adanya proyek kripto World Liberty Finance terkait dengan keluarga Presiden Amerika Serikat Donald Trump yang memicu kekhawatiran soal transparansi industri kripto.
Berdasarkan laporan Wall Street Journal, proyek itu menjual hampir setengah kepemilikannya kepada investor yang terkait dengan Uni Emirat Arab dengan nilai sekitar US$ 500 juta atau setara Rp 8,44 triliun meski detail transaksi tidak diungkapkan secara jelas.
Sigel menyebut isu seperti ini justru menegaskan pentingnya aturan transparansi dan pelaporan standar. Sebab hal seperti itu bisa menggerus kepercayaan pasar.
Lalu yang keempat yaitu risiko quantum computing yang juga menjadi sentimen menekan harga Bitcoin. “Minat investor terhadap topik ini telah meningkat, dan diskusi di forum pengembang dan komunitas menjadi lebih aktif, bahkan ketika beberapa pengembang Bitcoin Core terus meremehkan urgensi risiko ini,” kata Sigel.
Komputer kuantum berpotensi bisa memecahkan sistem enkripsi Bitcoin. Laporan Chaincode Labs menyebut sekitar 20% hingga 50% Bitcoin yang beredar bisa berisiko akibat teknologi ini.
Lalu yang kelima yaitu siklus empat tahunan. Setiap empat tahun, Bitcoin kerap mengikuti siklus yang berkaitan dengan peristiwa halving. Peristiwa ini menyebabkan Bitcoin mengurangi penerbitan koin baru dan memicu kenaikan harga setelahnya.
“Narasi siklus empat tahun tetap menjadi titik referensi penting untuk psikologi investor,” ujar Sigel.

Pendanaan Perlu Diarahkan ke Sektor yang Berdampak Ekonomi Signifikan
AFPI CEO Forum 2026 soroti tantangan utama pendanaan UMKM dan sektor riil di Indonesia, yang bukan hanya soal ketersediaan dana tetapi juga akses yang tepat dan berkelanjutan. [999] url asal
#pendanaan #pendanaan-umkm #fintech-pendanaan #sektor-riil #educate-me #give-me-perspective
Tantangan utama pendanaan di Indonesia saat ini bukan semata ketersediaan dana, melainkan bagaimana pendanaan dapat menjangkau sektor riil dan UMKM secara tepat, terjangkau, dan berkelanjutan.
Isu tersebut mengemuka dalam CEO Forum 2026 bertajuk Strengthening Demand, Scaling MSMEs yang diselenggarakan oleh Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) berkolaborasi dengan Katadata Insight Center (KIC) di Ballroom Hotel JW Marriott, Jakarta, Kamis (29/1).
Dalam sambutannya, Ketua Umum AFPI Entjik S. Djafar menegaskan, pendanaan masih menjadi isu krusial dalam pembangunan ekonomi nasional, seiring masih lebarnya kesenjangan pendanaan di berbagai sektor strategis.
Menurut Entjik, tantangan pendanaan tidak hanya berkaitan dengan ketersediaan dana, tetapi juga akses dan pemahaman masyarakat terhadap layanan keuangan formal, baik perbankan maupun lembaga keuangan non-bank. Dalam konteks tersebut, industri pendanaan digital atau pindar dinilai memiliki peran yang semakin strategis.
“Pindar tidak lagi sekadar menjadi alternatif pendanaan, tetapi telah berkembang menjadi bagian penting dari infrastruktur keuangan nasional, khususnya untuk menjangkau segmen underserved dan unbankable,” katanya.
Ia menambahkan, berdasarkan riset kolaborasi AFPI dan Katadata, industri pindar berperan sebagai penyangga likuiditas rumah tangga melalui pendanaan multiguna, sekaligus menjadi katalis pertumbuhan UMKM produktif yang tercermin dari peningkatan omzet dan aset pelaku usaha. Meski demikian, Entjik menekankan pentingnya menjaga kepercayaan publik.
“Ke depan, industri pindar harus terus memperkuat transparansi, tata kelola, serta literasi keuangan, agar pertumbuhan industri berjalan berkelanjutan dan bertanggung jawab,” tegasnya.
Dalam sesi diskusi panel bertema Financing the Underserved, Wakil Ketua Umum Kamar Dagang dan Industri (Kadin) Indonesia Bidang Analisis Kebijakan Makro-Mikro Ekonomi, Aviliani menegaskan, Indonesia masih menjadi tujuan investasi yang menarik di tengah dinamika global. Namun, arah pembiayaan dan investasi perlu lebih fokus pada sektor-sektor yang memberikan dampak ekonomi signifikan.
Menurut Aviliani, Pindar memiliki ruang tumbuh yang prospektif karena besarnya segmen masyarakat yang bisa dilayani kebutuhan konsumtif maupun produktif mereka.
“Kalau ditanya investasi di Indonesia masih menarik atau tidak, jawabannya masih menarik. Banyak pihak justru ingin berinvestasi ke Indonesia,” ujar Aviliani.
Berangkat hal tersebut, diskusi kemudian mengarah pada tantangan akses pendanaan yang masih dihadapi pelaku usaha produktif. Para panelis menilai bahwa meskipun aktivitas ekonomi terus tumbuh, tidak seluruh pelaku sektor riil dan UMKM memiliki akses pendanaan yang memadai.
Keterbatasan data, tingginya biaya penyaluran, serta model penilaian risiko yang belum sepenuhnya menjangkau karakter usaha di lapangan dinilai menjadi faktor utama munculnya kesenjangan pembiayaan (financing gap).
Dalam hal ini, Pindar dipandang memiliki peran strategis untuk mempersempit financing gap melalui pemanfaatan teknologi, data alternatif, serta model layanan yang lebih efisien dan tepat sasaran.
Staf Khusus Presiden RI bidang UMKM dan Teknologi Digital, Tiar N. Karballa mengungkapkan industri Pindar memiliki posisi strategis untuk menjadi mitra pembangunan melalui pembiayaan yang bertanggung jawab, literasi keuangan yang terstruktur, kolaborasi dengan regulator, pemerintah daerah, dan komunitas lokal.
“Kita memang berada di industri pembiayaan. Namun kredit bukanlah produk biasa, tapi kontrak kepercayaan. Maka, setiap penyaluran kredit harus disertai dengan edukasi tentang risiko dan tanggung jawab, pengelolaan arus kas, dan tentunya penggunaan kredit untuk tujuan produktif,” kata dia.
Dalam kesempatan yang sama, Kepala Departemen Pengawasan Lembaga Keuangan Mikro dan Lembaga Keuangan Lainnya Otoritas Jasa Keuangan (OJK) Adief Razali menyampaikan OJK telah menerbitkan regulasi baru pada akhir 2025 untuk mendorong lembaga jasa keuangan dalam memperluas dukungan pendanaan kepada UMKM.
Hal itu tertuang dalam Peraturan Otoritas Jasa Keuangan (POJK) Nomor 19 Tahun 2025 tentang Kemudahan Akses Pembiayaan kepada Usaha Mikro, Kecil, dan Menengah.
Aturan yang diundangkan pada 2 September 2025 ini mewajibkan perbankan dan lembaga jasa keuangan non-bank, termasuk penyelenggara Pindar, untuk mendorong akses pendanaan yang lebih mudah, cepat, murah, dan inklusif bagi pelaku UMKM.
Peraturan tersebut juga mendorong penggunaan teknologi informasi dan tata kelola risiko yang memadai, sehingga lembaga keuangan dapat mengembangkan model pendanaan inovatif yang sesuai karakter usaha UMKM, sekaligus mendorong pertumbuhan ekonomi yang lebih luas.
“OJK mendorong agar kemudahan akses pendanaan tidak hanya terjadi di perbankan, tetapi juga di lembaga keuangan non-bank, termasuk Pindar,” ujar Adief.
Di sisi lain, Adief menekankan bahwa perluasan pendanaan juga harus diiringi dengan penguatan literasi keuangan. “Kemudahan akses perlu dibarengi pemahaman yang baik agar pendanaan benar-benar dimanfaatkan untuk kegiatan produktif,” ujarnya.
Ia menambahkan bahwa model digital memberikan keunggulan struktural bagi industri pendanaan non-bank. “Dengan teknologi, platform tidak perlu membuka kantor cabang yang mahal. Inklusinya bisa sangat luas dan menjangkau banyak segmen masyarakat,” kata Adief.
Sementara itu, CEO GoTo Group Hans Patuwo menekankan bahwa masih banyak masyarakat produktif yang belum terlayani pembiayaan secara optimal. Hal itu bukan karena mereka memiliki profil risiko yang tinggi, melainkan karena keterbatasan data dan tingginya biaya layanan dari lembaga jasa keuangan konvensional.
“Banyak masyarakat sebenarnya produktif. Tantangannya ada dua: datanya belum cukup untuk credit scoring, dan cost to serve lembaga pembiayaan konvensional masih tinggi,” ujar Hans.
Ia menjelaskan bahwa pendanaan berbasis digital dapat menjadi solusi apabila dijalankan secara cermat. “Dengan pembiayaan melalui aplikasi, cost to serve bisa ditekan. Yang terpenting adalah bagaimana data diolah menjadi credit scoring yang tepat dan tetap dijalankan dengan prinsip kehati-hatian,” katanya.
Hans menegaskan bahwa keberlanjutan industri Pindar sangat bergantung pada kepercayaan publik. “Yang paling penting adalah menjaga kepercayaan dan perlindungan masyarakat. Tanpa trust, bisnis pembiayaan tidak akan berkelanjutan,” tegas Hans.
Riset: Pindar Telah Bertransformasi ke dalam Ekosistem Keuangan Nasional
AFPI bersama KIC juga memaparkan hasil riset bertajuk Dari Alternatif Menjadi Imperatif: Peran Vital Industri Pindar bagi Ekonomi Digital Indonesia. Riset ini menunjukkan bahwa industri pindar telah bertransformasi dari sekadar alternatif pendanaan menjadi infrastruktur penting dalam ekosistem keuangan nasional.
Hasil riset mencatat bahwa pendanaan digital berperan sebagai penyangga likuiditas rumah tangga melalui pembiayaan multiguna yang menjaga daya beli masyarakat.
Di sisi pendanaan produktif, UMKM penerima pembiayaan tercatat mengalami rata-rata peningkatan omzet hingga 121 persen dan kenaikan aset sebesar 155 persen, sekaligus mendorong adopsi kanal penjualan digital. Temuan ini menegaskan kontribusi pindar dalam mempersempit financing gap sekaligus mendukung pertumbuhan ekonomi yang lebih inklusif.
Pindar juga menjadi solusi bagi segmen underserved yang mengalami penolakan pengajuan pinjaman oleh bank konvensional. Tingginya efektivitas ini tercermin dari skor kepuasan (CSAT) sebesar 82,9 persen dan niat penggunaan kembali yang mencapai 78,3 persen.
Selain itu, penyaluran pindar produktif terhadap UMKM turut berdampak terhadap ekonomi makro. Setiap Rp1 pinjaman produktif yang disalurkan berdampak Rp6 terhadap perekonomian.

Di Era Coretax Perlukah NPWP Istri Digabung dengan Suami?
Mulai tahun ini, pelaporan SPT Tahunan akan menggunakan sistem pajak Coretax, menawarkan manajemen lebih baik. [663] url asal
Direktorat Jenderal Pajak Kementerian Keuangan mulai tahun ini akan menerapkan pelaporan surat pemberitahuan tahunan alias SPT Tahunan melalui Coretax. Dengan penerapan sistem pajak ini akan ada perubahan data kelola administrasi perpajakan.
Belakangan yang menjadi sorotan, yakni perlu atau tidaknya menggabungkan Nomor Pajak Wajib pajak alias NPWP istri dengan NPWP suami. Dikutip dari laman resmi pajak.go.id, salah satu fitur penting Coretax adalah pengelolaan unit pajak keluarga atau family tax unit (FTU). Fitur ini sangat relevan bagi pasangan suami istri.
Perlukah NPWP Istri Digabung dengan Suami?
Dalam konteks ini, wanita kawin yang bekerja dan memiliki penghasilan sendiri perlu memahami status perpajakannya terlebih dahulu. Dalam hal ini istri perlu menentukan terlebih dahulu apakah ingin menggabungkan pelaporan pajaknya dengan suami atau tetap terpisah agar dapat melaporkan SPT Tahunan pribadinya dengan benar.
Untuk menentukan itu, perlu diketahui pada dasarnya, sistem pengenaan pajak di Indonesia menempatkan keluarga sebagai satu kesatuan ekonomis. Hal ini diatur dalam Undang-undang Nomor 8 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah beberapa kali terakhir diubah dengan Undang-undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang (UU PPh).
Artinya, penghasilan atau kerugian dari seluruh anggota keluarga digabungkan sebagai satu kesatuan yang dikenai pajak dan pemenuhan kewajiban pajaknya dilakukan oleh kepala keluarga. Namun, berbagai latar belakang seperti keperluan pekerjaan atau keperluan administrasi lainnya, banyak wanita yang memilih untuk mendapatkan NPWP sendiri.
Namun dalam Undang-Undang Nomor 36 Tahun 2008 tentang Pajak Penghasilan dan Peraturan Direktur Jenderal Pajak No. PER-30/PJ/2017, pasangan suami istri memiliki pilihan untuk:
- Menggunakan NPWP suami sebagai NPWP keluarga (penghasilan istri digabung dengan suami).
- Memiliki NPWP terpisah untuk suami dan istri dengan penghitungan pajak masing-masing.
- Memilih untuk digabung tapi istri tetap melaporkan sendiri jika memiliki usaha atau pekerjaan bebas, dengan perhitungan terpisah.
Keuntungan NPWP Istri Digabung dengan Suami
- Satu identitas pajak untuk satu keluarga
Dengan menggabungkan NPWP istri ke NPWP suami, keluarga memiliki satu identitas pajak yang jelas dan valid, sehingga tidak ada lagi duplikasi data atau kebingungan dalam pelaporan. - Pelaporan pajak lebih mudah dan efisien
Dengan penggabungan NPWP istri dengan suami, pelaporan SPT Tahunan cukup dilakukan oleh suami sebagai kepala keluarga. - Data perpajakan keluarga lebih terintegrasi
Dengan sistem Coretax DJP, semua data pajak mulai dari penghasilan, potongan, hingga tanggungan keluarga akan otomatis terhubung. - Tidak Ada Beban Pajak Tambahan
Penggabungan NPWP tidak menambah pajak baru. Bagi istri yang bekerja di satu tempat, penghasilan tetap dilaporkan melalui SPT suami tanpa menambah kewajiban.
Risiko NPWP Suami dan Istri Digabung
Mengutip laman trusttaxconsultant.id, meski ada manfaat penggabungan NPWP suami dan istri, namun hal ini juga terdapat beberapa risiko penting yang perlu diperhatikan sebelum mengambil keputusan:
- Tanggung Jawab Pajak Bersama
Ketika NPWP digabung, maka tanggung jawab perpajakan menjadi kolektif. Artinya, apabila salah satu pihak lalai atau melakukan pelanggaran pajak, maka pasangan juga akan terdampak, karena dikenakan sebagai satu subjek hukum. - Dampak Terhadap Pasangan Berpenghasilan Rendah
Jika istri berpenghasilan lebih kecil dan sebenarnya dapat menikmati tarif pajak lebih rendah dengan NPWP terpisah, maka penggabungan dapat menyebabkan total pajak justru meningkat. - Penyesuaian Tahunan yang Kompleks
Setiap perubahan dalam struktur penghasilan, pekerjaan baru, atau kepemilikan usaha oleh salah satu pasangan harus segera diperbarui dalam laporan pajak bersama. Ini bisa memerlukan penyesuaian rumit dari tahun ke tahun. - Pengaruh Terhadap Kredit atau Aset pribadi
Dalam beberapa kasus, lembaga keuangan melihat NPWP sebagai bukti pendapatan individu. Dengan NPWP gabungan, catatan penghasilan pribadi menjadi kabur dan bisa menyulitkan saat mengajukan kredit pribadi.
Kapan Sebaiknya NPWP Digabung?
Penggabungan NPWP sebaiknya dilakukan jika:
- Penghasilan suami istri relatif besar selisihnya.
- Istri tidak memiliki penghasilan sendiri atau tidak berstatus sebagai wajib pajak.
- Terdapat kebutuhan penyederhanaan administrasi.
- Aset dan tanggungan keluarga dikelola bersama.
Namun, jika kedua pihak memiliki penghasilan signifikan dan ingin tetap mempertahankan otonomi finansial, NPWP terpisah mungkin lebih menguntungkan.
Keputusan untuk menggabungkan atau memisahkan NPWP suami istri harus dibuat secara cermat dengan mempertimbangkan kondisi keuangan, jenis pekerjaan, aset, serta tujuan jangka panjang keluarga. Tidak ada satu jawaban yang berlaku untuk semua, karena setiap keluarga memiliki struktur keuangan yang unik.

Mengenal Teknologi Insinerator, Solusi Pemerintah Akhiri Masalah Sampah
Insinerator menawarkan solusi untuk mengurangi volume sampah dan menghasilkan energi listrik, tetapi biaya pembangunan dan pengoperasiannya masih cukup mahal. [865] url asal
#insinerator #sampah #pengelolaan-sampah #educate-me #ekonomi-karbon #insight
(Katadata - Ekonomi Hijau) 29/12/25 11:13
v/87114/
Terbitnya Peraturan Presiden Nomor 109 Tahun 2025 menandai babak baru penanganan sampah perkotaan, melalui proyek pengolahan sampah menjadi energi terbarukan. Regulasi tersebut juga menegaskan penggunaan teknologi ramah lingkungan untuk hasilkan energi baru.
Tak hanya energi listrik, hasil kelolaan sampah perkotaan itu juga bisa berupa bioenergi, bahan bakar minyak terbarukan, dan produk ikutan lainnya.
Namun sejauh ini, yang banyak digembar-gemborkan adalah pengolahan sampah menjadi energi listrik (PSEL). Pemerintah berkolaborasi dengan Badan Pengelola Investasi (BPI) Danantara dan sektor swasta akan membangun pembangkit listrik tenaga sampah (PLTSa) di beberapa daerah. Listrik yang dihasilkan akan dijual ke PT PLN dengan tarif yang sudah ditentukan.
Menteri Lingkungan Hidup/Kepala Badan Pengendalian Lingkungan Hidup Hanif Faisol Nurofiq mengatakan, PLTSa akan memanfaatkan teknologi termal berupa insinerator.
Teknologi insinerator atau pembakaran pada PLTSa, menggunakan suhu lebih dari 1.000 derajat Celcius. Pembakaran juga dilakukan secara tertutup, sehingga tidak menyebabkan fluktuasi panas.
Hanif memastikan teknologi yang digunakan dalam proyek PLTSa itu aman. “Wajib aman, itu proven,” katanya. Emisi yang dihasilkan dari proses pembakaran juga dikontrol penuh melalui sistem air quality control.
Teknologi Insinerator
Teknologi insinerator dalam hal ini merupakan proses pembakaran limbah secara langsung, memanfaatkan udara sebagai oksidator. Pembakaran dilakukan pada suhu 850 derajat Celsius atau lebih.
Insinerator disertai mekanisme pemulihan panas dan energi. Panas yang dihasilkan akan dialirkan untuk memanaskan boiler hingga menghasilkan uap. Kemudian, uap tersebut akan memutar turbin generator dan menghasilkan listrik.
Di samping itu, insinerator dilengkapi teknologi pengendalian emisi, guna membersihkan gas buang atau flue gas sebelum dilepas ke udara. Air limbah yang timbul juga dapat diolah kembali untuk mengurangi beban pencemaran air.
Dalam dokumen Institute for Global Environmental Strategies (IGES) Centre Collaborating with UNEP on Environmental Technologies (CCET) guideline series perihal teknologi pengolahan sampah, insinerator bisa mengintegrasikan berbagai jenis sampah.
Dokumen tersebut juga menyebut, teknologi insinerator untuk sampah padat perkotaan bermanfaat mengurangi volume sampah, beserta penyakit yang ditimbulkan. Cara ini tepat diaplikasikan pada kota besar dengan populasi padat atau wilayah urban.
Manfaat lainnya, insinerator menawarkan penggunaan sampah sebagai penghasil energi. Ini sekaligus berperan mengurangi emisi karbon dari produksi energi dengan bahan bakar fosil. Di samping itu, cara ini juga menekan emisi metana dari tempat pembuangan akhir.
Akan tetapi, metode ini masih menyisakan celah kekurangan. Pembangunan dan pengoperasiannya butuh biaya tinggi. Kemudian, pendapatan dari pengelolaan limbah dan penjualan energi dianggap tidak memenuhi semua biaya yang dikeluarkan.
Permintaan input sampah untuk operasional PLTSa juga dikhawatirkan mengalihkan pengelolaan limbah dari prinsip 3R (reuse, reduce, recycle). Terakhir, teknologi ini masih berdampak pada kesehatan manusia.

Sejumlah Dampak Negatif Insinerator
Global Alliance for Incinerator Alternatives (GAIA) merumuskan sejumlah fakta yang menunjukkan penggunaan insinerator untuk menyudahi masalah sampah ini tidak tepat. PSEL dianggap sebagai proses pembakaran yang mengubah limbah menjadi bentuk limbah lain, seperti abu beracun, polusi udara, serta polusi air yang lebih sulit dikendalikan.
Sampah kota berupa kertas, plastik, atau kaca berasal dari sumber daya alam seperti kayu, mineral, dan bahan bakar fosil. Sampah-sampah tersebut seharusnya bisa didaur ulang atau dikomposkan. Insinerator justru menghambat upaya pelestarian sumber daya alam, pengurangan sampah, dan praktik penghematan energi dengan daur ulang atau kompos.
GAIA juga menilai sampah tersebut tidak seharusnya menjadi bahan bakar. Selain memancarkan bahan kimia beracun, insinerator menciptakan permintaan sampah tak berkesudahan.
Bukan menghemat, insinerator justru mengonsumsi lebih banyak energi daripada yang dihasilkannya. Dengan nilai kalor limbah rendah, insinerator hanya mampu menghasilkan sedikit energi.
“Karena energi yang dihasilkan insinerator sangat sedikit, maka energi tersebut tidak akan memberikan kontribusi signifikan terhadap jaringan listrik,” tulis GAIA dalam laporan 'Fact About "Waste-to-Energy Incinerators'.
GAIA menilai, mengkategorikan sampah sebagai energi terbarukan pun tidak tepat, mengingat sumbernya berasal dari sumber daya alam terbatas. Adanya PSEL akan mengalihkan dana investasi yang seharusnya ke solusi energi terbarukan sebenarnya.
Praktik ini juga cenderung mendorong siklus perubahan iklim, karena sumber daya baru diambil dari bumi, diproses, digunakan di seluruh dunia, baru dibuang ke insinerator atau tempat pembuangan sampah.
Denmark menemukan fakta, insineratornya melepas karbon dioksida dua kali lipat dari perkiraan awal. Sementara, studi tahun 2009 oleh Environmental Protection Agency (EPA) Amerika Serikat menyimpulkan, 42% emisi GRK AS justru berkurang karena strategi daur ulang atau pengomposan.
Meskipun Canggih, Tetap Berisiko terhadap Kesehatan
GAIA dalam laporannya menyebut insinerator paling canggih sekalipun tetap melepaskan ribuan polutan yang bisa mencemari udara, tanah, dan air. Pembakaran sampah adalah sumber utama emisi dioksin dan furan penyebab kanker.
“Perangkat pengendalian polusi pembakaran sampah bukan solusi sempurna,” tulis GAIA.
Studi American Economic Review pun menemukan, di antara industri di Amerika Serikat, industri pembakaran sampah memiliki rasio dampak ekonomi negatif tertinggi akibat polusi udara. Nilainya lebih tinggi dibandingkan nilai tambah finansial yang dihasilkan industri.
Emisi merkuri menjadi perhatian lainnya. Catatan New York Department of Conservation bahkan mengungkap, kadar emisi merkuri dari pembangkit sampah padat perkotaan lebih besar dibandingkan pembangkit batu bara.
Insinerator juga merupakan sumber partikulat yang dapat menurunkan fungsi paru-paru, jantung, hingga memunculkan risiko kematian dini. Sebuah laporan menyatakan, insinerator modern di Uni Eropa menjadi sumber utama partikulat ultrahalus. Studi lain pada 2017 mengungkap, partikulat berkontribusi terhadap 4 juta kematian dini global pada 2015.
Selain emisi udara beracun, teknologi pembakaran menghasilkan produk sampingan yang sangat beracun. Di antaranya fly ash,bottom ash, abu boiler, serta lumpur hasil pengolahan air limbah yang dilepaskan ke lingkungan.

Lapor Pajak Pakai Coretax Mulai 2026, Ini Cara Buat Akunnya
Wajib pajak akan mulai menggunakan sistem Coretax untuk melaporkan Surat Pemberitahuan atau SPT Tahunan mulai 2026. Bagaimana cara membuat akunnya? [621] url asal
Wajib pajak akan mulai menggunakan sistem Coretax untuk melaporkan Surat Pemberitahuan atau SPT Tahunan mulai 2026. Bagaimana cara membuat akunnya?
Coretax merupakan sistem administrasi layanan perpajakan yang terintegrasi dan berlaku sejak awal 2025. Sistem ini dilengkapi dengan fitur prepopulated otomatis sehingga wajib pajak hanya perlu memverifikasi data saat akan mengisi SPT Tahunan.
Direktur Jenderal Pajak Kementerian Keuangan atau Kemenkeu Bimo Wijayanto menyampaikan, dari total 14,9 juta wajib pajak yang memiliki kewajiban lapor SPT tahun 2025, baru 7,7 juta di antaranya atau sekitar 51,67% yang telah berhasil melakukan aktivasi akun Coretax.
Sebanyak 4,8 juta wajib pajak atau 32,38% di antaranya telah menyelesaikan pembuatan kode otorisasi dan sertifikat elektronik, sebagaimana dikutip dari Antara.
Bimo memperkirakan ada sekitar 13 juta wajib pajak yang melaporkan SPT Tahunan hingga batas waktu 31 Maret 2026 untuk orang pribadi dan 30 April 2026 untuk badan usaha.
Wajib pajak tidak bisa lapor SPT Tahunan maupun mengajukan permohonan layanan apapun, jika belum mengaktifkan akun Coretax. Berikut cara membuat akun Coretax:
Cara buat akun Coretax bagi wajib pajak yang sudah memiliki DJP online:
- Kunjungi coretaxdjp.pajak.go.id
- Registrasi dan padankan dengan Nomor Induk Kependudukan atau NIK
- Bagi wajib pajak yang telah memiliki akun DJP Online, NIK, dan Nomor Pokok Wajib Pajak atau NPWP
- Pilih 'Lupa Kata Sandi'
- Masukkan NIK di kolom yang tersedia
- Setelah itu, pilih tujuan konfirmasi, apakah melalui email atau nomor handphone
- Setelah memilih tujuan konfirmasi, akan muncul alamat email atau nomor gawai yang telah disensor dengan tanda bintang (*)
- Silahkan ketik ulang alamat email dan nomor handphone yang sesuai.
- Masukkan captcha, beri ceklis pada 'Pernyataan'
- Klik 'Kirim'
- Buka kotak masuk email dan klik link ubah password yang tertera, dan buat password barunya sesuai keinginan
- Setelah berhasil membuat password, log in ke Coretax menggunakan NIK dan password yang telah dibuat.
- Buat kode otorisasi/sertifikat elektronik dengan mengakses menu “Portal Saya” submenu “Permintaan Kode Otorisasi/Sertifikat Elektronik”. Isian dalam formulirnya sebagian besar telah terisi otomatis.
- Pada isian “Jenis Sertifikat Digital”, pilih “Kode Otorisasi DJP” dan buat passphrase-nya, kemudian kita beri ceklis pada “Pernyataan” dan klik “Simpan”.
- Untuk melaporkan SPT Tahunan, caranya pilih menu “Surat Pemberitahuan (SPT)”, kemudian masuk ke submenu “Surat Pemberitahuan (SPT)”.
- Klik “Buat Konsep SPT”, pilih “PPh Orang Pribadi”, kemudian klik “Lanjut”. Untuk isian “Jenis Periode SPT”, pilih “SPT Tahunan”, sedangkan “Periode dan Tahun Pajak” pilih “Januari 2025–Desember 2025”, kemudian klik “Lanjut”.
- Untuk “Model SPT” pilih “Normal” dan klik “Buat Konsep SPT”. Maka, akan terbentuk sebuah konsep SPT Tahunan.
- Selanjutnya wajib pajak bisa mengisi laporan SPT Tahunan, klik logo pensil dari konsep tersebut.
Cara buat akun Coretax bagi wajib pajak yang belum memiliki DJP online:
- Kunjungi coretaxdjp.pajak.go.id
- Pilih menu 'Aktivasi Akun Wajib Pajak'
- Beri tanda cek pada pertanyaan 'Apakah Wajib Pajak sudah terdaftar?'
- Isi data berikut:
- Nomor Pokok Wajib Pajak (NPWP): Bisa menggunakan NIK
- Klik Cari, lalu nama WP akan muncul
- Masukkan Email dan Nomor Handphone
- Centang Pernyataan Persetujuan
- Klik Kirim
- Setelah itu, lakukan proses 'Lupa Kata Sandi' seperti di atas untuk mendapatkan akses ke Coretax.
Sebuah kiriman dibagikan oleh Kanwil DJP Jakarta Pusat (@pajakjakartapusat)Lihat postingan ini di Instagram
Kemenkeu Tingkatkan Sistem Coretax
Direktorat Jenderal Pajak atau DJP Kemenkeu melakukan uji coba sistem pada November dengan melibatkan 25 ribu pegawai di lingkungan internal.
“Alhamdulillah berhasil dengan baik. Memang ada sedikit delay atau penundaan dalam proses di awal saja, tetapi semuanya bisa terkendali,” kata Bimo Wijayanto di Jakarta, pada 18 Desember.
Uji coba berskala lebih masif digelar pada 10 Desember, melibatkan 50 ribu pegawai di seluruh unit Kemenkeu. “Dari hasil uji Menunjukkan banyak perbaikan,” ujarnya.
Bimo optimistis sistem Coretax siap melayani lonjakan akses pada periode penyampaian SPT Tahunan.
Menteri Keuangan atau Menkeu Purbaya Yudhi Sadewa juga memberikan atensi khusus terhadap pengembangan Coretax. “Saya harap tahun depan kami lebih efisien dalam pengumpulan pajak dengan target yang bisa lebih tinggi lagi,” ujar dia.
Skema Tadpole: Jebakan Cicilan atau Inovasi Pembayaran?
Skema tadpole adalah pola cicilan pinjaman daring dengan beban pembayaran sangat besar di awal baik melalui cicilan tidak merata, interval pembayaran dipercepat, maupun pencairan dana yang tidak utuh. [1,611] url asal
#tadpole #cicilan #pembayaran #inovasi #pinjaman-daring #pindar #pinjaman-online #pinjol #keuangan #finansial #literasi-keuangan #literasi-finansial #otoritas-jasa-keuangan #ojk #educate-me #update-me
(Katadata - In-Depth & Opini) 22/12/25 09:22
v/80834/
Reno (30, nama samaran) pertama kali terjebak skema tadpole melalui pinjaman online (pinjol) ilegal. Cicilan awal yang sangat besar membuat hidupnya dipenuhi teror telepon dan pesan penagihan. “Waktu itu minjem Rp500.000, terus di minggu-minggu awal harus bayar 200 (ribu). Nah, sisanya di minggu selanjutnya atau sebulan terakhir barulah kecil, lebih kecil dari minggu-minggu awal,” tuturnya dalam wawancara bersama tim Katadata (30/11).
Kepada tim Katadata, pria berambut ikal ini mengaku jumlah maksimal pinjaman yang pernah diajukannya sebesar Rp2 juta. Polanya sama; pembayaran besar di muka atau pencairan yang tidak utuh, serta kewajiban yang membengkak dari yang dicairkan.
Tekanan cicilan awal inilah yang membuat Reno kewalahan. Alih-alih memberi ruang bernapas, skema ini memaksanya mencari dana tambahan hanya untuk bertahan. “Ujung-ujungnya gali lubang tutup lubang,” ujarnya.
Reno bukanlah satu-satunya orang yang terkena jerat tadpole. Pengalaman serupa dibagikan oleh pengguna akun TikTok dengan username @HayuOlshop. Dalam sebuah unggahan video TikTok, ia menceritakan pengalamannya meminjam dana Rp1 juta pada platform pinjaman daring (pindar) legal dan dibebankan cicilan awal sebesar Rp930.000.
Pengalaman lainnya dibagikan oleh akun TikTok @MuhammadRobby01 yang membubuhkan komentar, “Tagihan pertamanya 70 persen. Gila!”.
Mereka hanyalah contoh bagaimana masyarakat yang tidak sepenuhnya memahami struktur pinjaman dapat dengan mudah terjerat skema yang tidak adil, baik pada platform ilegal maupun legal.
Sebagai informasi, istilah pinjol (pinjaman online) merujuk pada layanan peer-to-peer lending ilegal, sementara layanan yang legal dibedakan dengan sebutan pindar (pinjaman daring).
Otoritas Jasa Keuangan (OJK) mencatat bahwa skema cicilan yang tidak transparan tengah menjadi salah satu isu yang harus segera ditangani untuk melindungi konsumen. Langkah-langkah pembenahan pun mulai diarahkan pada peningkatan kejelasan biaya dan pola pembayaran.
Dalam satu dekade terakhir, layanan pinjaman daring memang menjadi fenomena yang menarik perhatian di sektor keuangan di Indonesia. Jumlah penggunanya meningkat pesat. Per Januari 2025, OJK mencatat jumlah pengguna pinjaman daring di Indonesia tembus 146,5 juta jiwa.
Angka tersebut meningkat 20 persen dibanding tahun sebelumnya pada periode yang sama, dengan dominasi generasi milenial (19-34 tahun) sebagai pengguna terbanyak berdasarkan laporan Profil Internet Indonesia 2025 yang dirilis Asosiasi Penyelenggara Jasa Internet Indonesia (APJII).
Adapun total penyaluran pinjaman daring mencapai Rp29,08 triliun per Agustus 2025. Sementara, total outstanding pinjaman daring tembus Rp90,99 triliun per September 2025.
Namun di balik statistik pertumbuhan tersebut, terselip satu masalah baru yakni praktik skema tadpole, yaitu pola cicilan dengan beban besar di awal. Praktik ini berjalan dalam senyap, memanfaatkan celah regulasi dan ketidaktahuan konsumen.
Penelusuran terhadap pola tadpole mengungkap bahwa skema ini bukan sekadar variasi teknis dalam pembayaran. Tadpole berpotensi menjerat peminjam dalam tekanan arus kas yang berat bahkan meningkatkan risiko gagal bayar.
Tiga Wajah Tadpole: Cicilan Tidak Merata Hingga Pencairan Tidak Penuh
Secara singkat, skema tadpole adalah sebutan untuk metode cicilan di mana nominal pembayaran terbesar dibebankan pada periode awal pinjaman atau front loaded installment. Skema tadpole menetapkan cicilan pertama yang jauh lebih besar dibanding cicilan-cicilan berikutnya. Berbeda dengan pola cicilan normal yang nominalnya setara (flat) setiap periode, skema ini menekan pengguna di awal masa pinjaman
Nama tadpole sendiri datang dari analogi bentuk kecebong yang berkepala besar dan berekor kecil, mencerminkan dominasi cicilan awal dalam keseluruhan beban pembayaran. Meski begitu, skema tadpole tidaklah tunggal. Setidaknya ada tiga tipe skema tadpole yang diterapkan oleh penyedia jasa pinjaman daring nakal.
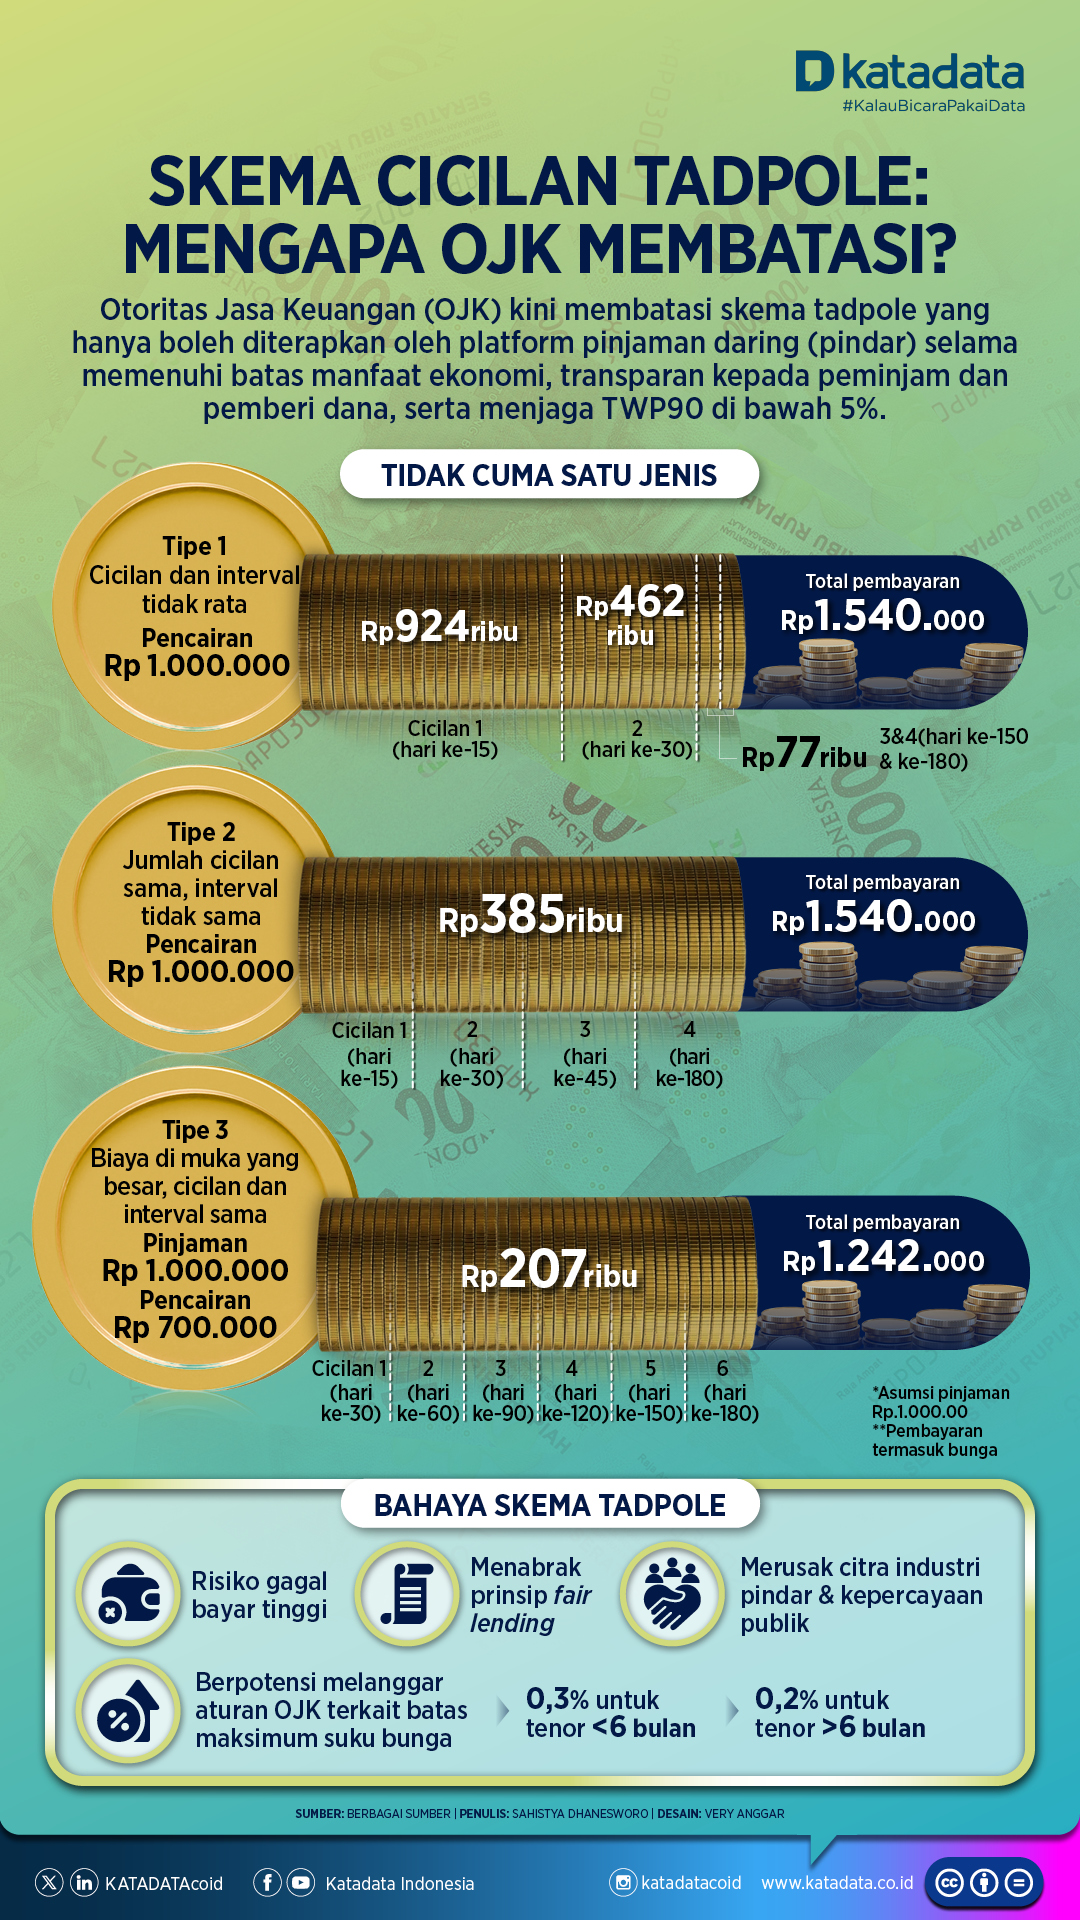
Tipe pertama, yaitu kredit dengan nominal cicilan tidak merata dan interval pembayaran yang tidak konsisten. Tipe ini adalah bentuk paling umum dari praktik skema tadpole.
Misalnya, untuk pinjaman Rp1.000.000 dengan total pengembalian Rp1.540.000 (termasuk bunga) dalam tenor 180 hari, cicilan pertama yang jatuh pada hari ke-15 mencapai Rp924.000. Jumlah ini saja sudah mencakup lebih dari 60 persen dari total pembayaran.
Cicilan berikutnya Rp462.000 dibayarkan pada hari ke-30, lalu cicilan ketiga hanya Rp77.000 pada hari ke-150, diikuti cicilan keempat dengan nominal sama pada hari ke-180. Baik nominal maupun rentang waktu antar cicilan terlihat tidak beraturan, dan beban besar langsung diletakkan pada pembayaran awal.
Tipe kedua tampak lebih rapi karena nominal cicilan dibuat merata, tetapi interval pembayaran pada periode awal dipercepat. Dengan asumsi pinjaman Rp1.000.000 dan total pengembalian Rp1.540.000, peminjam dibebankan cicilan Rp385.000 yang nominalnya sama di setiap periode.
Namun, jarak antar cicilan pertama hingga ketiga dipadatkan menjadi hanya 15 hari sekali. Cicilan terakhir baru jatuh tempo di akhir tenor, yaitu hari ke-180. Secara kasat mata terlihat teratur, tetapi masa pakai dana menjadi jauh lebih pendek dari yang diharapkan peminjam.
Tipe ketiga adalah dana pinjaman tidak dicairkan secara penuh. Misalnya, dari pengajuan Rp1.000.000, nasabah hanya menerima Rp700.000 karena potongan biaya di muka mencapai 30 persen.
Meski demikian, ia tetap harus mengembalikan Rp1.242.000 dalam tenor 180 hari. Pada tipe ini, nominal cicilan dan interval pembayarannya memang dibuat teratur, misalnya setiap 30 hari, tetapi ketidakseimbangan antara dana yang diterima dan kewajiban yang harus dibayar menciptakan beban ekonomi yang jauh lebih berat.
Hasil pantauan OJK menemukan bahwa skema tadpole menimbulkan risiko bagi peminjam, antara lain; beban awal yang tidak wajar, karena cicilan tinggi di awal periode pinjaman memberikan tekanan keuangan berlebihan bagi peminjam.
Kemudian, pelanggaran batas margin ekonomi lantaran persentase bunga dan imbal hasil pinjaman secara terselubung dapat melebihi batas yang ditetapkan regulator. Batas yang ditentukan OJK sendiri adalah sebagai berikut:
1. Pinjaman Produktif (untuk modal usaha)
a. Plafon hingga Rp50 juta:
- Maksimal 0,275% per hari untuk tenor hingga 6 bulan
- Maksimal 0,1% per hari untuk tenor di atas 6 bulan
b. Plafon di atas Rp50 juta:
- Maksimal 0,1% per hari
2. Pinjaman Konsumtif (untuk kebutuhan pribadi)
- Maksimal 0,3% per hari untuk tenor hingga 6 bulan
- Maksimal 0,2% per hari untuk tenor di atas 6 bulan
Risiko lainnya adalah skema tadpole dapat menurunkan kepercayaan masyarakat terhadap industri pinjaman daring yang ada di Indonesia.
Tadpole bukanlah satu-satunya skema yang berpotensi menyulitkan nasabah. Di Inggris dan Amerika Serikat terdapat skema serupa yang disebut balloon payment. Bila tadpole membebankan cicilan besar di awal, balloon payment justru memberikan cicilan kecil di awal dan besar di akhir. Umumnya jumlah yang harus dibayarkan di akhir mencapai 50 persen dari total pinjaman atau cicilan.
Sikap OJK Terhadap Tadpole
Awalnya, skema tadpole sempat dilarang OJK melalui Surat Pengawasan dan Pembinaan OJK Nomor S-305/PL.12/2025 yang dikeluarkan pada 12 September tahun ini. Namun, Kepala Eksekutif Pengawasan Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro dan Lembaga Jasa Keuangan Lainnya OJK, Agusman, menekankan pihaknya telah membatasi praktik skema pembayaran tadpole yang dilakukan oleh pindar. Ia mengatakan langkah itu menjadi upaya untuk melindungi konsumen.
Agusman menjelaskan skema tadpole hanya dapat dilakukan sepanjang mematuhi ketentuan batasan manfaat ekonomi yang berlaku, memenuhi aspek transparansi yaitu menyampaikan informasi secara lengkap kepada Penerima Dana dan Pemberi Dana untuk memastikan para pihak telah memahami dan menyepakati skema pembayaran angsuran dengan jumlah yang besar pada periode awal atau front-loaded installments, dan memenuhi kualitas pendanaan TWP90 kurang dari 5 persen.
“OJK telah menerapkan langkah mitigasi dengan menetapkan batas maksimum manfaat ekonomi serta mewajibkan penyelenggara pindar melakukan penilaian kelayakan kredit secara memadai, termasuk memperhatikan repayment capacity, debt to income ratio, dan eksposur pendanaan Penerima Dana di penyelenggara lain. Pengaturan tersebut diharapkan dapat mendorong praktik usaha pindar yang lebih sehat, berkelanjutan, serta sejalan dengan prinsip kehati-hatian dan pelindungan konsumen,” ujar Agusman melalui keterangan tertulisnya.
Direktur Eksekutif Segara Research Piter Abdullah berpendapat bahwa skema tadpole menempatkan beban tidak proporsional di awal periode cicilan sehingga memberatkan nasabah.
Lebih lanjut, Piter menilai skema tadpole dapat meningkatkan tingkat bunga efektif hingga 4-5 kali lipat dibandingkan skema pembayaran normal (non-tadpole). Hal ini berpotensi menciptakan pelanggaran batas maksimum suku bunga yang ditetapkan OJK.
Dalam beberapa kasus, beban pembayaran di awal juga diperberat oleh frekuensi cicilan yang lebih sering, sehingga beban peminjam semakin tinggi pada tenor awal. “Ya ngapain dia (nasabah) pinjam dengan tenor enam bulan kalau dalam satu atau dua bulan (sebagian besar pinjaman) sudah harus lunas,” terangnya dalam peluncuran hasil survei Segara Institute bertajuk “Potret Sumber Pembiayaan dan Perilaku Peminjam di Indonesia” Selasa (9/12).
Menghadapi hal ini, Segara merekomendasikan peningkatan edukasi kepada masyarakat sekaligus penyusunan regulasi terkait skema tadpole. Segara juga menekankan faktor kebermanfaatan bagi nasabah dalam penyelenggaraan jasa pinjaman.
“Yang paling utama adalah transparansi sekaligus juga upaya edukasi, dan yang berikutnya adalah kemanfaatan bagi nasabah,” terang Piter lebih lanjut.
Perhatian soal tadpole juga disampaikan oleh anggota Komisi XI DPR Puteri Komarudin. Dalam pernyataannya, ia mendorong kajian yang lebih mendalam terkait skema tadpole.
"Hal ini (tadpole) tentu sudah menjadi perhatian kami. Dan, kami mendorong OJK untuk mengkaji secara mendalam terkait praktik skema ini. Oleh sebab itu, skema yang diterapkan pada industri pinjaman daring harus terwujud keseimbangan antara kepentingan perlindungan konsumen. Sekaligus, menjaga keberlangsungan industri pindar," ungkap Puteri.
Lebih lanjut, ia meminta OJK untuk meninjau kasus gagal bayar karena tadpole.
"Karenanya, kami dorong OJK meninjau secara detail dan berimbang. Termasuk meninjau seberapa besar tingkat gagal bayar yang diakibatkan dari skema ini," ujar Puteri.
Tanpa pondasi transparansi dan perlindungan yang kuat, potensi pinjaman daring sebagai solusi keuangan justru bisa berubah menjadi sumber masalah sosial-ekonomi yang lebih besar, terutama bagi masyarakat rentan yang baru mengenal fintech.
Skema cicilan awal jumbo seperti bukan sekadar persoalan utang, tetapi soal perlindungan konsumen. Masyarakat diharap melaporkan indikasi skema tadpole ke OJK jika menemukan pola pinjaman dengan pencairan tidak utuh, cicilan awal yang memberatkan, dan kewajiban yang membengkak sejak awal, serta melampirkan bukti yang ada agar praktik pinjaman yang merugikan ini dapat dihentikan dan ruang aman bagi konsumen keuangan bisa benar-benar terwujud.
Pada akhirnya, skema tadpole mencerminkan praktik eksploitasi terhadap peminjam pindar yang mayoritas berasal dari kelompok underserved dan underbanked dengan literasi keuangan yang minim. Dengan cicilan besar di awal, peminjam terjebak dalam beban pembayaran tidak adil yang justru menjauhkan tujuan inklusi keuangan.
Jika dibiarkan, tadpole hanya akan memperdalam kerentanan ekonomi kelompok yang paling membutuhkan akses pembiayaan.

Bibit Siklon 93S Mengarah ke Banten dan Jawa Barat, Berikut Bahayanya
Bibit Siklon 93S yang berbentuk di Samudera Hindia selatan Jawa kini bergerak ke arah barat daya seperti Banten dan Jawa Barat. Bibit siklon ini berpotensi sedang hingga tinggi menjadi siklon. [590] url asal
Bibit Siklon 93S yang berbentuk di Samudera Hindia selatan Jawa kini bergerak ke arah barat daya seperti Banten dan Jawa Barat. Apa dampaknya?
Bibit siklon adalah fase awal pembentukan siklon tropis. Jika menjadi siklon tropis, maka kecepatan angin meningkat menjadi minimal 63 kilometer per jam, yang berputar dengan kecepatan luar biasa.
Dikutip dari akun Instagram BMKG, peluang Bibit Siklon 93S dalam 24 jam ke depan menjadi siklon meningkat dari rendah pada 16 Desember menjadi sedang hingga tinggi sejak 17 Desember.
“Potensi menjadi siklon tropis ini meningkatkan kecepatan angin di sekitar sistem hingga mencapai lebih dari 25 knot (46,3 kilometer per jam) di perairan selatan Jawa Timur hingga Nusa Tenggara Timur atau NTT,” demikian dikutip dari akun Instagram, Jumat (19/12).
Sebuah kiriman dibagikan oleh BMKG (@infobmkg)Lihat postingan ini di Instagram
Kondisi atmosfer yang masih aktif dan kompleks ini berpotensi menyebabkan peningkatan pertumbuhan awan hujan dan memicu cuaca ekstrem berupa hujan dengan intensitas sedang hingga lebat yang dapat disertai kilat atau petir, angin kencang, dan gelombang laut tinggi di sejumlah wilayah di Indonesia dalam sepekan ke depan.
BMKG mengungkapkan proyeksi cuaca selama 19 – 21 Desember sebagai berikut:
- Waspada (hujan sedang): Aceh, Sumatera Utara, Sumatera Barat, Riau, Kepulauan Riau, Jambi, Sumatera Selatan, Lampung, DK Jakarta, Jawa Tengah, DI Yogyakarta, Bali, Kalimantan Barat, Kalimantan Tengah, Kalimantan Timur, Kalimantan Utara, Kalimantan Selatan, Sulawesi Utara, Gorontalo, Sulawesi Tengah, Sulawesi Barat, Sulawesi Tenggara, Maluku Utara, Maluku, Papua Barat, Papua Barat Daya, Papua Tengah, dan Papua
- Siaga (hujan lebat hingga sangat lebat): Kepulauan Bangka Belitung, Bengkulu, Banten, Jawa Barat, Jawa Timur, Nusa Tenggara Barat, Nusa Tenggara Timur, Sulawesi Selatan, Papua Pegunungan, dan Papua Selatan
- Angin kencang: Kepulauan Riau, Kepulauan Bangka Belitung, Jambi, Lampung, Banten, Jakarta, Jawa Barat, Jawa Tengah, DI Yogyakarta, Jawa Timur, Maluku, Sulawesi Selatan, dan Papua Selatan.
Sedangkan proyeksi cuaca selama 22 – 25 Desember sebagai berikut:
- Waspada (hujan sedang): Aceh, Sumatera Utara, Sumatera Barat, Riau, Kepulauan Riau, Jambi, Sumatera Selatan, Kepulauan Bangka Belitung, Bengkulu, Lampung, Banten, DK Jakarta, Jawa Barat, Jawa Tengah, DI Yogyakarta, Nusa Tenggara Barat, Nusa Tenggara Timur, Kalimantan Barat, Kalimantan Tengah, Kalimantan Timur, Kalimantan Utara, Kalimantan Selatan, Sulawesi Utara, Gorontalo, Sulawesi Tengah, Sulawesi Barat, Sulawesi Tenggara, Maluku Utara, Maluku, Papua Barat Daya, Papua Barat, Papua Tengah, dan Papua
- Siaga (hujan lebat hingga sangat lebat): Jawa Timur, Sulawesi Selatan, Papua Pegunungan, dan Papua Selatan
- Angin kencang: Kepulauan Riau, Sumatra Barat, Lampung, Banten, Jawa Barat, Jawa Tengah, DI Yogyakarta, Jawa Timur, Nusa Tenggara Barat, Nusa Tenggara Timur, Bali, Sulawesi Selatan, dan Maluku.
Sebuah kiriman dibagikan oleh BMKG (@infobmkg)Lihat postingan ini di Instagram
Pakar klimatologi dari BRIN Erma Yulihastin mengatakan, dari serangkaian badai, Bibit Siklon Tropis 93S ini yang paling lama bertahan karena terblokir oleh fenomena Southerly Surge yakni fenomena angin skala mesoskopik di mana aliran angin dari belahan Bumi selatan bergerak ke arah wilayah ekuator, membawa udara yang lebih kuat dari kondisi normal dan memengaruhi dinamika atmosfer di wilayah yang dilalui.
Fenomena Southerly Surge mirip dengan cold surge atau angin dingin dari utara, tetapi berasal dari selatan dan bisa memicu perubahan pola curah hujan, termasuk penurunan hujan atau kondisi monsoon break di beberapa area Indonesia.
Dari serangkaian badai, 93S ini yang akan paling lama bertahan karena terblokir oleh fenomena Southerly Surge, yg juga berinteraksi saling memperkuat. Jaraknya pun relatif dekat dg daratan sehingga dampaknya bisa signifikan terutama untuk: Jatim selatan-Bali-Lombok-NTB-NTT. https://t.co/KPMO1FYJGr— Prof. Dr. Erma Yulihastin (@EYulihastin) December 16, 2025
“Fenomena Southerly Surge juga berinteraksi (dengan Bibit Siklon Tropis 93S) saling memperkuat. Jaraknya pun relatif dekat dengan daratan sehingga dampaknya bisa signifikan,” kata dia melalui akun X pada Rabu (17/12).

BMKG Waspadai Bibit Siklon 95S, 93S, Siklon Bakung saat Libur Nataru, Apa Itu?
BMKG mewaspadai keberadaan Bibit Siklon Tropis 95S, Bibit Siklon Tropis 93S, serta Siklon Tropis Bakung yang berpotensi memengaruhi kondisi cuaca ekstrem dan perairan Indonesia menjelang libur Nataru. [984] url asal
BMKG atau Badan Meteorologi, Klimatologi, dan Geofisika mewaspadai keberadaan Bibit Siklon Tropis 95S, Bibit Siklon Tropis 93S, serta Siklon Tropis Bakung yang berpotensi memengaruhi kondisi cuaca ekstrem dan perairan Indonesia menjelang libur panjang Natal dan Tahun Baru (Nataru).
“Dampak tidak langsung dari sistem-sistem itu (bibit siklon dan siklon) berpotensi memengaruhi kondisi cuaca dan perairan di beberapa wilayah Indonesia, berupa hujan dengan intensitas sedang hingga lebat, angin kencang, serta gelombang laut tinggi. Masyarakat diimbau untuk tetap waspada,” kata BMKG melalui Instagram, Selasa (16/12).
Sebuah kiriman dibagikan oleh BMKG (@infobmkg)Lihat postingan ini di Instagram
Apa Itu Bibit Siklon 95S dan Bahayanya
Bibit Siklon 95S baru terbentuk pada Senin (15/12). BMKG mencatat bibit Siklon Tropis 95S terpantau di sekitar 8,8°LS – 134,4°BT di wilayah Laut Arafura selatan Kepulauan Aru, Maluku, dengan kecepatan angin maksimum sekitar 20 knot atau 37 kilometer per jam dan tekanan minimum 1005 hPa.
Potensi Bibit Siklon Tropis 95S untuk berkembang menjadi siklon tropis dalam 24 jam ke depan, masuk kategori rendah.
Namun kemunculan Bibit Siklon Tropis 95S akan berdampak tidak langsung terhadap beberapa wilayah di Indonesia, sebagai berikut:
- Hujan dengan intensitas lebat hingga sangat lebat di Maluku bagian Tenggara
- Hujan dengan intensitas sedang hingga lebat di Papua Selatan
- Gelombang tinggi 1,25 meter sampai 2,5 meter di Laut Arafura, Laut Banda, serta Perairan Kepulauan Kai dan Aru
Apa Itu Bibit Siklon 93S dan Bahayanya
Bibit Siklon Tropis 93S terbentuk pada 11 Desember. Sistem angin ini terpantau di sekitar 12,8°LS – 113,5°BT sekitar Samudra Hindia selatan Jawa Timur, dengan kecepatan angin maksimum sekitar 15 knot atau 28 kilometer per jam dan tekanan minimum 1005 hPa.
Potensi Bibit Siklon Tropis 93S untuk berkembang menjadi siklon tropis dalam 24 jam ke depan berada pada kategori peluang rendah.
Dampak tidak langsung dari Bibit Siklon Tropis 93S yakni:
- Hujan dengan intensitas sedang hingga lebat berpotensi terjadi di Jawa Tengah, DI Yogyakarta, Jawa Timur, Bali, dan Nusa Tenggara Barat
- Angin kencang berpotensi terjadi di Jawa Timur dan Bali
- Gelombang tinggi 1,25 meter sampai 2,5 meter berpotensi terjadi di Samudera Hindia selatan Banten hingga Sumba
- Gelombang tinggi 2,5 meter sampai 4 meter berpotensi terjadi di Samudera Hindia selatan Jawa hingga NTB
Pakar klimatologi dari BRIN Erma Yulihastin menyebut badai yang dihasilkan oleh Siklon Tropis 93S berpotensi menjadi ‘next Senyar’, penyebab banjir bandang dan longsor di Sumatra.

“Waspadai next Senyar, yang diperkirakan mendarat di NTT pada 1 – 10 Januari 2026. Ini adalah hasil prediksi resolusi tinggi submusiman hingga musiman dari KAMAJAYA – BRIN, alat sistem pendukung keputusan, yang didedikasikan untuk mitigasi cuaca esktrem dalam enam bulan ke depan,” kata dia melalui X, Kamis (11/12).
Dampak tidak langsung dari Siklon Tropis 93S diperkirakan terjadi di Samudra Hindia dan perairan selatan Indonesia.
Namun Siklon Tropis 93S diperkirakan mendarat di Laut Flores, dekat NTT, Kupang, dan Timor Leste. “Lebih berbahaya (dampaknya),” demikian dikutip dari keterangan pada gambar yang disertakan oleh Erma.
Alasan Siklon Tropis 93s berbahaya sebagai berikut:
- Bibit badai dapat tumbuh cepat menjadi siklon tropis
- Bibit siklon yang mendarat di wilayah timur berpotensi membawa hujan ekstrem, angin kencang berjam-jam, gelombang tinggi hingga banjir bandang dan longsor
Be aware for the next Senyar, which expected landfall in NTT during period of 1-10 January 2026. This output from Subseasonal-to-Seasonal high resolution of prediction from KAMAJAYA-BRIN, the decision support system tool dedicated to mitigate extreme weather in the next 6 months. pic.twitter.com/72ZgjOXhm0— Prof. Dr. Erma Yulihastin (@EYulihastin) December 10, 2025
Puncak risiko dari bibit badai Siklon Tropis 93S diperkirakan terjadi pada 11 - 20 Desember, dan bisa berlanjut hingga awal Januari 2026 atau bertepatan dengan libur Natal dan Tahun baru.
Apa Itu Siklon Bakung dan Bahayanya
Siklon Tropis Bakung berawal dari Bibit Siklon Tropis 91S. Bibit mulai berubah menjadi Siklon sejak 12 Desember.
Pada hari ini (16/12) pukul 07.00 WIB, Siklon Tropis Bakung terpantau berada di sekitar 10,8°LS – 93,2°BT di Samudra Hindia sebelah barat daya Lampung. Kecepatan angin maksimum sekitar 40 knot atau 76 kilometer per jam dan tekanan udara minimum 997 hPa atau kategori satu.
“Diprakirakan dalam 24 jam ke depan, intensitas Siklon Tropis Bakung akan menurun dan menjadi kategori rendah,” kata BMKG.
Dampak tidak langsung dari Siklon Tropis Bakung sebagai berikut:
- Gelombang tinggi 1,25 meter sampai 2,5 meter berpotensi terjadi di Samudera Hindia barat Kepulauan Mentawai, Samudera Hindia barat Lampung, dan Selat Sunda bagian Selatan
- Gelombang tinggi 2,5 meter sampai 4 meter berpotensi terjadi di Samudera Hindia barat Bengkulu
Dampak Bibit Siklon 93S dan 95S, serta Bakung ke Libur Nataru
BMKG mencatat beberapa provinsi Indonesia yang mengalami curah hujan sangat lebat dalam tiga hari terakhir, diantaranya di Sumatera Barat (121 mm/hari), Bali (110 mm/hari), dan Riau (106 mm/hari).
Sementara itu, rekapitulasi bencana akibat cuaca ekstrem berupa banjir/genangan, tanah longsor, dan gangguan transportasi yang terjadi dalam sepekan terakhir
“Faktor yang memengaruhi kejadian ini yakni Siklon Tropis Bakung di Samudra Hindia Barat Lampung, Bibit Siklon Tropis 93S di Samudera Hindia selatan Jawa, dan Bibit Siklon Tropis 95S di Perairan Nusa Tenggara Timur,” kata BMKG.
Bibit Siklon Tropis 93S, Bibit Siklon 95S, dan Siklon Tropis Bakung memengaruhi pola angin, membentuk daerah konvergensi, dan memicu peningkatan curah hujan dengan intensitas sedang hingga sangat lebat di sejumlah wilayah Indonesia, khususnya di Sumatera bagian tengah hingga Nusa Tenggara.
Kondisi atmosfer yang masih aktif dan kompleks berpotensi menyebabkan peningkatan pertumbuhan awan hujan dan memicu cuaca ekstrem berupa hujan dengan intensitas sedang hingga lebat yang dapat disertai kilat/petir, angin kencang, serta gelombang laut tinggi di sejumlah wilayah Indonesia dalam sepekan ke depan.
BMKG pun memprediksi cuaca di Indonesia menjelang libur Nataru lewat akun Instagram sebagai berikut:
Sebuah kiriman dibagikan oleh BMKG (@infobmkg)Lihat postingan ini di Instagram
BMKG pun mengimbau masyarakat menjauhi wilayah terbuka, pohon, bangunan dan infrastruktur yang sudah rapuh ketika terjadi hujan yang disertai petir dan/atau angin kencang. Selain itu, mewaspadai potensi bencana hidrometeorologi, seperti banjir, banjir bandang, dan tanah longsor.
#50 tag sepekan
Warning: file_get_contents(http://ekbis.blog/adminv2/tag7day.json): Failed to open stream: HTTP request failed! HTTP/1.1 404 Not Found
in /home/u1731472/public_html/sub/ekbisblog/inc.dashboard.php on line 54
Warning: foreach() argument must be of type array|object, null given in /home/u1731472/public_html/sub/ekbisblog/inc.dashboard.php on line 56